Pajak reklame adalah pajak daerah atas penyelenggaraan reklame, dan kabar baiknya papan nama yang cuma memuat identitas toko Anda belum tentu termasuk objeknya. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) memberi pengecualian khusus untuk nama pengenal usaha, tapi pengecualian itu punya syarat yang detailnya diserahkan ke pemerintah kabupaten/kota masing-masing.
Di sinilah banyak pemilik warung, kafe, dan toko kelontong tersandung. Sebagian membayar pungutan yang sebenarnya tidak wajib. Sebagian lagi memasang banner produk berukuran besar bertahun-tahun tanpa sadar itu objek pajak, lalu kaget saat petugas datang. Artikel ini membedah empat hal yang paling menentukan: apa yang kena dan tidak kena, bagaimana nilai sewa reklame dihitung, bagaimana urutan mengurus izin dan pendaftarannya, dan apa risikonya kalau diabaikan.
Daftar Isi
- Apa Itu Pajak Reklame dan Siapa yang Wajib Membayarnya
- Yang Kena Pajak Reklame dan Yang Dikecualikan
- Papan Nama Toko: Kapan Bebas Pajak, Kapan Tidak
- Cara Menghitung Nilai Sewa Reklame dan Contoh Hitungnya
- Cara Mengurus Izin dan Pendaftaran Reklame
- Risiko Kalau Tidak Bayar atau Memasang Tanpa Izin
- Pertanyaan yang Sering Diajukan (FAQ)
- Sumber
Apa Itu Pajak Reklame dan Siapa yang Wajib Membayarnya
Pasal 60 ayat (1) UU HKPD menyebutnya singkat: objek pajak reklame adalah semua penyelenggaraan reklame. Bapenda DKI Jakarta menerjemahkannya jadi kalimat yang lebih membumi, bahwa reklame adalah benda, alat, perbuatan, atau media yang bentuk dan corak ragamnya dirancang untuk tujuan komersial memperkenalkan, menganjurkan, mempromosikan, atau menarik perhatian umum terhadap sesuatu.
Kata kuncinya ada di "tujuan komersial". Papan yang mempromosikan sesuatu adalah reklame. Papan yang sekadar memberi tahu orang bahwa bangunan itu bernama Warung Bu Sri, secara prinsip, bukan promosi. Perbedaan halus ini yang nanti menentukan tagihan Anda.
Yang jauh lebih sering disalahpahami adalah siapa yang wajib membayar. Pasal 61 UU HKPD memisahkan dua peran dengan tegas:
- Subjek Pajak Reklame adalah orang pribadi atau Badan yang menggunakan reklame.
- Wajib Pajak Reklame adalah orang pribadi atau Badan yang menyelenggarakan reklame.
Konsekuensi praktisnya begini. Kalau Anda mencetak dan memasang sendiri spanduk di depan kios, Anda menyelenggarakan sekaligus menggunakan, jadi Anda Wajib Pajaknya. Tapi kalau Anda menyewa slot billboard dari perusahaan periklanan yang memiliki dan memasang konstruksinya, yang berstatus Wajib Pajak adalah perusahaan itu, dan yang jadi dasar hitungan adalah nilai kontrak yang Anda bayar ke mereka.
Ada satu hal lagi yang membuat pajak reklame berperilaku berbeda dari pajak usaha yang mungkin sudah Anda kenal. Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah membagi pajak kabupaten/kota jadi dua kelompok berdasarkan cara pemungutannya. Pasal 3 ayat (3) huruf b menempatkan Pajak Reklame di kelompok yang dipungut berdasarkan penetapan Kepala Daerah, bersama PBB-P2, Pajak Air Tanah, dan opsen kendaraan bermotor. Sementara PBJT atas makanan dan minuman, yang sehari-hari disebut PB1, masuk kelompok Pasal 3 ayat (4) huruf b yang dipungut berdasarkan penghitungan sendiri oleh Wajib Pajak.
| Aspek | Pajak Reklame | PB1 (PBJT Makanan dan Minuman) |
|---|---|---|
| Cara pemungutan | Penetapan Kepala Daerah (PP 35/2023 Pasal 3 ayat (3) huruf b) | Penghitungan sendiri oleh Wajib Pajak (Pasal 3 ayat (4) huruf b) |
| Dokumen utama | SKPD terbit dari Bapenda | SPTPD yang Anda isi dan laporkan sendiri |
| Siapa yang menghitung | Pemerintah daerah, berdasar data objek yang didaftarkan | Anda sendiri, dari data penjualan |
| Siapa yang menanggung biayanya | Pemilik usaha, masuk biaya usaha | Konsumen, usaha hanya memungut dan menyetor |
| Frekuensi | Mengikuti masa penyelenggaraan reklame | Bulanan mengikuti masa pajak |
Perbedaan di baris terakhir tabel itu yang paling terasa di dompet. PB1 numpang lewat di kasir Anda karena yang membayar adalah pelanggan. Pajak reklame keluar dari kantong Anda sendiri, jadi ia biaya usaha betulan yang perlu dianggarkan. Kalau Anda ingin memahami cara kerja pajak daerah secara umum, mulai dari status Wajib Pajak sampai mekanisme setornya, kami sudah membahasnya terpisah di panduan pajak restoran PB1 dan tidak akan mengulangnya di sini.
Poin Penting: Karena pajak reklame ditetapkan Kepala Daerah, Anda tidak menghitung dan menyetor sendiri seperti PB1. Alurnya terbalik: Anda mendaftarkan objek reklamenya, pemerintah daerah yang menerbitkan surat ketetapan, lalu Anda membayar sesuai angka di surat itu sebelum jatuh tempo. Menunggu tagihan datang sendiri tanpa pernah mendaftar bukan strategi yang aman.
Yang Kena Pajak Reklame dan Yang Dikecualikan
Pasal 60 ayat (2) UU HKPD menyebut sembilan jenis reklame yang menjadi objek pajak. Daftarnya jauh lebih luas dari yang dibayangkan kebanyakan pemilik usaha, karena tidak berhenti di billboard raksasa di pinggir jalan tol.
| Jenis objek pajak reklame (Pasal 60 ayat (2)) | Bentuk yang sering dipakai usaha kecil |
|---|---|
| Reklame papan/billboard/videotron/megatron | Papan nama besar, neon box, layar LED depan gerai |
| Reklame kain | Spanduk promo, umbul-umbul, banner kain di pagar |
| Reklame melekat/stiker | Stiker promo di kaca etalase dan pintu |
| Reklame selebaran | Brosur dan flyer yang disebar ke pengunjung |
| Reklame berjalan, termasuk pada kendaraan | Branding di mobil boks atau motor pengantaran |
| Reklame udara | Balon udara promosi |
| Reklame apung | Media promosi di atas perairan |
| Reklame film/slide | Tayangan iklan yang diproyeksikan |
| Reklame peragaan | Demo produk atau sampling di area publik |
Lalu Pasal 60 ayat (3) menyebut apa saja yang dikecualikan. Ada enam butir di tingkat undang-undang:
- Penyelenggaraan reklame melalui internet, televisi, radio, warta harian, warta mingguan, warta bulanan, dan sejenisnya.
- Label atau merek produk yang melekat pada barang yang diperdagangkan, yang berfungsi untuk membedakan dari produk sejenis lainnya.
- Nama pengenal usaha atau profesi yang dipasang melekat pada bangunan dan/atau di dalam area tempat usaha atau profesi, yang jenis, ukuran, bentuk, dan bahan reklamenya diatur dalam Peraturan Kepala Daerah (Perkada).
- Reklame yang diselenggarakan oleh Pemerintah atau Pemerintah Daerah.
- Reklame dalam rangka kegiatan politik, sosial, dan keagamaan yang tidak disertai iklan komersial.
- Reklame lainnya yang diatur dengan Perda.
Butir pertama layak digarisbawahi untuk pembaca yang jualannya banyak di media sosial. Iklan Instagram, TikTok, dan Google yang Anda pasang bukan objek pajak reklame daerah, karena penyelenggaraan reklame lewat internet dikecualikan secara eksplisit di tingkat undang-undang.
Butir keenam adalah pintu yang membuat daftar tiap daerah bisa lebih panjang. DKI Jakarta memakainya. Selain lima pengecualian yang sudah disebut UU, Bapenda DKI Jakarta juga mencantumkan reklame yang semata-mata memuat nama tempat ibadah dan tempat panti asuhan, reklame yang semata-mata mengenai pemilikan dan/atau peruntukan tanah dengan luas tidak melebihi 1 meter persegi dan diselenggarakan di atas tanah tersebut kecuali reklame produk, serta reklame yang diselenggarakan perwakilan diplomatik dan lembaga organisasi internasional.
Poin Penting: Daftar pengecualian di daerah Anda bisa lebih panjang daripada enam butir di UU HKPD, tapi tidak bisa lebih pendek. Jadi kalau petugas atau calo menyebut sesuatu kena pajak padahal jelas masuk salah satu dari enam butir itu, Anda punya pijakan untuk bertanya balik dengan sopan sambil menyebut pasalnya.
Papan Nama Toko: Kapan Bebas Pajak, Kapan Tidak
Ini bagian yang paling berguna untuk pemilik warung dan toko, dan sekaligus paling sering keliru dipahami. Pengecualian nama pengenal usaha di Pasal 60 ayat (3) huruf c bukan pengecualian tanpa syarat. Bacalah kalimatnya perlahan, karena ada tiga syarat yang harus terpenuhi bersamaan.
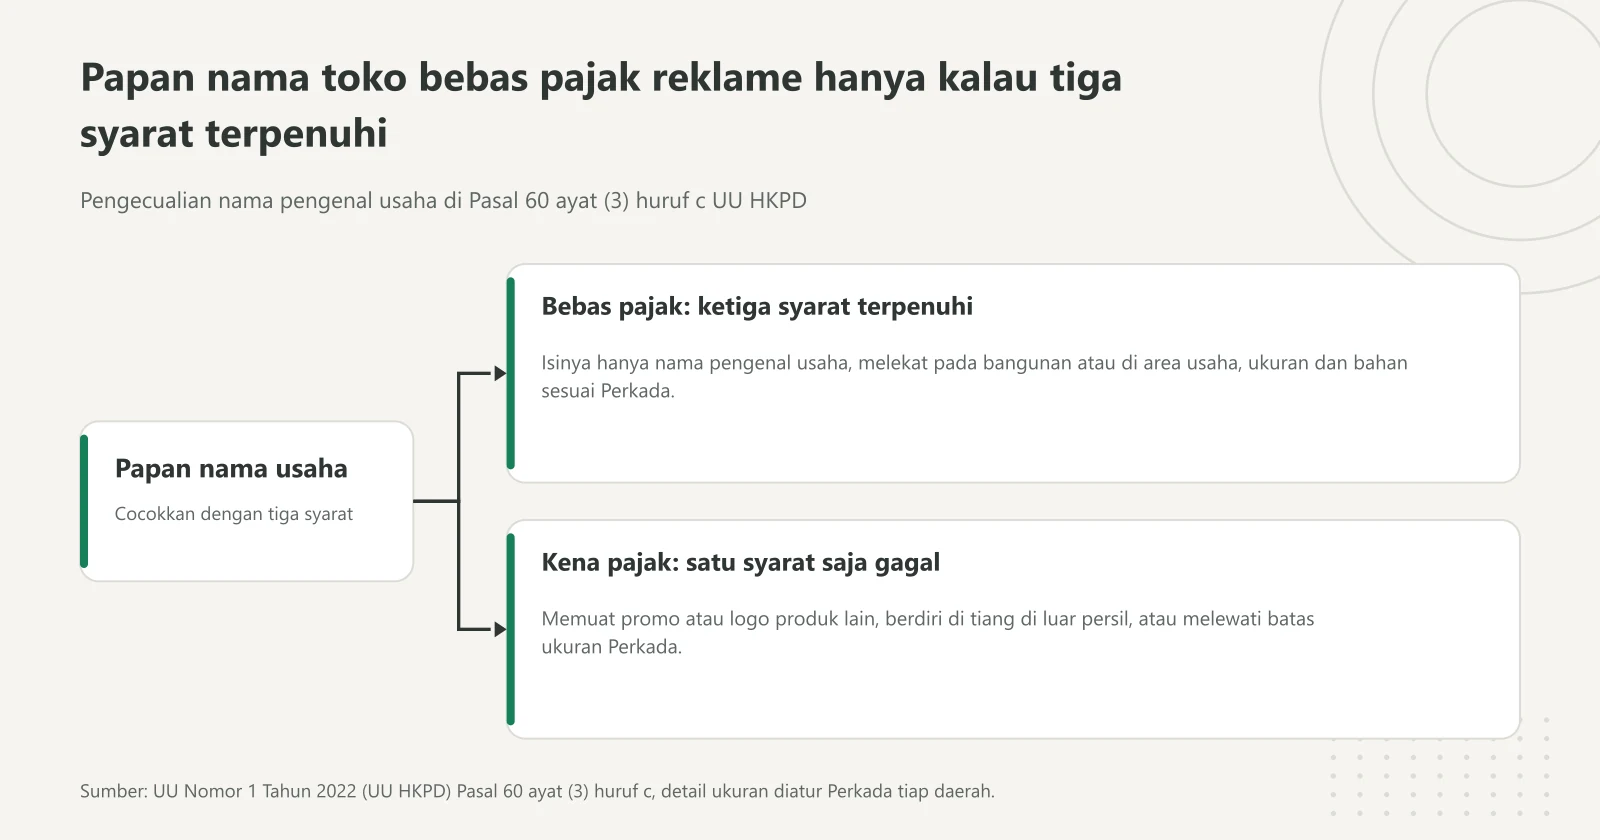
Papan nama hanya masuk cabang atas kalau ketiga syarat terpenuhi bersamaan. Cukup satu syarat gagal, misalnya ada logo produk lain atau berdiri di tiang luar persil, papan itu kembali jadi objek pajak reklame. Diagram: Kasirnesia, diolah dari UU HKPD Pasal 60 ayat (3) huruf c.
Syarat pertama, isinya memang nama pengenal usaha atau profesi. Papan bertuliskan "Kopi Ndalem" adalah nama pengenal. Papan bertuliskan "Kopi Ndalem, Beli 2 Gratis 1, Promo Sampai Akhir Bulan" sudah memuat ajakan komersial. Papan bertuliskan nama toko Anda lengkap dengan logo besar merek minuman yang Anda jual juga bergeser jadi reklame produk, karena yang dipromosikan bukan lagi identitas Anda melainkan produk pihak lain.
Syarat kedua, dipasang melekat pada bangunan dan/atau di dalam area tempat usaha. Papan yang menempel di dinding depan kios Anda memenuhi syarat ini. Neon box yang berdiri di atas tiang sendiri di bahu jalan, di luar batas persil usaha, tidak melekat pada bangunan dan tidak berada di dalam area tempat usaha. Konstruksi seperti itu umumnya diperlakukan sebagai reklame biasa.
Syarat ketiga, jenis, ukuran, bentuk, dan bahannya sesuai yang diatur Perkada. Inilah bagian yang tidak bisa dijawab satu artikel untuk seluruh Indonesia, karena undang-undang sengaja mendelegasikannya ke daerah. Perda Kota Bandung Nomor 1 Tahun 2024 dan Perda Kota Yogyakarta Nomor 10 Tahun 2023 sama-sama mengulang rumusan itu lalu menyerahkan detailnya ke Peraturan Wali Kota. Bapenda DKI Jakarta menyebut detailnya diatur dalam Peraturan Gubernur.
Artinya, dua warung dengan papan nama identik di dua kota berbeda bisa berakhir dengan status pajak yang berbeda, semata karena batas ukuran di Perkada masing-masing tidak sama. Itu bukan ketidakadilan, itu memang desain otonomi daerah.
Pro Tip: Sebelum menghubungi siapa pun, buka situs JDIH kabupaten/kota Anda dan cari Peraturan Wali Kota atau Peraturan Bupati tentang pajak reklame atau penyelenggaraan reklame. Catat tiga angka saja: batas ukuran papan nama yang dikecualikan, nilai sewa reklame per meter persegi untuk kelas jalan lokasi Anda, dan tarif pajaknya. Tiga angka itu sudah cukup untuk memperkirakan posisi Anda sebelum datang ke loket, dan membuat Anda tidak mudah digiring ke angka yang tidak berdasar.
Satu kebiasaan sederhana yang menghemat banyak masalah: foto papan nama Anda lengkap dengan meteran di sampingnya, lalu simpan foto itu bersama nota pembuatannya. Kalau suatu saat ada pertanyaan soal ukuran atau tanggal pemasangan, Anda punya bukti, bukan ingatan.
Cara Menghitung Nilai Sewa Reklame dan Contoh Hitungnya
Rumus dasarnya pendek. Pasal 62 ayat (1) UU HKPD menetapkan dasar pengenaan pajak reklame adalah nilai sewa reklame, dan besaran pokok pajaknya dihitung dengan mengalikan dasar pengenaan itu dengan tarif.
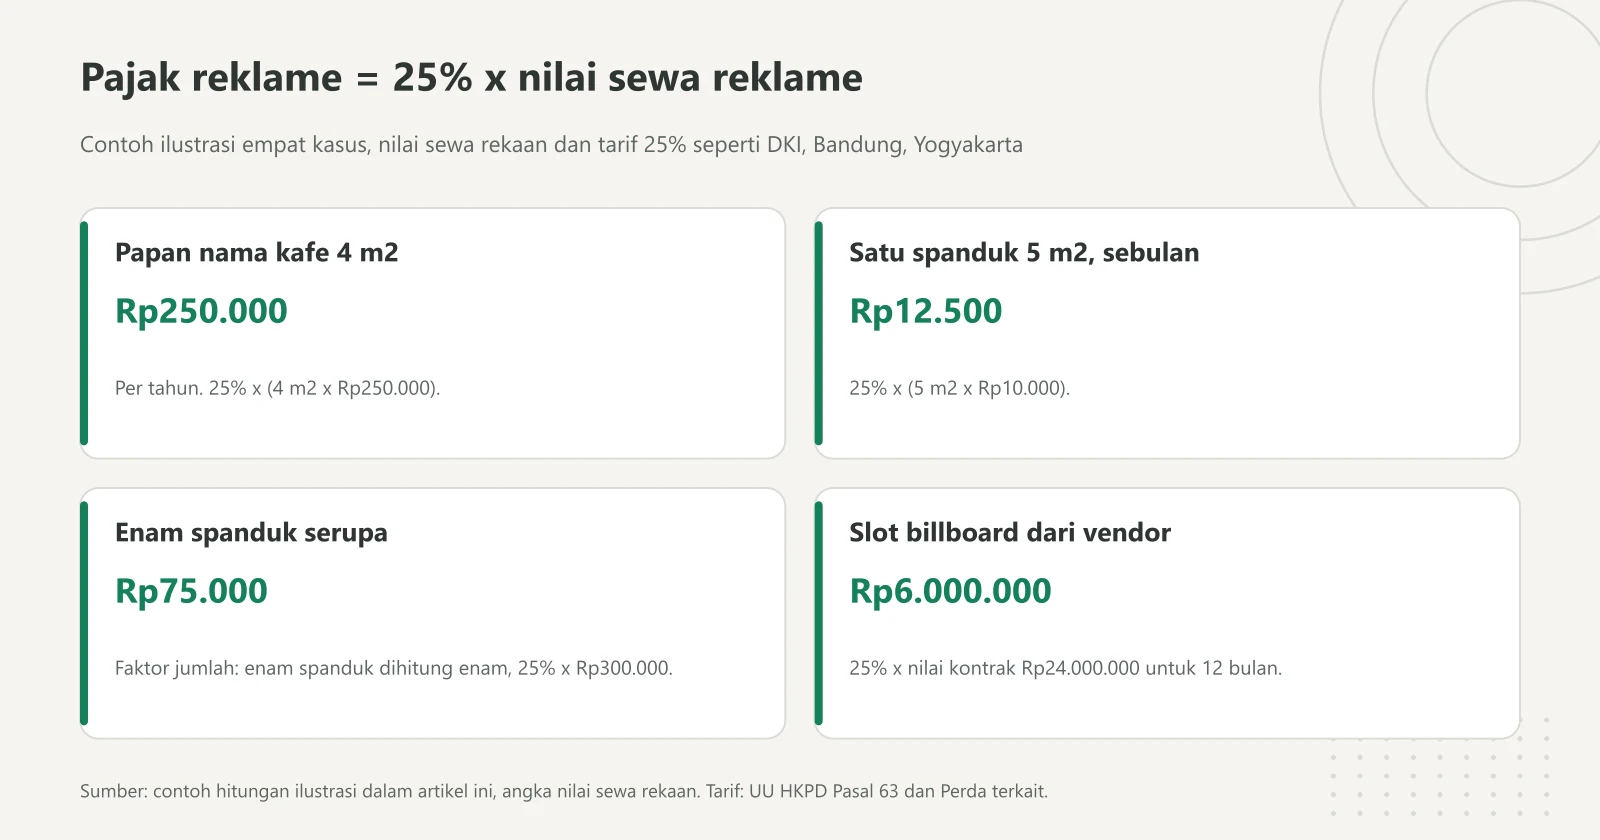
Keempat kartu memakai rumus yang sama, tarif 25% dikali nilai sewa reklame. Bedanya ada di dasar hitungnya: luas dan nilai sewa per meter untuk reklame sendiri, nilai kontrak untuk reklame lewat vendor. Diagram: Kasirnesia, contoh hitungan ilustrasi dengan nilai sewa rekaan.
Pajak Reklame = Tarif x Nilai Sewa Reklame
Bagian tarifnya paling mudah. Pasal 63 ayat (1) UU HKPD menetapkan tarif pajak reklame paling tinggi 25 persen, lalu ayat (2) menyerahkan penetapan angkanya ke Perda. Tiga daerah yang kami periksa langsung ke naskah resminya sama-sama memakai angka plafon itu: DKI Jakarta 25 persen menurut halaman resmi Bapenda DKI, Kota Bandung 25 persen menurut Pasal 34 Perda Nomor 1 Tahun 2024, dan Kota Yogyakarta 25 persen menurut Pasal 31 Perda Nomor 10 Tahun 2023. Kesamaan ini kebetulan, bukan aturan, jadi Perda daerah Anda tetap wajib dicek sendiri.
Yang bikin pusing justru nilai sewa reklamenya, karena ada dua jalur berbeda menurut Pasal 62.
Jalur pertama, reklame diselenggarakan pihak ketiga. Nilai sewa reklame ditetapkan berdasarkan nilai kontrak reklame. Sederhana, angkanya sudah hitam di atas putih di kontrak Anda dengan vendor.
Jalur kedua, reklame diselenggarakan sendiri. Nilai sewa dihitung dengan memperhatikan tujuh faktor yang disebut Pasal 62 ayat (3).
| Faktor penentu nilai sewa reklame | Yang dilihat petugas di lapangan |
|---|---|
| Jenis | Papan permanen, kain, stiker, atau berjalan |
| Bahan yang digunakan | Kain biasa, vinyl, akrilik, neon box, atau LED |
| Lokasi penempatan | Kelas jalan tempat reklame berdiri, protokol atau lingkungan |
| Waktu penayangan | Siang saja, atau menyala juga malam hari |
| Jangka waktu penyelenggaraan | Harian, mingguan, bulanan, atau tahunan |
| Jumlah | Berapa unit yang dipasang, bukan cuma satu yang terlihat dari depan |
| Ukuran media | Luas dalam meter persegi |
Pasal 62 ayat (5) menegaskan perhitungan nilai sewa reklame itu ditetapkan dengan Perkada. Jadi angka rupiah per meter persegi tidak akan Anda temukan di undang-undang mana pun, dan siapa pun yang menyebut satu angka nasional untuk seluruh Indonesia sedang keliru.
Supaya konsepnya terbayang, berikut tiga hitungan contoh ilustrasi. Angka nilai sewa di bawah ini kami karang sebagai contoh dan bukan tarif resmi daerah mana pun. Tarif pajaknya kami pakai 25 persen sesuai tiga daerah terverifikasi di atas.
| Kasus (contoh ilustrasi) | Nilai sewa reklame | Hitungan | Pajak |
|---|---|---|---|
| Papan nama kafe 4 m x 1 m yang memuat logo produk, asumsi nilai sewa Rp250.000 per m2 per tahun | 4 m2 x Rp250.000 = Rp1.000.000 per tahun | 25% x Rp1.000.000 | Rp250.000 per tahun |
| Spanduk kain 5 m x 1 m dipasang sebulan, asumsi nilai sewa Rp10.000 per m2 per bulan | 5 m2 x Rp10.000 = Rp50.000 | 25% x Rp50.000 | Rp12.500 per spanduk |
| Enam spanduk serupa dipasang serentak sebulan | 6 x Rp50.000 = Rp300.000 | 25% x Rp300.000 | Rp75.000 |
| Sewa slot billboard dari vendor, nilai kontrak Rp24.000.000 untuk 12 bulan | Nilai kontrak Rp24.000.000 | 25% x Rp24.000.000 | Rp6.000.000 |
Perhatikan baris terakhir. Rp6 juta bukan angka yang enak muncul mendadak, dan di banyak kontrak periklanan angka itu sudah dimasukkan vendor ke harga sewa. Masalahnya, "sudah termasuk" tidak selalu tertulis. Minta vendor menyatakannya hitam di atas putih.
Perhatikan juga baris kedua dan ketiga. Faktor "jumlah" di Pasal 62 ayat (3) berarti enam spanduk dihitung enam, bukan satu. Pemilik usaha yang memasang spanduk promo di enam titik sepanjang jalan sering mengira itu satu objek yang sama.
Poin Penting: Jangan pakai angka di tabel ini sebagai patokan tagihan Anda. Itu ilustrasi untuk memahami mekanismenya, bukan tarif. Angka yang mengikat cuma yang tercantum di Perkada daerah Anda dan di surat ketetapan yang diterbitkan Bapenda setempat.
Satu catatan biaya yang sering terlewat: nota pembuatan papan atau spanduk dari percetakan bisa memuat PPN kalau vendornya sudah dikukuhkan sebagai Pengusaha Kena Pajak. Itu pajak pusat yang terpisah sama sekali dari pajak reklame daerah, dan penjelasan lengkapnya ada di artikel kami soal PPN serta apa itu PKP. Dua pungutan berbeda di satu proyek papan nama, jadi jangan sampai Anda mengira sudah membayar dua kali untuk hal yang sama.
Cara Mengurus Izin dan Pendaftaran Reklame
Karena pajak reklame dipungut berdasarkan penetapan Kepala Daerah, urutan kerjanya kebalikan dari PB1. Anda tidak mengisi laporan lalu menyetor sendiri. Anda mendaftarkan objeknya, menunggu surat ketetapan, lalu membayar sesuai angka di surat itu.
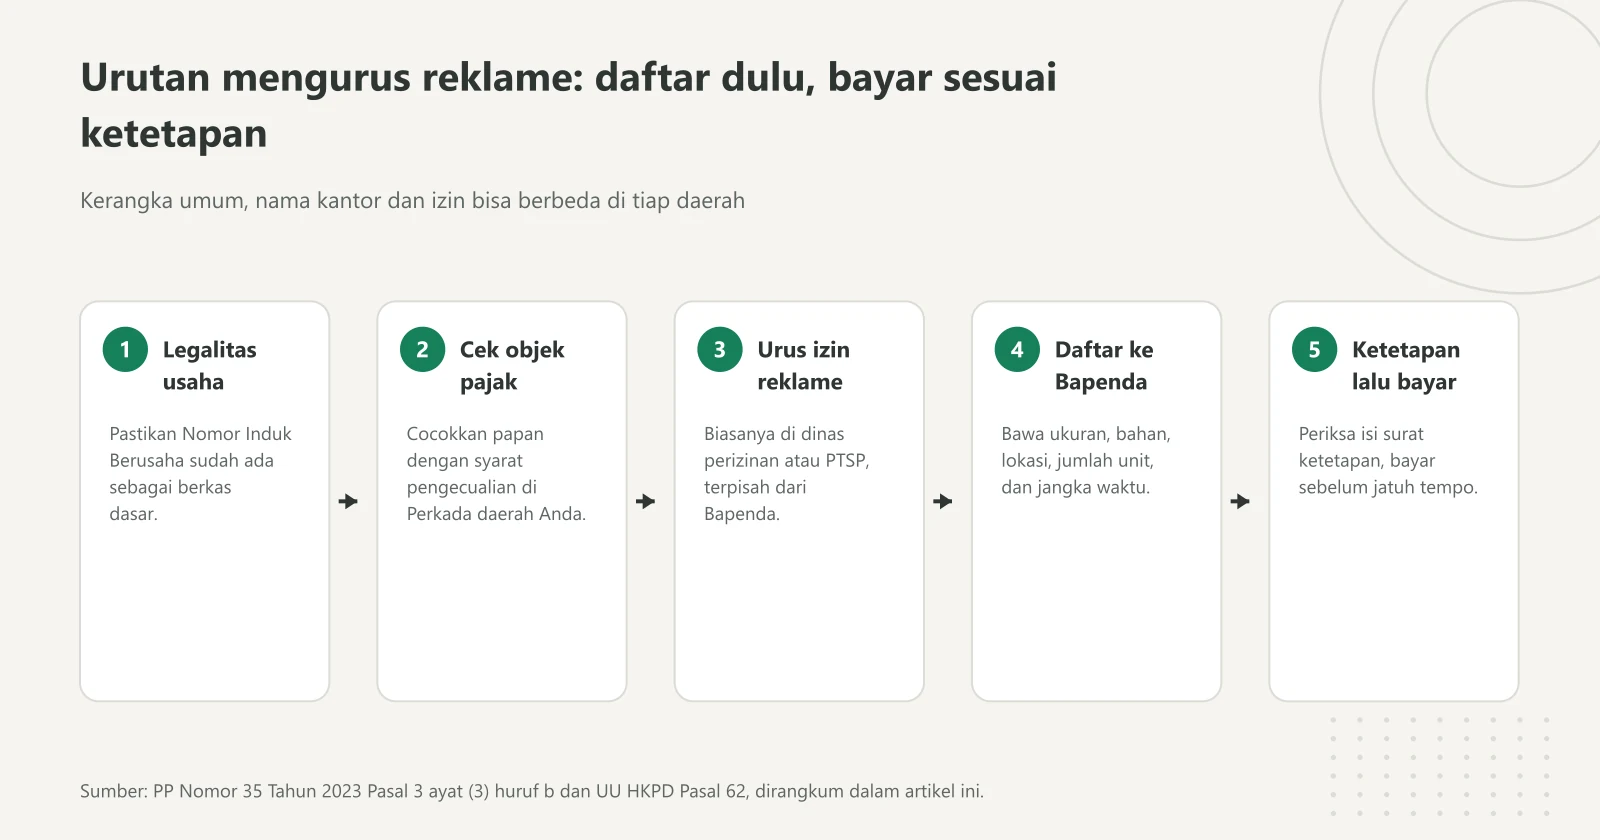
Baca dari kiri ke kanan: pembayaran baru terjadi di langkah terakhir, setelah objek didaftarkan dan surat ketetapan terbit. Nama kantor dan izinnya bisa berbeda di tiap daerah. Diagram: Kasirnesia, diolah dari PP 35/2023 dan UU HKPD.
Nama kantor dan nama izinnya berbeda-beda antar daerah, jadi anggap urutan berikut sebagai kerangka yang perlu Anda konfirmasi ke Bapenda dan dinas perizinan setempat, bukan prosedur seragam nasional.
- Pastikan legalitas usaha beres lebih dulu. Hampir semua loket perizinan daerah meminta identitas usaha yang sah sebagai berkas dasar. Kalau usaha Anda belum punya Nomor Induk Berusaha, mulai dari sana. Langkahnya kami rinci di panduan cara membuat NIB.
- Cek dulu apakah reklame Anda memang objek pajak. Buka Perkada daerah Anda dan cocokkan papan Anda dengan tiga syarat pengecualian nama pengenal usaha di bagian sebelumnya. Kalau lolos pengecualian, sebagian besar urusan selesai di titik ini.
- Urus izin penyelenggaraan reklamenya. Izin ini terpisah dari urusan pajak dan biasanya ditangani dinas perizinan atau PTSP, bukan Bapenda. Untuk konstruksi permanen yang berdiri sendiri, banyak daerah menambahkan persyaratan teknis bangunan. Tanyakan sejak awal supaya tidak bolak-balik.
- Daftarkan objek reklame ke Bapenda. Bawa data yang persis: ukuran dalam meter persegi, bahan, titik lokasi, jumlah unit, dan rencana jangka waktu pemasangan. Tujuh faktor di Pasal 62 ayat (3) semuanya berangkat dari data ini, jadi data yang asal-asalan menghasilkan ketetapan yang asal-asalan juga.
- Terima surat ketetapan dan periksa isinya. Cocokkan luas, jumlah unit, jangka waktu, dan tarif yang dipakai. Kalau ada yang tidak cocok dengan kondisi sebenarnya, tanyakan sebelum membayar, bukan sesudah.
- Bayar sebelum jatuh tempo dan simpan buktinya. Catat tanggal berakhirnya masa penyelenggaraan di kalender, lalu pasang pengingat sebulan sebelumnya untuk perpanjangan. Reklame yang masa izinnya habis tapi papannya masih terpasang adalah kondisi yang paling sering memicu masalah.
Pro Tip: Datang ke loket dengan foto papan, meteran di dalam foto, nota pembuatan, dan denah titik pemasangan. Berkas sesederhana ini memangkas tebak-tebakan di lapangan dan membuat data di surat ketetapan lebih dekat ke kondisi sebenarnya. Kalau petugas menyebut angka yang jauh dari perkiraan Anda, minta ditunjukkan pasal Perkada yang dipakai. Permintaan itu wajar dan biasa.
Kalau Anda punya beberapa outlet di kabupaten atau kota berbeda, perlakukan tiap lokasi sebagai urusan terpisah. Pasal 33 Perda Kota Yogyakarta Nomor 10 Tahun 2023, misalnya, menegaskan wilayah pemungutan pajak reklame adalah daerah tempat reklame diselenggarakan. Bapenda DKI Jakarta menyebut aturan senada, dengan pengecualian untuk reklame berjalan yang dipungut di wilayah tempat usaha penyelenggara terdaftar. Jadi tiga outlet di tiga kota berarti tiga urusan, tiga surat ketetapan, dan tiga tanggal jatuh tempo.
Risiko Kalau Tidak Bayar atau Memasang Tanpa Izin
Konsekuensi finansialnya diatur di PP Nomor 35 Tahun 2023. Karena pajak reklame masuk kelompok pajak yang ditetapkan Kepala Daerah, jalur penagihannya lewat Surat Tagihan Pajak Daerah (STPD), bukan lewat SKPDKB seperti pajak yang dihitung sendiri.
Pasal 78 ayat (2) huruf a PP 35/2023 menyebut STPD dapat diterbitkan kalau pajak terutang dalam SKPD tidak atau kurang dibayar setelah jatuh tempo pembayaran. Lalu Pasal 78 ayat (4) menetapkan tagihan dalam STPD berupa pokok pajak yang kurang dibayar ditambah sanksi administratif berupa bunga sebesar 1 persen per bulan, dihitung dari tanggal jatuh tempo sampai tanggal pembayaran, untuk jangka waktu paling lama 24 bulan, dengan bagian dari bulan dihitung penuh satu bulan. Pasal 78 ayat (1) memberi ruang waktu penerbitan STPD sampai paling lama 5 tahun sejak pajak terutang.
Berikut gambarannya untuk pokok pajak Rp250.000, memakai contoh ilustrasi papan nama kafe di bagian sebelumnya.
| Keterlambatan | Bunga (1% per bulan) | Total yang harus dibayar |
|---|---|---|
| 1 bulan | Rp2.500 | Rp252.500 |
| 6 bulan | Rp15.000 | Rp265.000 |
| 12 bulan | Rp30.000 | Rp280.000 |
| 24 bulan (batas maksimal) | Rp60.000 | Rp310.000 |
Kami mau jujur soal ini: untuk pokok sekecil itu, bunganya tidak menakutkan. Kalau seluruh risiko pajak reklame cuma soal bunga, tidak akan banyak orang repot. Yang membuat perkaranya mahal justru hal-hal yang tidak muncul di tabel:
Papannya bisa ditertibkan. Penertiban reklame tanpa izin diatur lewat Perda dan Perkada masing-masing daerah, dan bentuknya berbeda-beda. Yang perlu Anda hitung bukan besaran dendanya, tapi biaya membuat ulang papan yang sudah telanjur dibongkar, ditambah hari-hari usaha berjalan tanpa penanda di depan pintu.
Bunganya tidak berhenti di satu papan. Kalau Anda punya beberapa titik reklame dan semuanya tidak terdaftar bertahun-tahun, angka pokoknya berlipat lebih dulu sebelum bunga masuk hitungan.
Urusan lain ikut tersendat. Berkas perizinan usaha yang saling terkait sering meminta bukti tidak ada tunggakan pajak daerah. Tunggakan kecil yang dibiarkan bisa muncul lagi persis saat Anda sedang butuh izin diproses cepat.
Biayanya tidak mengurangi PPh Anda. Ini yang paling sering luput. Kalau Anda memakai skema PPh Final UMKM, pajaknya dihitung dari peredaran bruto, bukan dari laba setelah biaya. Artinya pengeluaran pajak reklame tidak memperkecil PPh yang harus Anda setor, jadi ia murni menggerus margin. Aturan mainnya kami bahas lengkap di panduan PPh Final UMKM.
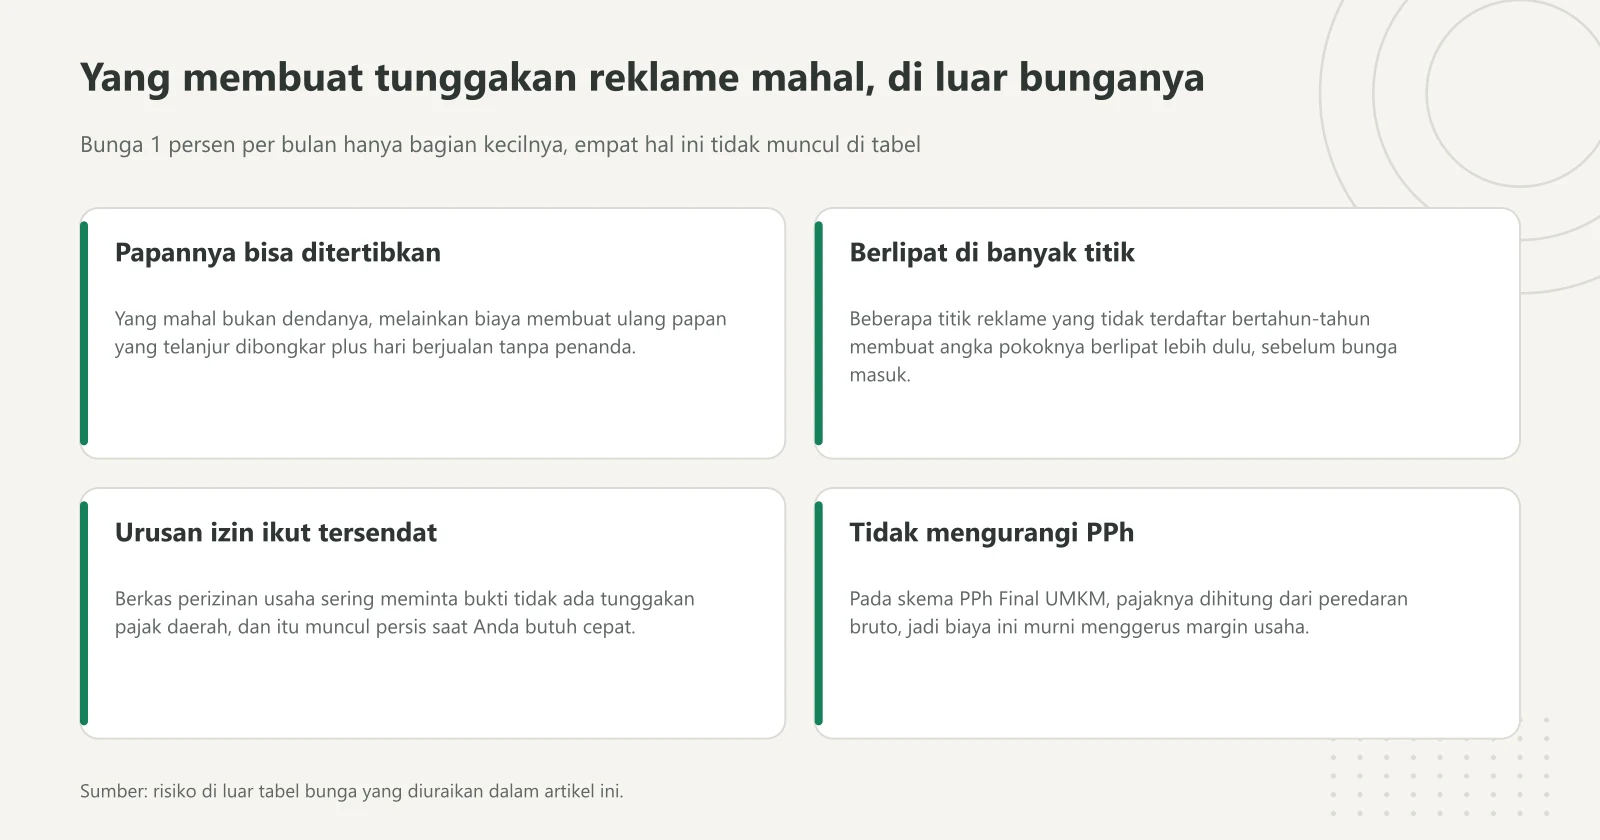
Tabel di atas menghitung bunganya, dan angkanya memang kecil. Keempat hal inilah yang membuat tunggakan reklame terasa mahal, dan tidak satu pun bisa dibayar belakangan seperti bunga. Diagram: Kasirnesia, diolah dari uraian artikel ini.
Karena itu, tempatkan pajak reklame di tempat yang benar sejak awal, yaitu sebagai pos biaya tetap tahunan dalam anggaran usaha Anda, sejajar dengan sewa tempat dan langganan listrik. Cara menyusun dan memantau pos-pos semacam ini kami bahas di artikel biaya operasional. Sekali dianggarkan, urusannya jadi rutinitas administrasi biasa, bukan kejutan.
Posisi kami perlu jelas di sini. Kasirnesia adalah aplikasi kasir, bukan konsultan pajak dan bukan biro perizinan. Kami tidak bisa menghitung pajak reklame Anda, karena angkanya lahir dari Perkada daerah dan surat ketetapan Bapenda, bukan dari data transaksi di mesin kasir. Yang bisa dibantu aplikasi kasir adalah bagian setelahnya: mencatat pengeluaran tahunan seperti ini secara konsisten supaya terlihat di laporan, sehingga saat menyusun anggaran tahun berikutnya Anda tidak lupa memasukkannya.
Pertanyaan yang Sering Diajukan (FAQ)
Apakah papan nama toko kena pajak reklame?
Belum tentu. Pasal 60 ayat (3) huruf c UU Nomor 1 Tahun 2022 (HKPD) mengecualikan nama pengenal usaha atau profesi yang dipasang melekat pada bangunan dan/atau di dalam area tempat usaha, dengan jenis, ukuran, bentuk, dan bahan yang diatur dalam Peraturan Kepala Daerah. Jadi papan yang hanya memuat nama toko Anda dan menempel di bangunan usaha sendiri berpeluang bebas, sementara papan yang memuat iklan produk atau berdiri di luar area usaha tetap menjadi objek pajak. Batas ukuran dan bahannya berbeda tiap daerah, jadi wajib dicek ke Perkada setempat.
Berapa tarif pajak reklame yang berlaku?
Pasal 63 ayat (1) UU HKPD menetapkan tarif pajak reklame paling tinggi 25 persen, dan tarif yang benar-benar berlaku ditetapkan lewat Peraturan Daerah kabupaten/kota. Tiga daerah yang kami periksa langsung ke naskah Perda dan halaman resminya sama-sama memakai angka plafon: DKI Jakarta 25 persen, Kota Bandung 25 persen (Pasal 34 Perda Nomor 1 Tahun 2024), dan Kota Yogyakarta 25 persen (Pasal 31 Perda Nomor 10 Tahun 2023). Anda tetap perlu mengecek Perda daerah sendiri karena angkanya tidak otomatis sama.
Bagaimana cara menghitung pajak reklame?
Pajak reklame dihitung dengan mengalikan tarif dengan nilai sewa reklame. Kalau reklame diselenggarakan pihak ketiga, nilai sewa reklame ditetapkan berdasarkan nilai kontrak reklame. Kalau Anda menyelenggarakan sendiri, nilai sewa dihitung dengan memperhatikan tujuh faktor menurut Pasal 62 ayat (3) UU HKPD: jenis, bahan yang digunakan, lokasi penempatan, waktu penayangan, jangka waktu penyelenggaraan, jumlah, dan ukuran media reklame. Angka rupiah per meter perseginya sendiri ditetapkan lewat Peraturan Kepala Daerah, bukan lewat undang-undang.
Kalau saya menyewa billboard dari vendor, siapa yang wajib bayar pajaknya?
Menurut Pasal 61 UU HKPD, subjek pajak reklame adalah pihak yang menggunakan reklame, sedangkan Wajib Pajak adalah pihak yang menyelenggarakan reklame. Kalau vendor yang memiliki dan memasang konstruksinya, vendor itulah yang berstatus Wajib Pajak, dan dasar pengenaannya adalah nilai kontrak yang Anda bayar. Karena itu tanyakan tertulis ke vendor apakah harga sewa yang ditawarkan sudah termasuk pajak reklame atau belum, supaya tidak muncul tagihan susulan.
Apa sanksinya kalau pajak reklame tidak dibayar?
Pajak reklame termasuk pajak yang dipungut berdasarkan penetapan Kepala Daerah (Pasal 3 ayat (3) huruf b PP Nomor 35 Tahun 2023), jadi Anda menerima SKPD lebih dulu. Kalau SKPD itu tidak atau kurang dibayar setelah jatuh tempo, Kepala Daerah dapat menerbitkan STPD dengan sanksi administratif berupa bunga 1 persen per bulan dari pajak yang kurang dibayar, untuk jangka waktu paling lama 24 bulan (Pasal 78 PP 35/2023). STPD masih bisa terbit dalam jangka waktu paling lama 5 tahun sejak pajak terutang.
Apakah spanduk promo yang cuma dipasang seminggu tetap kena pajak reklame?
Reklame kain termasuk salah satu dari sembilan jenis objek pajak reklame yang disebut Pasal 60 ayat (2) UU HKPD, jadi spanduk promo pada dasarnya adalah objek pajak. Jangka waktu pemasangan bukan penentu kena atau tidak kena, melainkan salah satu faktor yang menentukan besar nilai sewa reklame menurut Pasal 62 ayat (3). Spanduk seminggu menghasilkan nilai sewa yang jauh lebih kecil daripada spanduk setahun, tapi kewajiban mendaftarkannya tetap mengikuti aturan daerah masing-masing.
Apakah iklan di Instagram, TikTok, atau Google kena pajak reklame?
Tidak. Pasal 60 ayat (3) UU HKPD mengecualikan penyelenggaraan reklame melalui internet, televisi, radio, warta harian, warta mingguan, warta bulanan, dan sejenisnya. Jadi iklan Instagram, TikTok, dan Google yang Anda pasang bukan objek pajak reklame daerah, karena pengecualiannya disebut secara eksplisit di tingkat undang-undang. Yang tetap perlu Anda perhatikan adalah media fisiknya, misalnya spanduk kain, stiker promo di kaca etalase, atau papan di depan toko.
Sumber
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), status Berlaku, mencabut UU Nomor 28 Tahun 2009. Pasal 60 (objek dan pengecualian pajak reklame), Pasal 61 (subjek pajak dan Wajib Pajak), Pasal 62 (nilai sewa reklame dan tujuh faktornya), Pasal 63 (tarif paling tinggi 25 persen). Naskah resmi: peraturan.go.id, berkas PDF Lembaran Negara: uu1-2022bt.pdf.
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, status Berlaku. Pasal 3 ayat (3) huruf b (pajak reklame dipungut berdasarkan penetapan Kepala Daerah), Pasal 3 ayat (4) huruf b (PBJT dipungut berdasarkan penghitungan sendiri), Pasal 75 (SKPDKB hanya untuk pajak yang dihitung sendiri), Pasal 78 (STPD, jangka waktu 5 tahun, bunga 1 persen per bulan paling lama 24 bulan). Naskah resmi: peraturan.go.id, berkas PDF: pp-no-35-tahun-2023.pdf.
- Badan Pendapatan Daerah Provinsi DKI Jakarta, halaman "Pajak Reklame" (definisi reklame, sembilan jenis objek, delapan butir pengecualian termasuk batas 1 meter persegi untuk reklame peruntukan tanah, tarif 25 persen, dasar pengenaan nilai sewa reklame, wilayah pemungutan, dasar hukum PP 35/2023 dan Perda Provinsi DKI Jakarta Nomor 1 Tahun 2024). bapenda.jakarta.go.id.
- Peraturan Daerah Kota Bandung Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Pasal 32 ayat (3) huruf c (pengecualian nama pengenal usaha, detail diatur Peraturan Wali Kota), Pasal 33 (dasar pengenaan nilai sewa reklame), Pasal 34 (tarif 25 persen). peraturan.bpk.go.id. Perda ini sudah diubah oleh Perda Kota Bandung Nomor 2 Tahun 2025 yang berlaku 15 April 2025, tapi pasal-pasal yang diubah adalah Pasal 1, 29, 55, 56, 60, 62, 63, 69, 73, 75, 77, 85, 92, dan 93. Pasal 32 sampai 34 tentang pajak reklame tidak termasuk yang diubah, jadi tarif 25 persen itu masih yang berlaku.
- Peraturan Daerah Kota Yogyakarta Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, status Berlaku. Pasal 28 (objek dan pengecualian, detail pengecualian diatur Peraturan Wali Kota), Pasal 30 (nilai sewa reklame), Pasal 31 (tarif 25 persen), Pasal 33 (wilayah pemungutan). peraturan.bpk.go.id.
Catatan: seluruh angka rupiah dalam contoh hitungan di artikel ini adalah contoh ilustrasi untuk menjelaskan mekanisme, bukan tarif resmi daerah mana pun. Angka yang mengikat hanya yang tercantum di Peraturan Kepala Daerah tempat usaha Anda dan di surat ketetapan yang diterbitkan Bapenda setempat.
Punya pertanyaan soal mencatat biaya tahunan seperti pajak reklame supaya rapi di laporan usaha? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005.