Pajak daerah adalah kontribusi wajib kepada Daerah yang dipungut pemerintah provinsi atau pemerintah kabupaten/kota, bukan oleh Direktorat Jenderal Pajak, dan besarnya ditentukan Peraturan Daerah di tempat usaha Anda berdiri. Ada 16 jenis pajak daerah yang dikunci Undang-Undang, hanya sebagian kecil yang benar-benar menyentuh usaha kecil, dan tarif yang berlaku di kota Anda belum tentu sama dengan tarif di kota sebelah. Seluruh angka di artikel ini diambil dari UU Nomor 1 Tahun 2022 (UU HKPD) dan dari dua Perda yang naskah lengkapnya bisa Anda unduh sendiri.
Saya sering menemukan pemilik warung dan toko yang mengurus pajak pusat dengan rapi tapi tidak sadar punya kewajiban ke pemerintah kota. Bukan karena malas, tapi karena tidak ada yang pernah menjelaskan bahwa ada dua kantor pajak yang berbeda di hidup mereka. Artikel ini membereskan bagian yang kedua.
Daftar Isi
- Apa Itu Pajak Daerah dan Kenapa Ia Jarang Disebut Namanya
- Siapa yang Memungut: Provinsi Tujuh Jenis, Kabupaten/Kota Sembilan
- Enam Pajak Daerah yang Paling Sering Menyentuh Usaha Kecil
- Tarif Pajak Daerah Berbeda Tiap Daerah: Bukti dari Dua Perda
- Pajak Daerah Bukan Retribusi: Beda Dasar, Beda Konsekuensi
- Cara Mengecek Kewajiban Pajak Daerah Anda dalam Satu Sore
- Pertanyaan yang Sering Diajukan (FAQ)
- Sumber
Apa Itu Pajak Daerah dan Kenapa Ia Jarang Disebut Namanya
Pasal 1 angka 21 UU HKPD merumuskannya begini: pajak daerah adalah kontribusi wajib kepada Daerah yang terutang oleh orang pribadi atau badan, bersifat memaksa berdasarkan Undang-Undang, dengan tidak mendapatkan imbalan secara langsung, dan digunakan untuk keperluan Daerah bagi sebesar-besarnya kemakmuran rakyat.
Tiga kata di situ menentukan segalanya. Kepada Daerah, jadi uangnya masuk kas daerah, bukan kas negara. Bersifat memaksa, jadi tidak ada opsi menolak selama objeknya ada. Tidak mendapatkan imbalan secara langsung, jadi Anda tidak bisa menuntut layanan spesifik sebagai gantinya. Poin ketiga inilah yang nanti membedakan pajak dari retribusi.
Yang membuat pajak daerah jarang disebut namanya adalah kebiasaan di lapangan. Orang menyebutnya "PB1", "pajak reklame", "PBB", atau "pajak sumur", tanpa sadar keempatnya berada di keranjang yang sama. Padahal mengenali keranjangnya penting, karena keranjang itu punya satu payung hukum nasional dan satu Perda per daerah.
Bandingkan dengan pajak pusat yang mungkin sudah Anda kenal. PPN dipungut Direktorat Jenderal Pajak dan masuk kas negara. PPh Final UMKM juga pajak pusat, dihitung dari omzet usaha Anda, dan dilaporkan lewat sistem DJP. Dua-duanya tidak ada urusan dengan badan pendapatan daerah. Sebaliknya, badan pendapatan daerah tidak bisa mengutak-atik kewajiban PPh Anda.
Ada satu pagar penting yang sering tidak diketahui pemilik usaha. Pasal 6 ayat (1) UU HKPD menyatakan Pemerintah Daerah dilarang memungut Pajak selain jenis yang disebut dalam Pasal 4. Artinya daftar pajak daerah itu tertutup. Kalau ada pungutan bernama "pajak" yang tidak ada dalam daftar 16 jenis tersebut, pungutan itu tidak punya dasar sebagai pajak daerah, dan Anda berhak minta penjelasan dasar hukumnya.
Kerangka ini berlaku sejak UU HKPD diundangkan pada 5 Januari 2022, menggantikan UU Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah. Ketentuan peralihannya memberi waktu paling lama dua tahun bagi Perda lama untuk tetap berlaku, sehingga sejak awal 2024 hampir semua daerah sudah memakai Perda versi UU HKPD.
Siapa yang Memungut: Provinsi Tujuh Jenis, Kabupaten/Kota Sembilan
Ini bagian yang paling sering membuat orang salah alamat. Pajak daerah tidak dipungut oleh satu lembaga. Ada dua lapis pemerintahan yang masing-masing punya daftar sendiri, dan daftar itu tidak tumpang tindih.
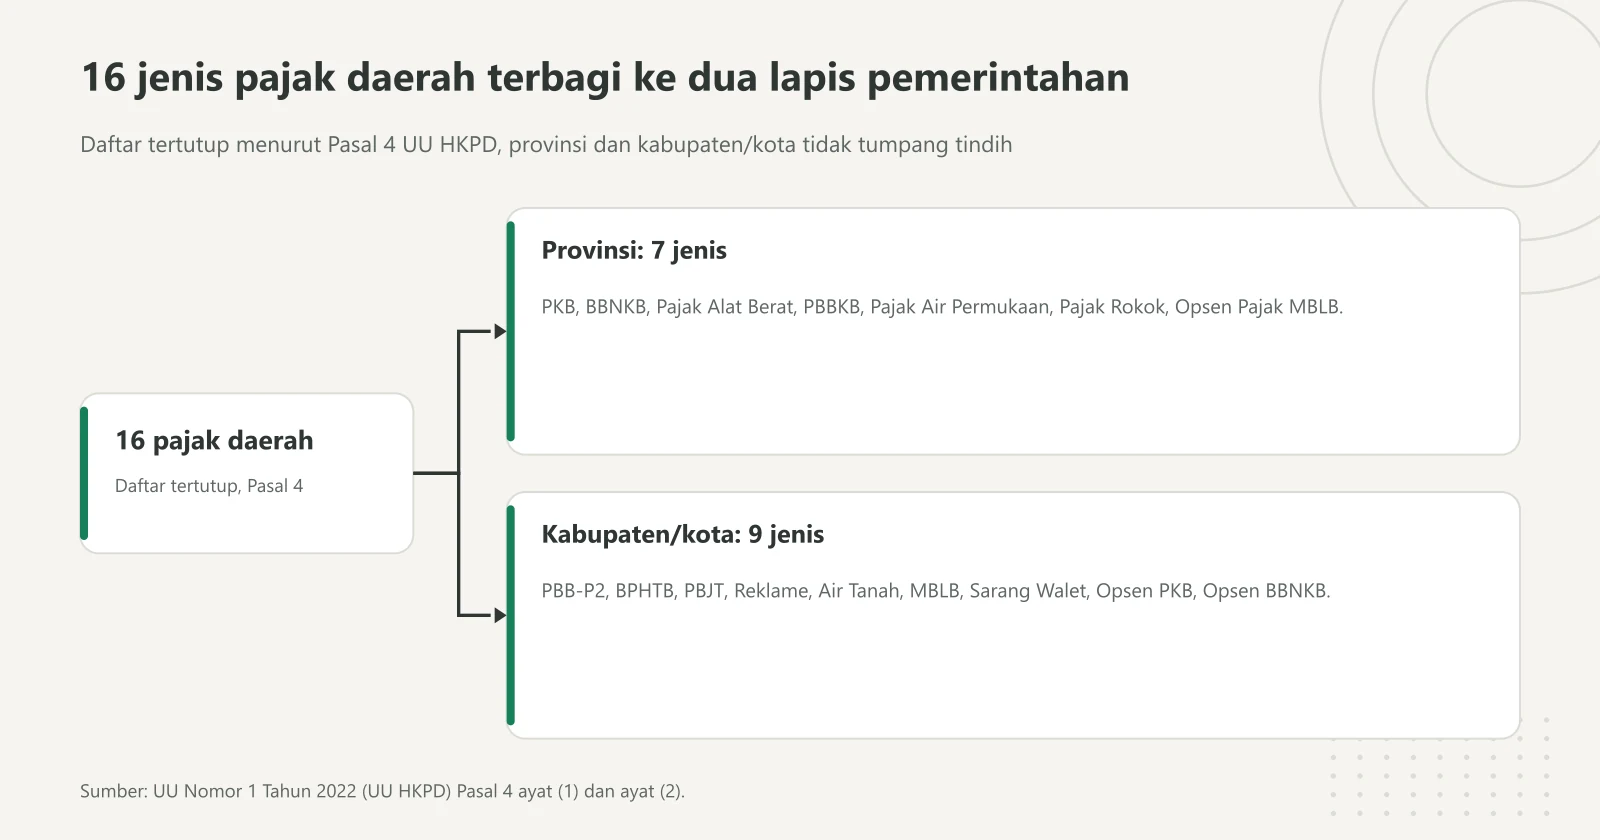
Enam belas jenis pajak daerah terbagi ke dua alamat. Pajak yang paling sering menyentuh usaha kecil, seperti PBJT, PBB-P2, dan Pajak Reklame, ada di cabang bawah, jadi urusannya ke badan pendapatan kabupaten/kota. Diagram: Kasirnesia, diolah dari UU HKPD Pasal 4.
Pasal 4 ayat (1) UU HKPD memberi provinsi tujuh jenis pajak. Pasal 4 ayat (2) memberi kabupaten/kota sembilan jenis. Tabel berikut memuat keenam belasnya lengkap dengan batas atas tarif menurut Undang-Undang.
| Jenis pajak daerah | Dipungut oleh | Tarif paling tinggi menurut UU HKPD |
|---|---|---|
| PKB (Pajak Kendaraan Bermotor) | Provinsi | 1,2 persen untuk kepemilikan pertama, progresif sampai 6 persen |
| BBNKB (Bea Balik Nama Kendaraan Bermotor) | Provinsi | 12 persen |
| PAB (Pajak Alat Berat) | Provinsi | 0,2 persen |
| PBBKB (Pajak Bahan Bakar Kendaraan Bermotor) | Provinsi | 10 persen |
| PAP (Pajak Air Permukaan) | Provinsi | 10 persen |
| Pajak Rokok | Provinsi | 10 persen dari cukai rokok |
| Opsen Pajak MBLB | Provinsi | 25 persen dari pajak terutang |
| PBB-P2 (Pajak Bumi dan Bangunan Perdesaan dan Perkotaan) | Kabupaten/kota | 0,5 persen |
| BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan) | Kabupaten/kota | 5 persen |
| PBJT (Pajak Barang dan Jasa Tertentu) | Kabupaten/kota | 10 persen, kecuali hiburan tertentu 40 sampai 75 persen |
| Pajak Reklame | Kabupaten/kota | 25 persen |
| PAT (Pajak Air Tanah) | Kabupaten/kota | 20 persen |
| Pajak MBLB (Mineral Bukan Logam dan Batuan) | Kabupaten/kota | 20 persen |
| Pajak Sarang Burung Walet | Kabupaten/kota | 10 persen |
| Opsen PKB | Kabupaten/kota | 66 persen dari PKB terutang |
| Opsen BBNKB | Kabupaten/kota | 66 persen dari BBNKB terutang |
Tiga catatan penting sebelum Anda memakai tabel ini.
Pertama, semua angka di kolom kanan adalah plafon, bukan tarif otomatis. Hampir setiap pasal tarif di UU HKPD ditutup kalimat bahwa tarifnya ditetapkan dengan Perda. Bagian berikutnya menunjukkan seberapa jauh angka nyata bisa menyimpang dari plafon.
Kedua, daerah setingkat provinsi yang tidak terbagi dalam kabupaten/kota otonom punya angka sendiri. Untuk daerah semacam itu, UU HKPD menetapkan PKB kepemilikan pertama paling tinggi 2 persen, BBNKB paling tinggi 20 persen, dan Pajak MBLB paling tinggi 25 persen.
Ketiga, opsen bukan pajak baru di atas pajak. Ia adalah pungutan tambahan yang dihitung dari besaran pajak terutang, dipakai untuk membagi penerimaan antara provinsi dan kabupaten/kota. Ketentuan mengenai PKB, BBNKB, Pajak MBLB, dan ketiga jenis opsen baru mulai berlaku tiga tahun sejak UU HKPD diundangkan, yaitu awal 2025, sehingga wajar kalau perubahan tampilan di lembar pajak kendaraan Anda baru terasa belakangan.
Cara pemungutannya juga tidak seragam. Pasal 5 UU HKPD membagi 16 jenis itu menjadi dua kelompok: yang dipungut berdasarkan penetapan Kepala Daerah, dengan dokumen berupa surat ketetapan pajak daerah atau surat pemberitahuan pajak terutang, dan yang dihitung sendiri oleh Wajib Pajak lewat surat pemberitahuan pajak daerah. PBB-P2 dan Pajak Reklame masuk kelompok pertama, sehingga Anda menunggu tagihan. PBJT dan BPHTB masuk kelompok kedua, sehingga Anda yang menghitung dan menyetor.
Enam Pajak Daerah yang Paling Sering Menyentuh Usaha Kecil
Dari 16 jenis di tabel tadi, sebagian besar tidak relevan untuk warung, toko kelontong, laundry, atau kafe kecil. Pajak Rokok dipungut dari pabrikan bersamaan dengan cukai. Pajak MBLB menyasar penambangan pasir dan batu. Pajak Sarang Burung Walet hanya kena kalau Anda memang mengusahakan walet. Berikut enam sisanya yang benar-benar sering muncul.
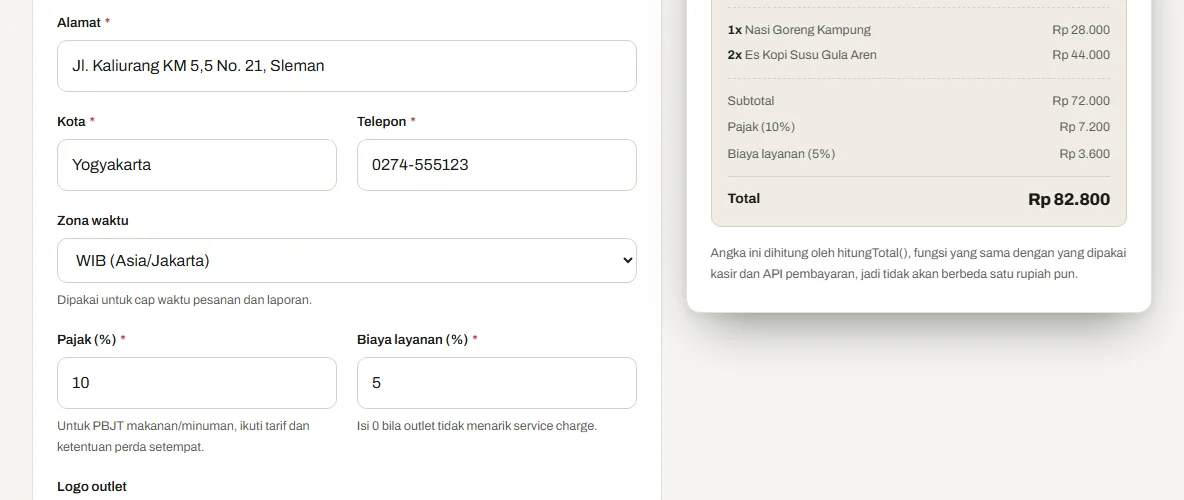
Tarif PBJT makanan dan minuman diisi sekali di pengaturan outlet sesuai perda daerah Anda, lalu ikut terhitung di setiap struk. Kalau daerah Anda menetapkan tarif atau ambang lain, angka inilah yang perlu disesuaikan. Screenshot: Kasirnesia (kasirnesia.com, data demo Warung Kopi Nusantara), diambil 14 Oktober 2026.
PBJT atas makanan dan minuman. Inilah yang sehari-hari disebut PB1. Objeknya penjualan makanan dan minuman oleh restoran, rumah makan, warung, dan katering. Yang perlu Anda tahu di sini cukup satu hal: ada ambang peredaran usaha di bawah mana penjualan makanan dan minuman dikecualikan, dan ambangnya ditetapkan dalam Perda masing-masing daerah. Pembahasan lengkap tarif, cara hitung, dan cara setornya sudah dibahas terpisah di panduan pajak restoran PB1.
PBJT atas tenaga listrik. Objeknya konsumsi listrik oleh pengguna akhir, dan ia sudah tertagih otomatis di tagihan listrik tempat usaha Anda. Anda tidak perlu menyetor sendiri, tapi tarifnya patut Anda ketahui karena ikut membentuk biaya bulanan. Ada juga pengecualian, misalnya untuk konsumsi listrik di rumah ibadah, panti jompo, dan panti asuhan.
Pajak Reklame. Objeknya semua penyelenggaraan reklame, termasuk papan, billboard, videotron, spanduk kain, stiker, selebaran, sampai reklame berjalan di kendaraan. Pengecualiannya yang paling penting untuk usaha kecil ada di Pasal 60 ayat (3) huruf c UU HKPD: nama pengenal usaha atau profesi yang dipasang melekat pada bangunan dan/atau di dalam area tempat usaha dikecualikan dari objek Pajak Reklame. Tapi baca kelanjutan kalimatnya, karena jenis, ukuran, bentuk, dan bahan reklamenya diatur dalam Peraturan Kepala Daerah. Papan nama toko yang terlalu besar atau menjorok ke ruang publik bisa jatuh di luar pengecualian. Kabar baiknya, promosi lewat internet, televisi, radio, dan media cetak berkala secara tegas dikecualikan, sehingga iklan Instagram atau TikTok toko Anda bukan objek Pajak Reklame.
PBB-P2. Kalau tempat usaha Anda berupa ruko, kios, atau tanah milik sendiri, tagihan tahunannya masuk ke sini. Dasar pengenaannya adalah NJOP setelah dikurangi NJOP tidak kena pajak, dan UU HKPD mematok NJOP tidak kena pajak paling sedikit Rp10.000.000 untuk setiap Wajib Pajak. Kalau Anda punya lebih dari satu objek di satu kabupaten/kota, pengurang itu hanya diberikan atas salah satu objek per tahun pajak.
PAT atau Pajak Air Tanah. Ini yang paling sering terlewat, terutama oleh laundry, kafe, warung makan, dan kos-kosan yang memakai sumur bor. Objeknya pengambilan dan pemanfaatan air tanah. Pasal 65 ayat (2) UU HKPD mengecualikan pengambilan untuk keperluan dasar rumah tangga, pengairan pertanian rakyat, perikanan rakyat, peternakan rakyat, dan keperluan keagamaan. Pemakaian untuk kegiatan usaha tidak masuk daftar pengecualian itu, jadi kalau usaha Anda menyedot air tanah dalam volume berarti, tanyakan kewajiban dan perizinannya ke dinas terkait.
BPHTB. Muncul sekali, saat Anda membeli atau mewarisi tanah dan bangunan untuk tempat usaha. Batas atasnya 5 persen. Untuk perolehan karena hibah wasiat atau waris dalam garis keturunan lurus satu derajat termasuk suami atau istri, UU HKPD menetapkan nilai perolehan objek pajak tidak kena pajak paling sedikit Rp300.000.000.
Satu hal yang perlu diluruskan: PBB-P2, Pajak Reklame, PAT, dan BPHTB benar-benar keluar dari kantong Anda dan pantas dicatat sebagai biaya operasional. PBJT tidak. PBJT ditanggung konsumen dan hanya numpang lewat di kasir Anda, jadi mencampur keduanya di satu pos pembukuan akan membuat laporan laba rugi Anda menyesatkan.
Tarif Pajak Daerah Berbeda Tiap Daerah: Bukti dari Dua Perda
Kalimat "cek Perda daerah Anda" sering dianggap basa-basi penulis yang malas menyebut angka. Ia bukan. Berikut perbandingan dua kota yang sama-sama menerbitkan Perda pada 2023, sama-sama merujuk UU HKPD, dan tetap menghasilkan angka yang berbeda.
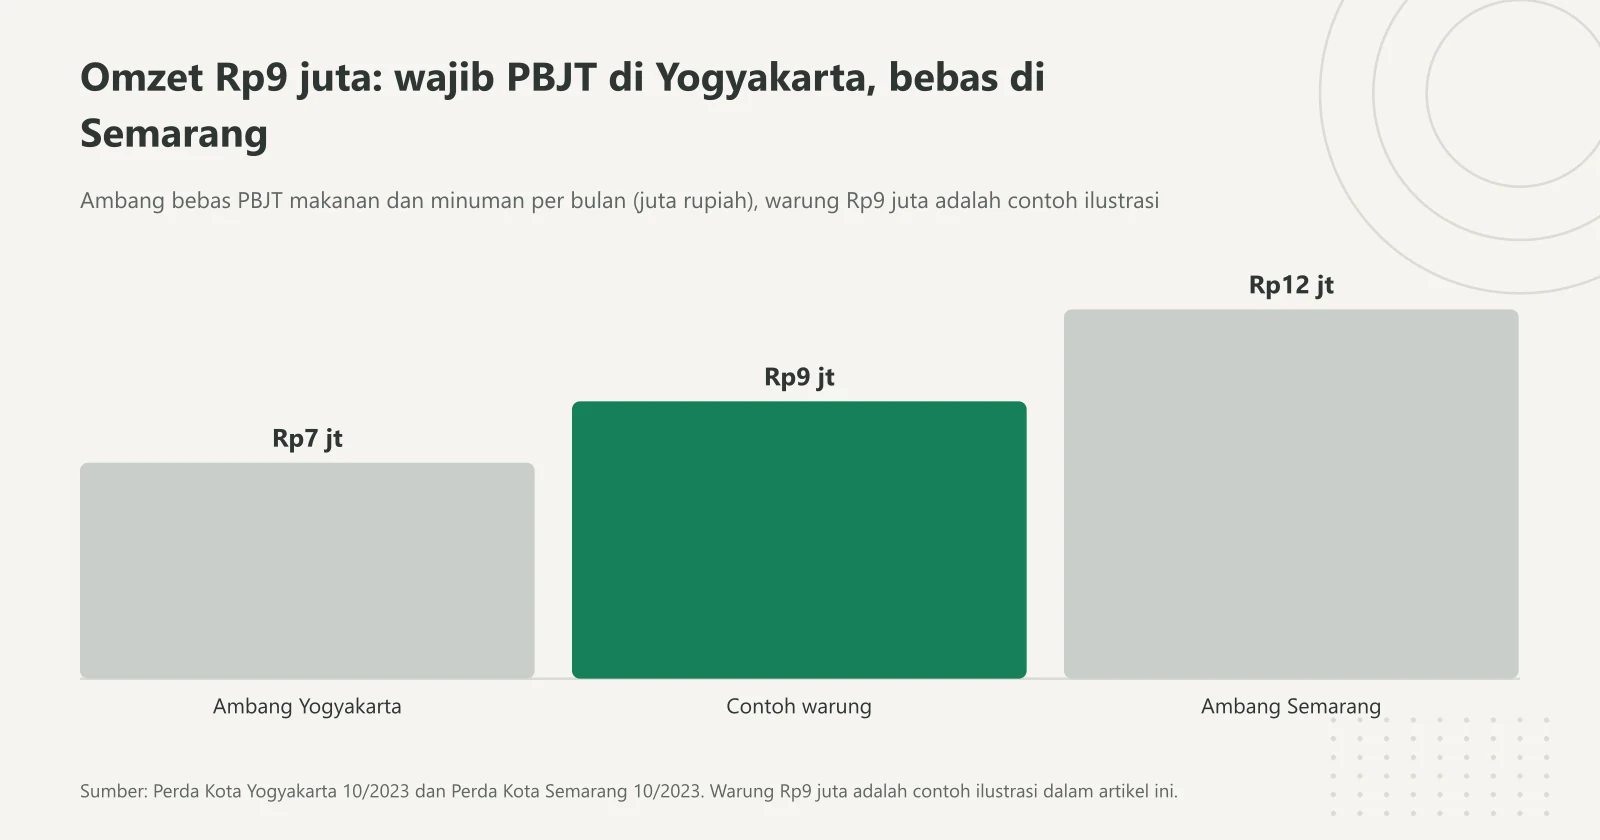
Batang hijau adalah contoh warung beromzet Rp9 juta per bulan. Ia sudah melewati ambang Yogyakarta tapi masih di bawah ambang Semarang, jadi kesimpulan pajaknya berlawanan di dua kota. Diagram: Kasirnesia, diolah dari Perda Kota Yogyakarta 10/2023 dan Perda Kota Semarang 10/2023, omzet warung contoh ilustrasi.
| Ketentuan | Kota Yogyakarta (Perda 10/2023) | Kota Semarang (Perda 10/2023) |
|---|---|---|
| Tarif PBJT umum | 10 persen | 10 persen |
| Ambang bebas PBJT makanan dan minuman | Peredaran usaha sampai Rp7.000.000 per bulan | Peredaran usaha sampai Rp12.000.000 per bulan |
| Tarif PBJT atas tenaga listrik | 8 persen, dibuat sebagai pos tersendiri | Tidak dibuat pos tersendiri, mengikuti tarif umum |
| Tarif PBB-P2 | Berjenjang: 0,05 persen untuk NJOP sampai Rp2 miliar, naik bertahap ke 0,07 persen, 0,12 persen, 0,25 persen, dan 0,3 persen untuk NJOP di atas Rp50 miliar | 0,3 persen datar, dan 0,15 persen untuk lahan produksi pangan dan ternak |
| Tarif BPHTB umum | 5 persen | 5 persen |
| Tarif Pajak Reklame | 25 persen | 25 persen |
| Tarif PAT | 20 persen | 20 persen |
Perhatikan barisnya satu per satu. Tarif Pajak Reklame dan PAT kebetulan identik, dan keduanya persis menempel di plafon UU. Tapi dua baris paling menentukan untuk usaha kecil justru berbeda jauh.
Ambang bebas PBJT makanan dan minuman selisihnya Rp5.000.000 per bulan. Warung dengan omzet Rp9.000.000 per bulan berada di luar kewajiban memungut PBJT kalau berdiri di Kota Semarang, tapi sudah berada di dalamnya kalau berdiri di Kota Yogyakarta. Usaha yang sama, angka omzet yang sama, kesimpulan yang berlawanan. Perda Kota Yogyakarta bahkan menambahkan syarat bahwa pengecualian itu berlaku selama Wajib Pajak tidak memungut PBJT, dan kalau terlanjur memungut, pungutan itu wajib disetorkan.
PBB-P2 juga berbeda struktur, bukan cuma berbeda angka. Kota Semarang memakai satu tarif datar 0,3 persen dengan keringanan untuk lahan produksi pangan dan ternak. Kota Yogyakarta memakai lima lapis tarif yang naik mengikuti NJOP, dan lapisan terendahnya 0,05 persen, enam kali lebih ringan daripada tarif datar Semarang. Untuk ruko kecil dengan NJOP di bawah Rp2 miliar, perbedaan struktur itu terasa langsung di tagihan tahunan.
Kenapa bisa begitu? Karena UU HKPD memang dirancang begitu. Setiap pasal tarif memakai rumus "paling tinggi sekian persen", lalu ditutup ayat yang menyatakan tarif tersebut ditetapkan dengan Perda. Kerangkanya nasional, angkanya lokal. Selama Perda tidak melewati plafon, daerah bebas memilih.
Konsekuensi praktisnya ada tiga. Jangan menyalin setelan pajak dari cabang di kota lain. Jangan memakai angka dari artikel atau grup WhatsApp yang tidak menyebut nama Perda dan daerahnya. Dan kalau Anda membuka cabang di kabupaten sebelah, perlakukan setelan pajaknya sebagai konfigurasi baru, bukan salinan.
Pajak Daerah Bukan Retribusi: Beda Dasar, Beda Konsekuensi
Dua-duanya masuk Pendapatan Asli Daerah, dua-duanya diatur dalam satu Perda yang sama, dan dua-duanya ditagih aparat daerah. Wajar kalau banyak pemilik usaha menganggapnya sama. Padahal dasarnya berlawanan.
Pasal 1 angka 22 UU HKPD merumuskan retribusi daerah sebagai pungutan Daerah sebagai pembayaran atas jasa atau pemberian izin tertentu yang khusus disediakan dan/atau diberikan oleh Pemerintah Daerah untuk kepentingan orang pribadi atau badan. Kata kuncinya "pembayaran atas". Ada yang Anda terima, dan itulah yang Anda bayar.
| Aspek | Pajak Daerah | Retribusi Daerah |
|---|---|---|
| Rumusan hukum | Pasal 1 angka 21 UU HKPD | Pasal 1 angka 22 UU HKPD |
| Imbalan langsung | Tidak ada | Ada, berupa layanan atau izin yang Anda pakai |
| Pemicunya | Anda memiliki objek pajak atau melakukan transaksi tertentu | Anda memakai layanan atau meminta izin |
| Jumlah jenis | 16 jenis, terkunci di Pasal 4 | 3 kelompok: Jasa Umum, Jasa Usaha, Perizinan Tertentu |
| Bisa dihindari secara sah? | Tidak, selama objeknya ada | Bisa, kalau Anda tidak memakai layanannya |
| Contoh yang menyentuh usaha kecil | PBJT, PBB-P2, Pajak Reklame, PAT | Retribusi pelayanan pasar, retribusi persetujuan bangunan gedung |
Pasal 87 UU HKPD membagi retribusi menjadi tiga kelompok saja. Retribusi Jasa Umum mencakup pelayanan kesehatan, kebersihan, parkir di tepi jalan umum, pelayanan pasar, dan pengendalian lalu lintas. Retribusi Jasa Usaha mencakup antara lain penyediaan tempat kegiatan usaha berupa pasar grosir dan pertokoan, tempat khusus parkir di luar badan jalan, tempat pelelangan, rumah pemotongan hewan ternak, dan pemanfaatan aset daerah. Retribusi Perizinan Tertentu hanya tiga: persetujuan bangunan gedung, penggunaan tenaga kerja asing, dan pengelolaan pertambangan rakyat.
Daftar retribusi juga tertutup, sama seperti pajak. Kalau ada pungutan berlabel retribusi yang tidak masuk salah satu dari tiga kelompok itu, tanyakan dasar hukumnya.
Menariknya, daerah boleh memungut lebih sedikit daripada yang diizinkan. Pasal 88 ayat (2) UU HKPD membolehkan jenis pelayanan Jasa Umum tidak dipungut retribusi bila potensi penerimaannya kecil atau dalam rangka memberikan pelayanan secara cuma-cuma. Perda Kota Yogyakarta dan Perda Kota Semarang sama-sama memakai kelonggaran itu: keduanya hanya mencantumkan empat objek Retribusi Jasa Umum, yaitu pelayanan kesehatan, kebersihan, parkir di tepi jalan umum, dan pelayanan pasar, tanpa memungut retribusi pengendalian lalu lintas.
Besaran retribusi juga ditulis konkret di lampiran Perda, bukan dalam persen. Perda Kota Semarang, misalnya, mencantumkan tarif retribusi pelayanan pasar untuk dasaran terbuka di kisaran Rp800 sampai Rp1.200 per meter persegi per hari, bertingkat menurut golongan pasar (Pasar Kota, Pasar Wilayah, Pasar Lingkungan) dan jenis tempat (kios, los, dasaran). Kalau Anda berjualan di pasar milik pemerintah kota, itulah jenis angka yang perlu Anda cari.
Cara Mengecek Kewajiban Pajak Daerah Anda dalam Satu Sore
Bagian ini yang paling sering dilewatkan orang, padahal paling murah dikerjakan. Anda tidak perlu konsultan untuk langkah-langkah berikut.
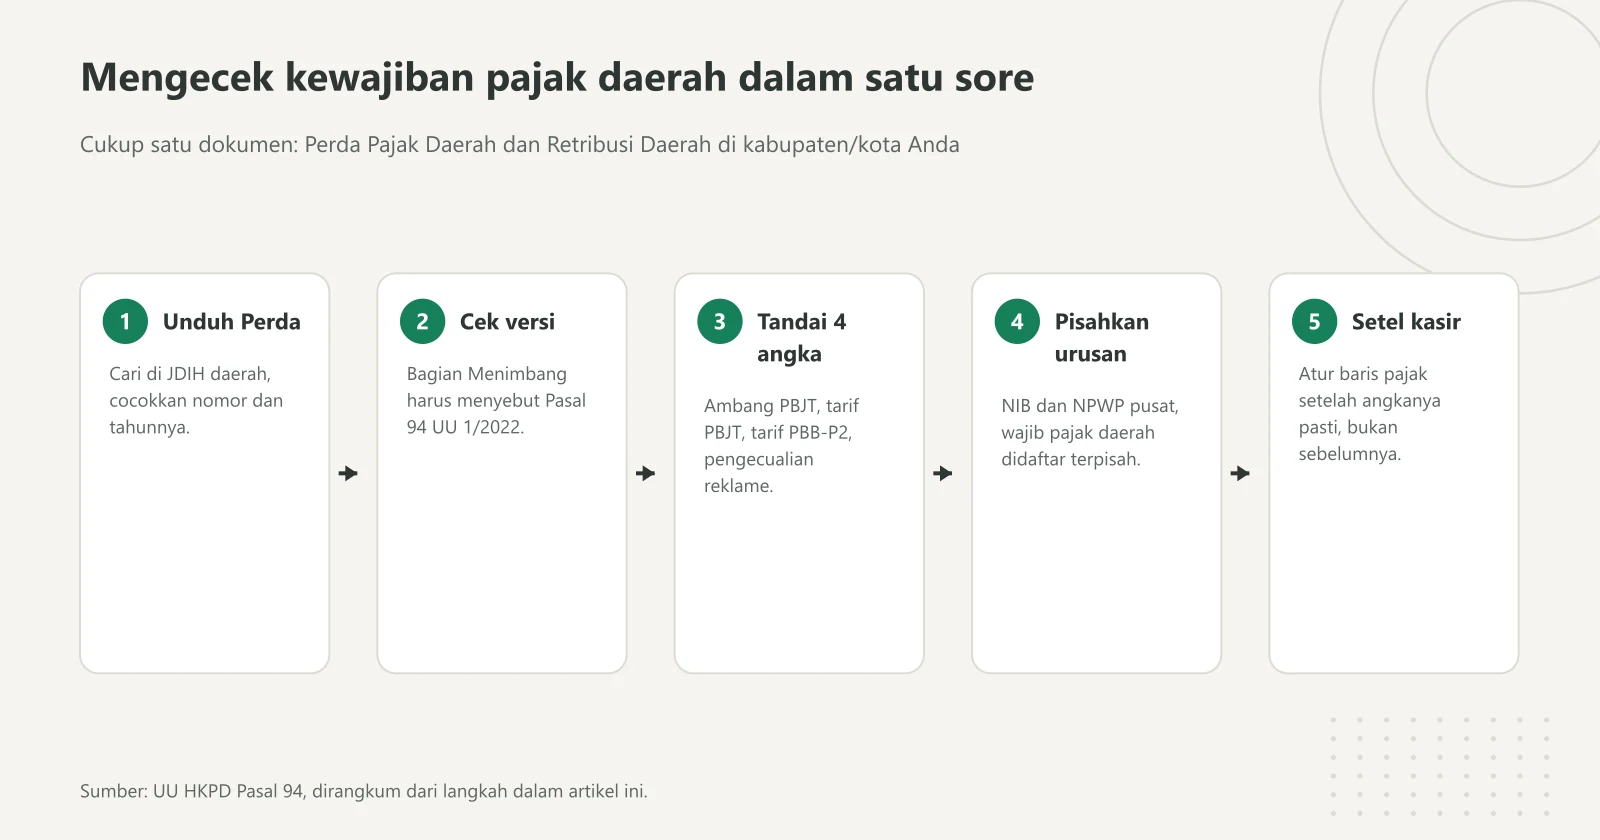
Urutannya sengaja menaruh setelan mesin kasir di akhir: angka pajak diambil dari Perda dulu, baru dimasukkan ke sistem. Langkah unduh dan cocokkan Perda di diagram menggabungkan langkah 1 dan 2 di bawah. Diagram: Kasirnesia, diolah dari UU HKPD Pasal 94 dan langkah di artikel ini.
Langkah 1: cari satu Perda, bukan puluhan. Pasal 94 UU HKPD mewajibkan jenis pajak dan retribusi, subjek dan wajib pajak, objek, dasar pengenaan, saat terutang, wilayah pemungutan, sampai tarif untuk seluruh jenis ditetapkan dalam satu Perda. Jadi yang Anda cari cuma satu dokumen: Peraturan Daerah tentang Pajak Daerah dan Retribusi Daerah di kabupaten/kota Anda. Buka situs JDIH pemerintah daerah setempat, ketik "pajak daerah dan retribusi daerah" di kolom pencarian, lalu unduh naskah lengkapnya. Gratis.
Langkah 2: cocokkan judul dokumennya. Pastikan yang terunduh benar-benar Perda daerah Anda dengan nomor dan tahun yang sesuai. Situs peraturan sering menampilkan dokumen lain untuk tautan yang tampak benar, jadi baca halaman pertamanya sebelum percaya.
Langkah 3: cek apakah Perda itu sudah versi UU HKPD. Lihat bagian "Menimbang" di halaman pertama. Perda yang sudah menyesuaikan akan menyebut Pasal 94 UU Nomor 1 Tahun 2022. Kalau yang Anda temukan masih merujuk UU Nomor 28 Tahun 2009, cari apakah ada Perda yang lebih baru atau peraturan perubahannya.
Langkah 4: tandai empat angka. Ambang peredaran usaha yang membebaskan PBJT makanan dan minuman, tarif PBJT umum, tarif PBB-P2 untuk kelas NJOP tempat usaha Anda, dan ketentuan pengecualian Pajak Reklame untuk nama pengenal usaha. Empat angka itu yang paling sering menentukan kewajiban usaha kecil.
Langkah 5: pisahkan urusan pusat dan daerah. Pendaftaran usaha dan NIB lewat OSS adalah urusan perizinan berusaha. NPWP dan status PKP adalah urusan pajak pusat. Nomor pokok wajib pajak daerah didaftarkan terpisah di badan pendapatan daerah. Punya NIB tidak otomatis membuat Anda terdaftar sebagai wajib pajak daerah, dan sebaliknya.
Langkah 6: setel mesin kasir setelah tahu angkanya, bukan sebelumnya. Kalau ternyata Anda wajib memungut PBJT, atur baris pajaknya di sistem kasir dengan label dan persentase yang benar, lalu pastikan laporan penjualan bisa memisahkan pungutan pajak dari pendapatan usaha. Kasirnesia bisa membantu di bagian pencatatan dan pelaporan penjualannya, tapi kami perlu jujur soal posisi: kami penyedia aplikasi kasir, bukan konsultan pajak. Untuk penafsiran Perda dan status kewajiban Anda, tanya langsung ke badan pendapatan daerah setempat. Layanannya gratis dan jawabannya mengikat.
Satu catatan penutup. Perda bisa direvisi, dan tarif bisa disesuaikan lewat peraturan perubahan atau Peraturan Kepala Daerah. Jadwalkan pengecekan ulang setahun sekali, misalnya berbarengan dengan tutup buku. Lebih murah daripada menemukan selisih setoran setelah dua tahun berjalan.
Pertanyaan yang Sering Diajukan (FAQ)
Apa itu pajak daerah dan siapa yang memungutnya?
Pajak daerah adalah kontribusi wajib kepada Daerah yang bersifat memaksa berdasarkan Undang-Undang, tanpa imbalan langsung kepada pembayarnya, dan dipakai untuk keperluan Daerah. Definisi itu ada di Pasal 1 angka 21 UU HKPD. Yang memungutnya adalah pemerintah provinsi atau pemerintah kabupaten/kota lewat badan pendapatan daerah masing-masing, bukan Direktorat Jenderal Pajak.
Ada berapa jenis pajak daerah di Indonesia?
Enam belas jenis. Tujuh dipungut provinsi (PKB, BBNKB, PAB, PBBKB, PAP, Pajak Rokok, Opsen Pajak MBLB) dan sembilan dipungut kabupaten/kota (PBB-P2, BPHTB, PBJT, Pajak Reklame, PAT, Pajak MBLB, Pajak Sarang Burung Walet, Opsen PKB, Opsen BBNKB). Pasal 6 ayat (1) UU HKPD melarang Pemerintah Daerah memungut pajak di luar daftar itu.
Kenapa tarif pajak daerah berbeda di tiap kota?
Karena UU HKPD hanya menetapkan batas atas lalu menyerahkan angka pastinya ke Peraturan Daerah. Contohnya PBB-P2 dipatok paling tinggi 0,5 persen, tapi Perda Kota Semarang Nomor 10 Tahun 2023 memakai 0,3 persen datar sementara Perda Kota Yogyakarta Nomor 10 Tahun 2023 memakai tarif berjenjang mulai 0,05 persen. Tarif yang berlaku untuk Anda adalah tarif di Perda daerah Anda sendiri.
Apa beda pajak daerah dan retribusi daerah?
Pajak daerah tidak memberi imbalan langsung kepada yang membayar, sedangkan retribusi daerah adalah pembayaran atas jasa atau izin tertentu yang memang khusus disediakan Pemerintah Daerah untuk Anda. Konsekuensinya, pajak tetap terutang selama objeknya ada, sementara retribusi baru muncul kalau Anda memakai layanannya atau meminta izinnya.
Papan nama toko saya kena pajak reklame atau tidak?
Tergantung Perda dan Perkada di tempat Anda. Pasal 60 ayat (3) huruf c UU HKPD mengecualikan nama pengenal usaha atau profesi yang dipasang melekat pada bangunan dan/atau di dalam area tempat usaha, tapi jenis, ukuran, bentuk, dan bahannya diatur dalam Peraturan Kepala Daerah. Papan nama yang melewati batasan itu bisa keluar dari pengecualian. Tanyakan dulu sebelum memasang.
Kalau usaha saya sudah bayar PPh Final UMKM, apakah bebas pajak daerah?
Tidak. PPh Final UMKM adalah pajak pusat atas penghasilan usaha Anda, disetor ke kas negara lewat sistem DJP. Pajak daerah dipungut pemerintah provinsi atau kabupaten/kota dan masuk kas daerah, dengan objek yang sama sekali berbeda seperti bangunan tempat usaha, reklame, air tanah, atau penjualan makanan dan minuman. Keduanya berjalan paralel dan tidak saling menghapus.
Apakah usaha yang memakai sumur bor kena pajak air tanah?
Bisa. Objek Pajak Air Tanah adalah pengambilan dan pemanfaatan air tanah, dan Pasal 65 ayat (2) UU HKPD hanya mengecualikan pengambilan untuk keperluan dasar rumah tangga, pengairan pertanian rakyat, perikanan rakyat, peternakan rakyat, dan keperluan keagamaan. Pemakaian untuk kegiatan usaha tidak masuk daftar pengecualian itu. Jadi laundry, kafe, warung makan, atau kos-kosan yang menyedot air tanah dalam volume berarti sebaiknya menanyakan kewajiban dan perizinannya ke dinas terkait.
Masih bingung memisahkan mana pungutan yang ditanggung pelanggan dan mana yang jadi beban usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menata pencatatannya di sisi kasir.
Sumber
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), naskah resmi. Pasal 1 angka 21 dan 22 (definisi Pajak Daerah dan Retribusi Daerah), Pasal 4 (jenis pajak provinsi dan kabupaten/kota), Pasal 5 (cara pemungutan), Pasal 6 ayat (1) (larangan memungut pajak di luar daftar), Pasal 10, 15, 20, 26, 31, 36, 41, 47, 58, 63, 69, 74, 79, dan 83 (tarif tiap jenis pajak), Pasal 40 ayat (3) (NJOP tidak kena pajak Rp10.000.000), Pasal 46 ayat (6) (NPOPTKP waris dan hibah wasiat paling sedikit Rp300.000.000), Pasal 50 dan 51 (objek PBJT dan pengecualiannya), Pasal 60 ayat (3) (pengecualian objek Pajak Reklame), Pasal 65 ayat (2) (pengecualian objek PAT), Pasal 87 dan 88 (jenis dan objek retribusi), Pasal 94 (satu Perda untuk seluruh jenis pajak dan retribusi), Pasal 191 ayat (1) (PKB, BBNKB, Pajak MBLB, dan opsen berlaku tiga tahun sejak diundangkan). https://peraturan.go.id/files/uu1-2022bt.pdf
- Halaman rekaman UU Nomor 1 Tahun 2022 pada Database Peraturan Ditjen PP Kementerian Hukum, memuat status pencabutan UU Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah serta tanggal pengundangan 5 Januari 2022. https://peraturan.go.id/id/uu-no-1-tahun-2022
- Peraturan Daerah Kota Yogyakarta Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, naskah lengkap dari JDIH Kota Yogyakarta. Pasal 8 (tarif PBB-P2 berjenjang 0,05 sampai 0,3 persen), Pasal 18 ayat (2) huruf a dan ayat (3) (pengecualian PBJT untuk peredaran usaha sampai Rp7.000.000 per bulan selama tidak memungut PBJT), Pasal 26 (tarif PBJT 10 persen dan tenaga listrik 8 persen), tarif BPHTB 5 persen, Pajak Reklame 25 persen, PAT 20 persen, serta daftar empat objek Retribusi Jasa Umum. https://jdih.jogjakota.go.id/home/produk_hukum/detail/3499
- Peraturan Daerah Kota Semarang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, naskah lengkap dari JDIH Kota Semarang. Pasal 8 (tarif PBB-P2 0,3 persen dan 0,15 persen untuk lahan produksi pangan dan ternak), pengecualian PBJT untuk peredaran usaha sampai Rp12.000.000 per bulan, Pasal 27 (tarif PBJT 10 persen), Pasal 62 (empat objek Retribusi Jasa Umum), serta Lampiran I yang memuat tarif retribusi pelayanan pasar untuk dasaran terbuka pada kisaran Rp800 sampai Rp1.200 per meter persegi per hari. https://jdih.semarangkota.go.id/dokumen/view/peraturan-daerah-kota-semarang-nomor-10-tahun-2023-tentang-pajak-daerah-dan-retribusi-daerah-1832
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. "Yuk Kenali Perbedaan PPN dan Pajak Restoran", penjelasan posisi PPN sebagai pajak pusat yang dipungut DJP. https://www.pajak.go.id/id/node/112816