Rasio solvabilitas mengukur kesanggupan usaha Anda melunasi SELURUH utangnya, bukan hanya tagihan yang jatuh tempo bulan depan, melainkan juga sisa pinjaman renovasi yang baru lunas tiga tahun lagi. Ini yang membedakannya dari rasio lancar, yang cuma memandang 12 bulan ke depan dan sengaja mengabaikan utang jangka panjang. Dua-duanya dihitung dari neraca yang sama, tapi menjawab pertanyaan yang berbeda, dan sering menghasilkan kesimpulan yang berbeda pula tentang usaha yang sama.
Perbedaan ini bukan soal istilah. Banyak pemilik warung dan kafe yang merasa aman karena tagihan bulanan selalu terbayar, lalu kaget ketika sadar bahwa sebagian besar isi tokonya sebenarnya dibiayai pinjaman yang masih panjang. Rasio solvabilitas adalah cara cepat untuk melihat seberapa besar porsi itu, dan seberapa besar bagian yang benar-benar milik Anda sendiri.
Daftar Isi
- Beda Rasio Solvabilitas dan Rasio Lancar yang Sering Dikira Sama
- Dua Rumus Utama Rasio Solvabilitas yaitu DER dan DAR
- Contoh Hitung DER dan DAR dari Neraca Toko Sembako
- Contoh Kedua: Kedai Kopi yang Likuiditasnya Aman Tapi Utangnya Berat
- Berapa Angka DER yang Aman dan Kenapa Patokan Tunggal Tidak Ada
- Rasio Cicilan yang Sering Lebih Berguna daripada DER
- Cara Memperbaiki Solvabilitas Tanpa Menjual Alat Kerja
- FAQ: Pertanyaan Umum seputar Rasio Solvabilitas
Beda Rasio Solvabilitas dan Rasio Lancar yang Sering Dikira Sama
Kalau Anda sudah membaca panduan kami soal rasio lancar, Anda sudah kenal satu keluarga rasio yang disebut likuiditas. Pertanyaan yang dijawabnya sempit dan pendek: kalau semua tagihan yang jatuh tempo dalam setahun datang bersamaan, apakah aset yang bisa dicairkan dalam setahun cukup untuk menutupnya. Cicilan pinjaman pun hanya dihitung porsi 12 bulannya saja. Sisa pokok untuk tahun kedua dan seterusnya sengaja ditinggalkan di luar hitungan.
Rasio solvabilitas mengambil apa yang ditinggalkan itu dan memasukkannya kembali. Pertanyaannya menjadi jauh lebih luas: kalau seluruh kewajiban usaha ini dijumlahkan sampai rupiah terakhir, seberapa besar dibandingkan seluruh harta yang dimiliki, dan seberapa besar dibandingkan modal yang benar-benar milik pemilik. Horizonnya bukan 12 bulan, melainkan seumur perjanjian utang yang masih berjalan.
Pemisahan ini dipakai juga di dokumen resmi. Dalam Tabel 16 Indikator Sektor Korporasi yang diterbitkan Bank Indonesia, baris rasio kinerja keuangan dipecah menjadi kelompok bernama "Rasio Solvabilitas" yang berisi debt to equity ratio dan debt to asset ratio, lalu kelompok terpisah bernama "Rasio Likuiditas" yang berisi current ratio dan quick ratio (Bank Indonesia). Dua kelompok, dua pertanyaan, satu neraca yang sama.
Betapa berbedanya jawaban keduanya bisa dilihat di data yang sama. Untuk sektor perdagangan tahun 2020, tabel itu mencatat current ratio 1,41 kali, yang berarti aset lancar 1,41 kali lebih besar daripada kewajiban lancar. Di baris solvabilitas, sektor yang persis sama pada periode yang persis sama mencatat debt to asset ratio 0,47, artinya hampir separuh isi neraca dibiayai kewajiban. Satu angka terdengar lega, satu angka terdengar berat, dan keduanya benar.
Kalau rasio profitabilitas menjawab apakah usaha ini menghasilkan untung, dan rasio lancar menjawab apakah tagihan bulan ini bisa dibayar, maka rasio solvabilitas menjawab pertanyaan ketiga yang jarang ditanyakan sampai terlambat: kalau usaha ini berhenti hari ini, siapa yang sebenarnya memiliki isinya.
Poin Penting: Rasio lancar yang bagus tidak pernah membuktikan usaha Anda solven. Warung yang selalu sanggup bayar supplier tiap bulan tetap bisa punya utang total yang lebih besar daripada seluruh hartanya. Yang satu soal napas pendek, yang satu soal beban punggung.
Dua Rumus Utama Rasio Solvabilitas yaitu DER dan DAR
Ada dua rasio yang paling sering dipakai, dan keduanya memakai bahan baku yang sama dari neraca keuangan usaha Anda.
Debt to equity ratio atau DER dihitung dari total kewajiban dibagi ekuitas. Bank Indonesia menuliskannya persis begitu di tabel yang tadi disebut, "Debt to Equity Ratio (Total Kewajiban/Ekuitas)". Hasilnya dibaca sebagai kelipatan. DER 1,5 berarti setiap Rp 1 modal pemilik yang tertanam di usaha didampingi Rp 1,50 utang.
Debt to asset ratio atau DAR dihitung dari total kewajiban dibagi total aset, ditulis di tabel yang sama sebagai "Debt To Asset Ratio (Total Kewajiban/ Total Aset)". Hasilnya lebih enak dibaca dalam persen. DAR 60 persen berarti 60 persen isi usaha Anda dibiayai utang, sisanya 40 persen dibiayai modal sendiri.
Yang perlu dipahami sejak awal: dua angka ini bukan informasi yang berbeda. Karena total aset selalu sama dengan total utang ditambah ekuitas, DER bisa dihitung langsung dari DAR dengan rumus DAR dibagi (1 dikurangi DAR). DAR 60 persen otomatis berarti DER 0,60 dibagi 0,40, yaitu 1,5. Dua skala, satu kenyataan. Kalau Anda menemukan sumber yang menyebut DER dan DAR sebuah usaha tapi angkanya tidak konsisten dengan hubungan ini, salah satunya salah hitung.
Bagian yang paling sering keliru bukan rumusnya, melainkan apa saja yang dijumlahkan menjadi "total kewajiban". Berbeda dengan rasio lancar, di sini tidak ada pemilahan jangka pendek dan jangka panjang. Semua masuk: utang ke supplier dengan tempo 14 sampai 60 hari, gaji karyawan bulan berjalan yang belum dibayar, pajak terutang yang belum disetor, titipan atau uang muka pelanggan, seluruh sisa pokok pinjaman bank sampai cicilan terakhir, dan utang ke keluarga atau kenalan yang memang wajib dikembalikan. Yang tidak masuk hanyalah modal pemilik dan laba yang ditahan di dalam usaha, karena keduanya bukan kewajiban kepada pihak luar.
Di sisi aset, semuanya juga masuk, bukan cuma yang lancar. Kas di laci, saldo rekening usaha, saldo QRIS yang belum cair, kasbon pelanggan, dan persediaan barang dagang dijumlahkan bersama nilai buku rak, etalase, kulkas, mesin, kendaraan operasional, dan renovasi tempat. Pakai nilai buku, yaitu harga perolehan dikurangi akumulasi penyusutan, bukan harga beli baru dan bukan tebakan harga jual sekarang.
| Rasio | Rumus | Dibaca sebagai | Yang dijawab |
|---|---|---|---|
| Debt to equity ratio (DER) | Total kewajiban / Ekuitas | Kelipatan, misalnya 1,5 kali | Berapa rupiah utang yang menemani setiap Rp 1 modal pemilik |
| Debt to asset ratio (DAR) | Total kewajiban / Total aset | Persen, misalnya 60 persen | Berapa persen isi usaha yang dibiayai pihak luar |
| Rasio ekuitas | Ekuitas / Total aset | Persen, selalu 100 persen dikurangi DAR | Berapa persen isi usaha yang benar-benar milik Anda |
Pro Tip: Hitung DER dan DAR sekaligus, lalu tulis keduanya di catatan yang sama. DAR lebih mudah dijelaskan ke pasangan atau anggota keluarga yang ikut mengurus usaha, sedangkan DER lebih sering diminta kalau Anda berurusan dengan pemberi pinjaman.
Contoh Hitung DER dan DAR dari Neraca Toko Sembako
Semua angka di bawah ini adalah contoh ilustrasi, bukan data usaha nyata, dan sengaja dibuat sederhana supaya mudah diikuti. Bayangkan Toko Sembako Berkah menutup buku pada 31 Desember dengan neraca berikut.
Sisi aset lancar:
- Kas di laci dan saldo rekening usaha: Rp 9.000.000
- Saldo QRIS yang belum cair: Rp 3.000.000
- Kasbon pelanggan tetap: Rp 6.000.000
- Persediaan barang dagang di rak dan gudang: Rp 52.000.000
Totalnya Rp 9.000.000 ditambah Rp 3.000.000 ditambah Rp 6.000.000 ditambah Rp 52.000.000, hasilnya Rp 70.000.000.
Sisi aset tetap, semuanya dicatat pada nilai buku:
- Rak, etalase, kulkas, dan freezer: Rp 38.000.000
- Motor operasional untuk kulakan dan antar barang: Rp 17.000.000
- Renovasi toko dan instalasi listrik: Rp 25.000.000
Totalnya Rp 38.000.000 ditambah Rp 17.000.000 ditambah Rp 25.000.000, hasilnya Rp 80.000.000. Dengan begitu total asetnya Rp 70.000.000 ditambah Rp 80.000.000, yaitu Rp 150.000.000.
Sekarang sisi kewajiban. Utang jangka pendeknya:
- Utang ke supplier dengan tempo 30 hari: Rp 21.000.000
- Gaji karyawan bulan berjalan yang belum dibayar: Rp 3.000.000
- Porsi pokok cicilan pinjaman yang jatuh tempo 12 bulan ke depan: Rp 12.000.000
Totalnya Rp 21.000.000 ditambah Rp 3.000.000 ditambah Rp 12.000.000, hasilnya Rp 36.000.000. Di luar itu masih ada sisa pokok pinjaman untuk tahun kedua dan ketiga sebesar Rp 24.000.000, yang masuk kelompok utang jangka panjang. Total kewajibannya berarti Rp 36.000.000 ditambah Rp 24.000.000, yaitu Rp 60.000.000.
Ekuitasnya dihitung dari total aset dikurangi total kewajiban, yaitu Rp 150.000.000 dikurangi Rp 60.000.000, hasilnya Rp 90.000.000.
Dari sini dua rasionya tinggal dibagi. DER-nya adalah Rp 60.000.000 dibagi Rp 90.000.000, hasilnya 0,67. DAR-nya adalah Rp 60.000.000 dibagi Rp 150.000.000, hasilnya 0,40 atau 40 persen. Rasio ekuitasnya berarti 60 persen, karena Rp 90.000.000 dibagi Rp 150.000.000 sama dengan 0,60.
Bacaannya begini. Dari setiap Rp 100.000 isi toko ini, Rp 40.000 dibiayai pihak luar dan Rp 60.000 dibiayai pemiliknya sendiri. Untuk setiap Rp 1 modal pemilik, ada Rp 0,67 utang yang menempel. Perhatikan juga bahwa hasilnya konsisten dengan hubungan tadi: 0,40 dibagi 0,60 memang menghasilkan 0,67.
Bandingkan dengan rasio lancarnya. Aset lancar Rp 70.000.000 dibagi utang lancar Rp 36.000.000 menghasilkan 1,94. Kedua ukuran sama-sama melegakan di toko ini, jadi tidak ada konflik yang perlu dijelaskan. Contoh berikutnya justru dibuat untuk menunjukkan situasi ketika keduanya bertolak belakang.
Contoh Kedua: Kedai Kopi yang Likuiditasnya Aman Tapi Utangnya Berat
Masih contoh ilustrasi, kali ini sebuah kedai kopi yang setahun lalu merenovasi tempat dan membeli mesin baru memakai pinjaman. Neracanya per 31 Desember seperti ini.
Aset lancar:
- Kas dan saldo rekening usaha: Rp 11.000.000
- Saldo di aplikasi pesan antar yang belum cair: Rp 5.000.000
- Persediaan biji kopi, susu, sirup, dan kemasan: Rp 14.000.000
Totalnya Rp 11.000.000 ditambah Rp 5.000.000 ditambah Rp 14.000.000, hasilnya Rp 30.000.000.
Aset tetap pada nilai buku:
- Mesin kopi, grinder, kulkas, dan blender: Rp 32.000.000
- Renovasi kedai, perabot, dan instalasi listrik: Rp 28.000.000
Totalnya Rp 60.000.000, sehingga total asetnya Rp 30.000.000 ditambah Rp 60.000.000, yaitu Rp 90.000.000.
Kewajiban jangka pendeknya:
- Utang ke supplier bahan baku: Rp 3.000.000
- Gaji barista bulan berjalan yang belum dibayar: Rp 3.000.000
- Porsi pokok cicilan pinjaman 12 bulan ke depan: Rp 12.000.000
Totalnya Rp 18.000.000. Sisa pokok pinjaman renovasi di luar 12 bulan ke depan masih Rp 36.000.000, sehingga total kewajibannya Rp 18.000.000 ditambah Rp 36.000.000, yaitu Rp 54.000.000. Ekuitasnya Rp 90.000.000 dikurangi Rp 54.000.000, hasilnya Rp 36.000.000.
Rasio lancarnya adalah Rp 30.000.000 dibagi Rp 18.000.000, hasilnya 1,67. Angka itu lebih dari cukup untuk ukuran usaha F&B, dan kalau berhenti di situ, kesimpulannya kedai ini baik-baik saja.
Sekarang lihat solvabilitasnya. DER-nya Rp 54.000.000 dibagi Rp 36.000.000, hasilnya 1,50. DAR-nya Rp 54.000.000 dibagi Rp 90.000.000, hasilnya 0,60 atau 60 persen. Artinya 60 persen isi kedai ini, termasuk mesin kopi dan hasil renovasi yang setiap hari dipakai, sebenarnya masih dibiayai pinjaman. Modal pemilik cuma menopang 40 persennya.
| Ukuran | Toko sembako | Kedai kopi |
|---|---|---|
| Total aset | Rp 150.000.000 | Rp 90.000.000 |
| Total kewajiban | Rp 60.000.000 | Rp 54.000.000 |
| Ekuitas | Rp 90.000.000 | Rp 36.000.000 |
| Rasio lancar | 1,94 | 1,67 |
| Debt to equity ratio (DER) | 0,67 | 1,50 |
| Debt to asset ratio (DAR) | 40% | 60% |
Dua usaha ini sama-sama lulus ujian likuiditas. Rasio lancarnya cuma berbeda tipis, 1,94 lawan 1,67, dan seorang pemilik yang hanya melihat kolom itu akan menyimpulkan keduanya setara. Begitu solvabilitas dimasukkan, jaraknya melebar lebih dari dua kali lipat: DER 0,67 lawan 1,50.
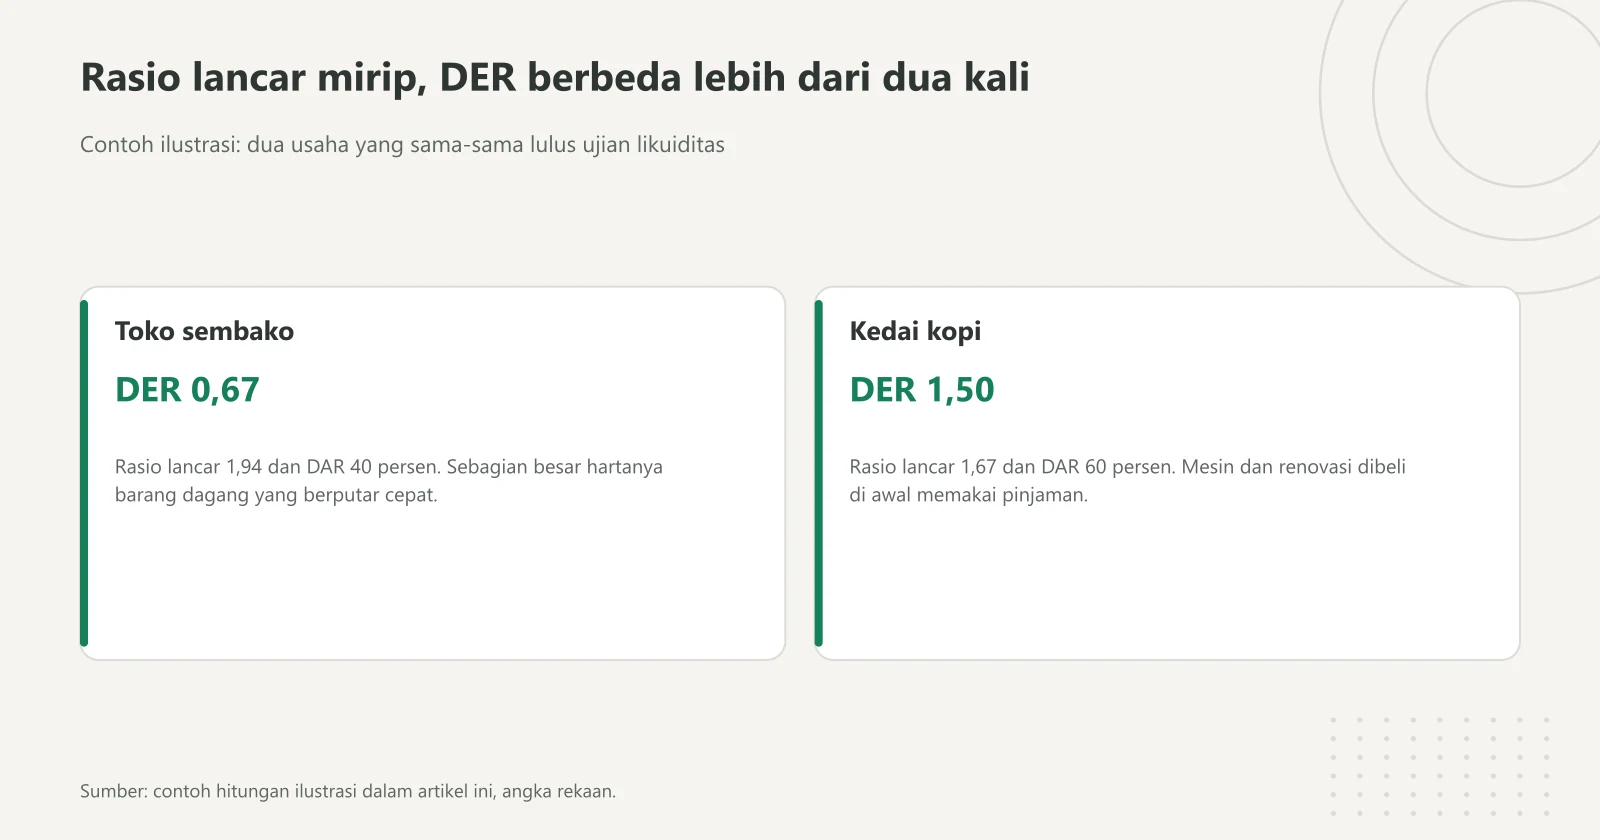
Kalau hanya melihat rasio lancar, dua usaha ini tampak setara. Begitu DER dihitung, kedai kopi menanggung utang lebih dari dua kali lipat per rupiah modal pemiliknya. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Bedanya bukan karena kedai kopi lebih boros, melainkan karena bentuk asetnya berbeda. Sebagian besar harta toko sembako adalah barang dagang yang berputar cepat dan dibeli dari uang hasil jualan. Sebagian besar harta kedai kopi adalah mesin dan renovasi yang dibeli sekaligus di awal memakai pinjaman panjang. Struktur seperti ini lazim di usaha yang butuh belanja peralatan besar di depan, dan tidak otomatis salah. Yang salah adalah tidak menyadarinya.
Benchmark: Kalau lebih dari separuh isi neraca Anda berupa aset tetap yang dibeli dengan pinjaman, hitung DER minimal sekali setiap enam bulan. Arah angkanya lebih penting daripada nilainya. DER 1,5 yang turun pelan dari 2,1 jauh lebih menenangkan daripada DER 1,1 yang naik terus dari 0,6.
Berapa Angka DER yang Aman dan Kenapa Patokan Tunggal Tidak Ada
Di sini kami perlu jujur. Anda akan menemukan banyak tulisan yang menyebut angka bulat seperti "DER di bawah 1 itu sehat" atau "DER di atas 2 itu bahaya" tanpa menyebutkan asalnya dari mana. Angka-angka itu tidak punya dasar resmi untuk usaha kecil di Indonesia, dan memakainya sebagai vonis bisa menyesatkan.
Yang benar-benar ada adalah ambang untuk konteks tertentu. Peraturan Menteri Keuangan Nomor 169/PMK.010/2015 tentang Penentuan Besarnya Perbandingan antara Utang dan Modal Perusahaan untuk Keperluan Penghitungan Pajak Penghasilan, di Pasal 2 ayat (1), menetapkan perbandingan antara utang dan modal "paling tinggi sebesar empat dibanding satu (4:1)" (JDIH Kemenkeu). Lampiran peraturan itu bahkan memakai istilah DER secara langsung.
Sebelum Anda memakai angka 4:1 sebagai patokan kesehatan, baca dulu batasannya. Aturan itu berlaku untuk wajib pajak badan yang modalnya terbagi atas saham, jadi bukan untuk usaha perorangan. Tujuannya juga bukan menilai sehat atau tidak, melainkan membatasi berapa banyak biaya pinjaman yang boleh dikurangkan saat menghitung penghasilan kena pajak. Beberapa jenis wajib pajak dikecualikan, termasuk bank, lembaga pembiayaan, asuransi, dan usaha di bidang infrastruktur. Ketentuannya berlaku sejak Tahun Pajak 2016.
Sumber kedua justru lebih berguna untuk memahami kenapa patokan tunggal tidak masuk akal. Bank Indonesia menghitung DER dan DAR per sektor dari emiten non-keuangan yang tercatat di bursa. Berikut angkanya untuk tahun 2020, tahun penuh terakhir yang tersedia di tabel tersebut, diurutkan dari yang paling ringan (Bank Indonesia).
| Sektor | DER (kali) | DAR |
|---|---|---|
| Industri barang konsumen | 0,84 | 0,46 |
| Perdagangan | 0,89 | 0,47 |
| Aneka industri | 1,03 | 0,51 |
| Industri dasar | 1,18 | 0,54 |
| Pertambangan | 1,22 | 0,55 |
| Pertanian | 1,29 | 0,56 |
| Properti | 1,33 | 0,57 |
| Infrastruktur, utiliti dan transportasi | 2,46 | 0,71 |
Jaraknya hampir tiga kali lipat, dari 0,84 sampai 2,46, pada tahun yang sama dan di negara yang sama. Bukan karena sektor infrastruktur dikelola lebih buruk, tapi karena usahanya memang menuntut belanja aset besar di depan yang dibiayai pinjaman panjang, sementara pendapatannya datang perlahan selama bertahun-tahun. Sektor perdagangan, yang paling dekat dengan toko dan warung, bertahan di sekitar 0,89 karena perputaran barangnya cepat dan belanja alat beratnya sedikit.
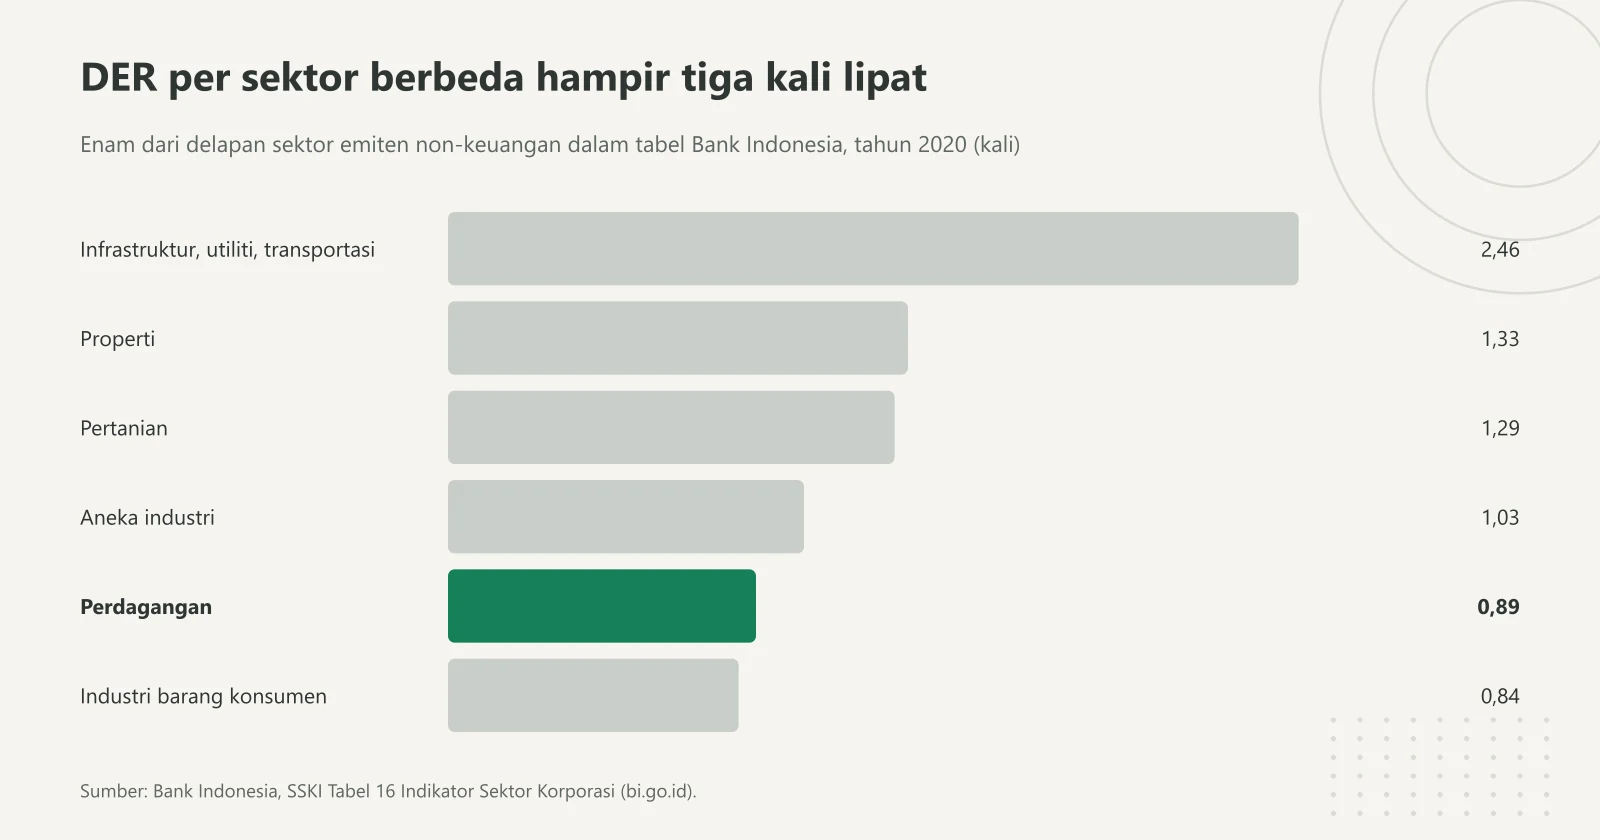
Sektor yang butuh belanja aset besar di depan, seperti infrastruktur, wajar punya DER tinggi. Batang hijau adalah sektor perdagangan, pembanding terdekat untuk toko dan warung. Diagram: Kasirnesia, diolah dari Bank Indonesia SSKI Tabel 16.
Kesimpulan praktisnya tiga. Pertama, bandingkan DER Anda dengan DER Anda sendiri di periode sebelumnya, bukan dengan angka bulat dari internet. Kedua, kalau ingin pembanding luar, pilih yang jenis usahanya mirip, karena warung kelontong dan bengkel dengan peralatan mahal memang tidak berada di liga yang sama. Ketiga, angka absolut baru berarti setelah dipasangkan dengan kemampuan membayar cicilan, yang dibahas di bagian berikutnya.
Satu kondisi yang tidak butuh perdebatan ambang: ekuitas yang minus. Kalau total kewajiban sudah melebihi total aset, DAR-nya di atas 100 persen dan DER-nya menghasilkan angka negatif yang tidak bisa dibaca sebagai rasio. Itu bukan sinyal peringatan lagi, melainkan kondisi yang perlu ditangani lebih dulu sebelum memikirkan rasio apa pun.
Rasio Cicilan yang Sering Lebih Berguna daripada DER
DER dan DAR punya satu kelemahan yang jarang disebut. Keduanya membandingkan tumpukan dengan tumpukan, dan sama sekali tidak melihat apakah usaha menghasilkan cukup uang untuk membayar cicilan bulan ini. Dua usaha dengan DER yang sama persis bisa punya nasib yang jauh berbeda kalau yang satu untung tebal dan yang satu tipis.
Karena itu pasangkan DER dengan ukuran yang lebih membumi: berapa kali kas yang dihasilkan usaha selama setahun menutup total cicilan setahun. Versi sederhananya, jumlahkan laba bersih setahun dari laporan laba rugi dengan beban penyusutan setahun, karena penyusutan mengurangi laba di catatan tapi tidak mengeluarkan uang dari laci. Lalu bagi dengan total cicilan setahun, pokok ditambah bunga.
Pakai dua contoh ilustrasi tadi. Toko sembako mencatat laba bersih Rp 27.000.000 setahun dan beban penyusutan Rp 8.000.000, sehingga kas yang tersedia untuk membayar utang sekitar Rp 35.000.000. Cicilannya setahun terdiri dari pokok Rp 12.000.000 dan bunga Rp 2.000.000, totalnya Rp 14.000.000. Rasionya Rp 35.000.000 dibagi Rp 14.000.000, hasilnya 2,5. Ada ruang lega sebelum cicilan mengganggu operasional.
Kedai kopi mencatat laba bersih Rp 15.000.000 setahun dan penyusutan Rp 6.000.000, sehingga kasnya sekitar Rp 21.000.000. Cicilannya pokok Rp 12.000.000 ditambah bunga Rp 3.000.000, totalnya Rp 15.000.000. Rasionya Rp 21.000.000 dibagi Rp 15.000.000, hasilnya 1,4. Masih di atas 1, jadi cicilan tertutup, tapi selisihnya tipis. Satu bulan sepi karena musim hujan atau satu kali servis mesin yang mahal sudah cukup membuat bulan itu nombok.
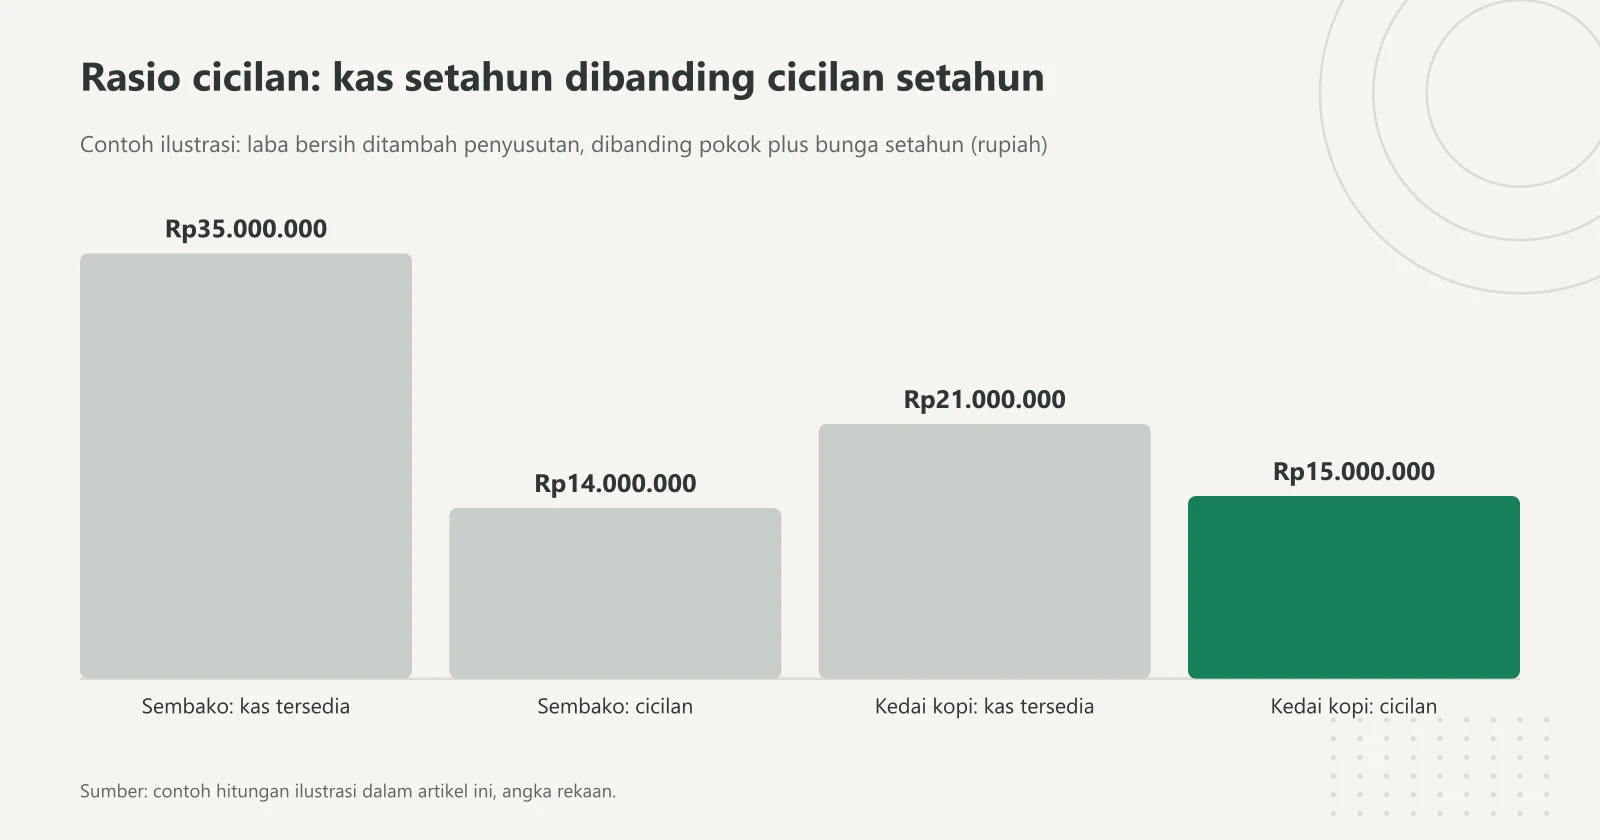
Yang perlu dilihat bukan tinggi batangnya, melainkan jarak antara pasangan kas dan cicilan di tiap usaha. Jarak lebar pada toko sembako berarti ada bantalan, jarak tipis pada kedai kopi berarti satu bulan sepi sudah cukup membuat nombok. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Pro Tip: Kalau angka ini mendekati 1, jangan menunggu sampai menunggak untuk bicara dengan pemberi pinjaman. Penjadwalan ulang yang diminta saat cicilan masih lancar hampir selalu lebih mudah dibicarakan daripada yang diminta setelah dua bulan telat.
Kombinasi dua ukuran ini yang paling informatif. DER tinggi dengan rasio cicilan tinggi menandakan usaha yang berani berutang tapi mampu membayar. DER rendah dengan rasio cicilan rendah menandakan usaha yang sedikit berutang tapi labanya sedang seret. Yang perlu diwaspadai adalah kombinasi DER tinggi dan rasio cicilan tipis, karena di situ tidak ada bantalan sama sekali kalau penjualan turun.
Cara Memperbaiki Solvabilitas Tanpa Menjual Alat Kerja
Kabar baiknya, memperbaiki DER tidak selalu berarti menjual mesin atau etalase. Ada tiga jalur yang bekerja lewat neraca, dan semuanya bisa dijalankan sambil usaha tetap buka. Kami pakai kedai kopi tadi sebagai contoh ilustrasi, dengan posisi awal total aset Rp 90.000.000, total kewajiban Rp 54.000.000, ekuitas Rp 36.000.000, DER 1,50, dan DAR 60 persen.
Pertama, tahan laba di dalam usaha. Banyak pemilik menarik habis laba setiap bulan untuk kebutuhan rumah tangga. Kalau dari laba bersih Rp 15.000.000 setahun, Rp 9.000.000 ditinggal di rekening usaha, kas bertambah Rp 9.000.000 dan ekuitas ikut bertambah Rp 9.000.000. Total aset menjadi Rp 99.000.000, kewajiban tetap Rp 54.000.000, ekuitas menjadi Rp 45.000.000. DER-nya turun ke Rp 54.000.000 dibagi Rp 45.000.000, yaitu 1,20, dan DAR-nya menjadi Rp 54.000.000 dibagi Rp 99.000.000, yaitu 54,5 persen.
Kedua, pakai kas menganggur untuk mempercepat pelunasan pokok. Kalau kedai memakai Rp 6.000.000 kas untuk melunasi sebagian pokok pinjaman lebih awal, aset turun jadi Rp 84.000.000 dan kewajiban turun jadi Rp 48.000.000, sementara ekuitas tetap Rp 36.000.000. DER-nya menjadi Rp 48.000.000 dibagi Rp 36.000.000, yaitu 1,33, dan DAR-nya Rp 48.000.000 dibagi Rp 84.000.000, yaitu 57,1 persen.
Ada catatan menarik di sini yang membedakan solvabilitas dari likuiditas. Pada rasio lancar, membayar utang dengan kas justru memperburuk angka kalau rasionya sedang di bawah 1. Pada DER dan DAR, membayar utang dengan kas selalu memperbaiki angka selama ekuitasnya positif, karena pembilang dan penyebutnya berkurang dengan jumlah yang sama sementara ekuitas tidak tersentuh. Jadi kalau rasio lancar Anda sudah aman dan ada kas menganggur, mempercepat pelunasan pokok adalah langkah yang menguntungkan di kedua sisi.
Ketiga, tambah modal pemilik. Menyuntik Rp 12.000.000 modal baru membuat aset menjadi Rp 102.000.000 dan ekuitas menjadi Rp 48.000.000, sementara kewajiban tetap Rp 54.000.000. DER-nya menjadi Rp 54.000.000 dibagi Rp 48.000.000, yaitu 1,13, dan DAR-nya Rp 54.000.000 dibagi Rp 102.000.000, yaitu 52,9 persen. Cara menghitung kebutuhan dan memilih sumbernya dibahas terpisah di panduan modal usaha.
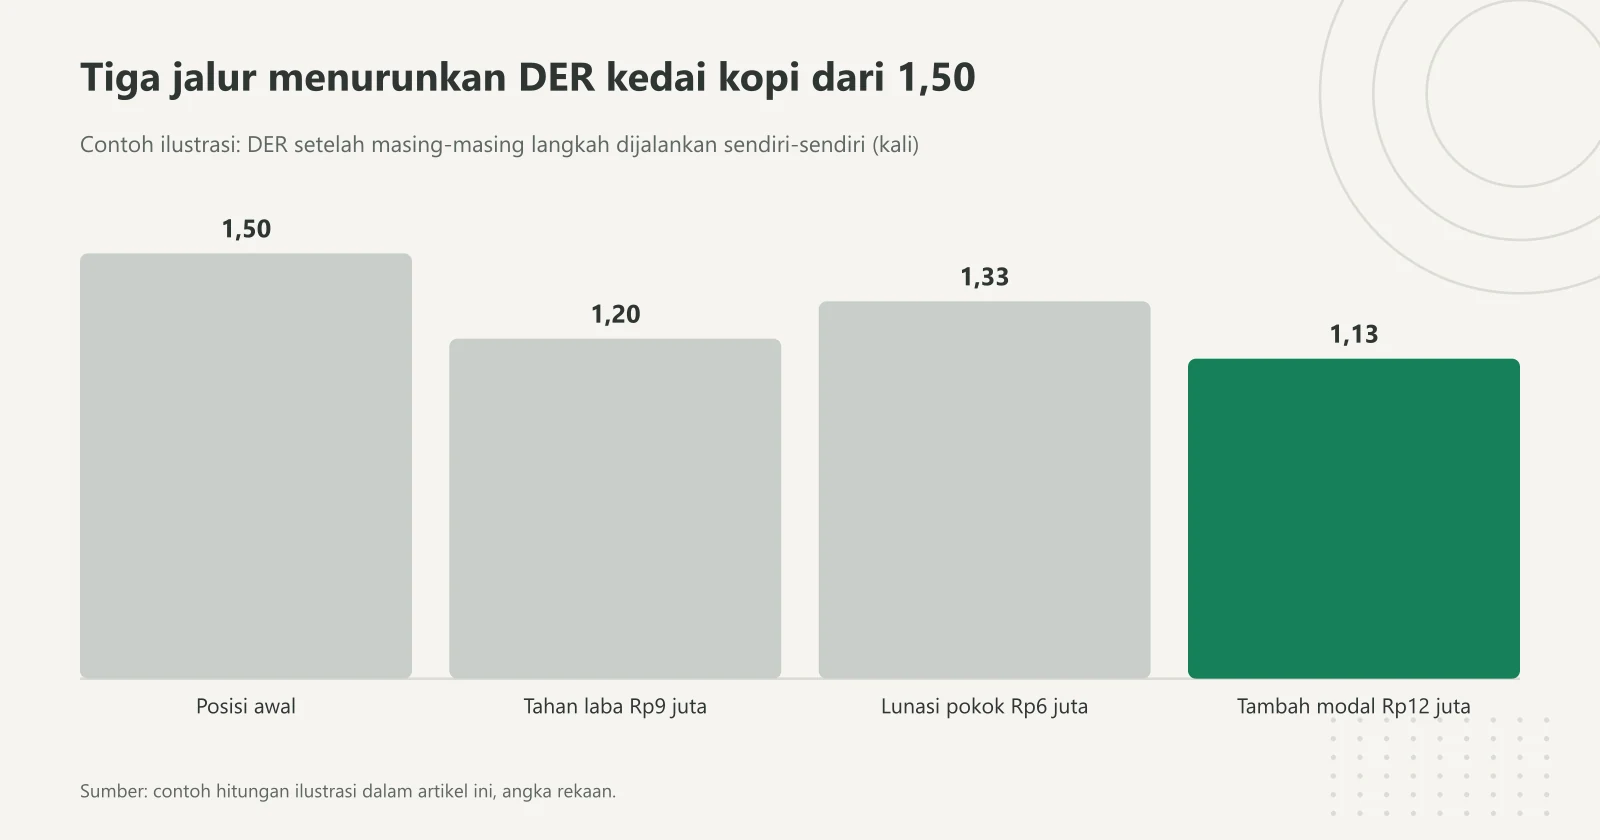
Setiap batang menunjukkan DER bila satu langkah dijalankan sendiri dari posisi awal 1,50. Ketiganya menurunkan DER tanpa menjual mesin atau etalase. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Di luar tiga jalur itu ada dua kebiasaan yang menentukan apakah perbaikannya bertahan. Yang pertama, pisahkan uang pribadi dari uang usaha. Selama belanja rumah tangga masih keluar dari laci kasir tanpa dicatat sebagai pengambilan modal, angka ekuitas tidak akan pernah benar dan DER yang Anda hitung hanya angka hiasan. Yang kedua, biasakan menghitung dampak sebelum menambah pinjaman baru. Sebelum menandatangani tambahan pinjaman, hitung dulu DER setelah pinjaman itu masuk, lalu hitung rasio cicilannya. Kalau Anda sedang mempertimbangkan pembiayaan bersubsidi, syarat dan mekanismenya kami bahas di panduan kredit usaha rakyat.
Semua hitungan di atas berangkat dari satu syarat yang sering jadi hambatan sebenarnya: neraca yang datanya benar. Total aset yang akurat butuh nilai persediaan yang tercatat rapi, dan total kewajiban yang akurat butuh utang supplier yang tidak tercecer di catatan terpisah. Aplikasi kasir yang mencatat penjualan sekaligus mengurangi stok secara otomatis membuat dua angka itu tersedia tanpa harus menghitung ulang manual tiap akhir bulan. Kasirnesia dibuat untuk pekerjaan seperti itu, meski penyusunan neracanya sendiri tetap perlu Anda atau pembukuan Anda yang merapikan.
FAQ: Pertanyaan Umum seputar Rasio Solvabilitas
Apa itu rasio solvabilitas dan apa bedanya dengan rasio lancar?
Rasio solvabilitas mengukur kesanggupan usaha melunasi seluruh utangnya, termasuk sisa pinjaman yang baru jatuh tempo dua atau tiga tahun lagi. Rasio lancar hanya melihat 12 bulan ke depan, yaitu aset lancar dibandingkan utang lancar. Karena horizonnya berbeda, sebuah usaha bisa punya rasio lancar yang aman sekaligus rasio solvabilitas yang berat, dan sebaliknya.
Bagaimana rumus DER dan DAR?
Debt to equity ratio (DER) dihitung dari total kewajiban dibagi ekuitas, sedangkan debt to asset ratio (DAR) dihitung dari total kewajiban dibagi total aset. Bank Indonesia memakai dua definisi itu persis dalam tabel indikator sektor korporasi. Keduanya memakai bahan baku yang sama dari neraca, hanya penyebutnya yang berbeda, jadi hasilnya selalu bergerak searah.
Berapa angka DER yang dianggap aman untuk usaha kecil?
Tidak ada satu angka baku yang berlaku untuk semua usaha. Yang ada adalah ambang untuk konteks tertentu, misalnya Peraturan Menteri Keuangan Nomor 169/PMK.010/2015 yang menetapkan perbandingan utang dan modal paling tinggi empat dibanding satu untuk keperluan penghitungan Pajak Penghasilan wajib pajak badan. Data Bank Indonesia sendiri menunjukkan DER rata-rata berbeda jauh antar sektor, jadi pembanding paling masuk akal adalah angka usaha Anda sendiri di periode sebelumnya.
Apakah utang ke supplier ikut dihitung dalam rasio solvabilitas?
Ikut. Rasio solvabilitas memakai total kewajiban, jadi utang supplier yang jatuh tempo 30 hari, gaji karyawan yang belum dibayar, pajak yang belum disetor, dan seluruh sisa pokok pinjaman semuanya masuk. Ini berbeda dengan rasio lancar yang hanya menghitung porsi cicilan pinjaman untuk 12 bulan ke depan.
Apa artinya kalau ekuitas usaha bernilai minus?
Ekuitas minus berarti total utang sudah melebihi total aset, sehingga DAR-nya di atas 100 persen dan DER-nya menghasilkan angka negatif yang tidak bisa dibaca sebagai rasio. Kondisi ini menandakan seluruh isi usaha, kalau dijual sekalipun, belum cukup menutup kewajiban. Yang perlu dilihat lebih dulu bukan angka rasionya, melainkan penyebabnya, apakah karena rugi berturut-turut atau karena uang usaha terpakai untuk kebutuhan pribadi.
Bagaimana cara menurunkan DER tanpa menjual peralatan usaha?
Ada tiga jalur yang tidak menyentuh alat kerja: menahan laba di dalam usaha alih-alih menariknya habis setiap bulan, memakai kas menganggur untuk mempercepat pelunasan pokok pinjaman, dan menambah modal pemilik. Ketiganya menaikkan ekuitas atau menurunkan utang, dan berbeda dengan rasio lancar, membayar utang dengan kas selalu memperbaiki DER selama ekuitasnya masih positif.
Kenapa DER sebaiknya dipasangkan dengan rasio cicilan?
DER dan DAR hanya membandingkan tumpukan utang dengan tumpukan aset atau modal, tanpa melihat apakah usaha menghasilkan cukup uang untuk membayar cicilan. Versi sederhana rasio cicilan adalah laba bersih setahun ditambah beban penyusutan setahun, lalu dibagi total cicilan setahun, pokok ditambah bunga. Angka di atas 1 berarti cicilan tertutup, dan kombinasi yang perlu diwaspadai adalah DER tinggi dengan rasio cicilan tipis, karena tidak ada bantalan kalau penjualan turun.
Masih bingung memilah mana yang masuk total kewajiban dan mana yang tidak di neraca usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menelusuri dari mana angka-angkanya diambil di catatan transaksi harian Anda.