Harga pokok produksi adalah total biaya yang dikeluarkan untuk mengubah bahan baku menjadi barang jadi yang selesai dalam satu periode, bukan sekadar total belanja bahan pada bulan itu. Angka ini dipakai pemilik konveksi, bakery, pengrajin, dan produsen makanan kemasan untuk tahu berapa biaya sebenarnya satu potong barang sebelum menetapkan harga jual. Tanpa angka ini, harga jual ditetapkan berdasarkan tebakan atau ikut-ikutan harga tetangga, dan baru ketahuan salah setelah stok menumpuk sementara kas tidak bertambah.
Yang membuat banyak pemilik usaha keliru, istilah "HPP" di lapangan dipakai untuk dua hal yang berbeda. Ada harga pokok produksi (biaya membuat barang) dan ada harga pokok penjualan (biaya barang yang benar-benar laku). Keduanya punya rumus berbeda dan angkanya hampir tidak pernah sama persis. Artikel ini membedah keduanya, memecah tiga unsur biaya produksi, dan menutup dengan contoh hitung penuh satu konveksi kaos yang bisa Anda tiru barisnya.
Daftar Isi
- Harga Pokok Produksi Itu Apa dan Bedanya dengan Harga Pokok Penjualan
- Tiga Unsur Biaya Produksi yang Wajib Masuk Hitungan
- Rumus Lengkap Harga Pokok Produksi Termasuk Barang dalam Proses
- Contoh Hitung Penuh Satu Konveksi Kaos Selama Sebulan
- Dari HPP Produksi ke HPP Penjualan Lewat Persediaan Barang Jadi
- Kesalahan Hitung yang Paling Sering Terjadi di UMKM Produsen
- Cara Merapikan Pencatatan Supaya HPP Produksi Bisa Dihitung Tiap Bulan
- FAQ: Pertanyaan Umum seputar Harga Pokok Produksi
Harga Pokok Produksi Itu Apa dan Bedanya dengan Harga Pokok Penjualan
Harga pokok produksi hanya ada pada usaha yang mengolah sesuatu. Konveksi yang menjahit kain jadi kaos, bakery yang mengubah tepung jadi roti, pengrajin rotan yang menganyam bahan mentah jadi keranjang, dan produsen keripik yang menggoreng lalu mengemas sendiri, semuanya punya harga pokok produksi. Sebaliknya, toko kelontong atau reseller yang membeli barang jadi lalu menjualnya kembali tanpa mengubah apa pun tidak punya harga pokok produksi. Yang mereka punya hanya harga pokok penjualan.
Perbedaan keduanya bukan soal istilah saja, tapi soal pertanyaan yang dijawab. Harga pokok produksi menjawab "berapa biaya barang yang selesai saya buat bulan ini". Harga pokok penjualan menjawab "berapa biaya barang yang benar-benar laku bulan ini". Kalau bulan ini Anda memproduksi 3.500 potong tapi hanya laku 3.400 potong, dua angka itu pasti berbeda, dan selisihnya nyangkut di persediaan barang jadi.
| Pembeda | Harga Pokok Produksi | Harga Pokok Penjualan |
|---|---|---|
| Pertanyaan yang dijawab | Berapa biaya membuat barang yang selesai periode ini | Berapa biaya barang yang benar-benar laku periode ini |
| Persediaan yang memengaruhi | Bahan baku dan barang dalam proses | Barang jadi |
| Tempat munculnya | Kertas kerja atau skedul biaya produksi | Laporan laba rugi, sebagai pengurang penjualan |
| Dipakai untuk | Menetapkan biaya per unit dan dasar harga jual | Menghitung laba kotor periode berjalan |
| Relevan untuk | Usaha yang mengolah bahan menjadi produk | Semua usaha, termasuk yang hanya kulakan lalu jual lagi |
Kalau usaha Anda bergerak di makanan siap saji dan yang dicari adalah biaya per porsi, bukan biaya per batch produksi, pembahasan yang lebih pas ada di panduan cara menghitung HPP makanan dan minuman. Di sana pendekatannya harga pokok penjualan per porsi, karena warung dan kafe umumnya memasak sesuai pesanan tanpa persediaan barang dalam proses yang berarti. Artikel yang sedang Anda baca ini mengambil sudut UMKM produsen, yang memproduksi lebih dulu dalam jumlah banyak lalu menyimpan hasilnya sebagai stok.
Poin Penting: Kalau Anda memproduksi dalam batch dan menyimpan hasilnya sebagai stok, Anda butuh dua angka sekaligus. Harga pokok produksi untuk menetapkan harga jual, dan harga pokok penjualan untuk mengukur laba kotor bulan berjalan. Memakai satu angka untuk dua keperluan itu sumber salah baca laporan yang paling umum.
Tiga Unsur Biaya Produksi yang Wajib Masuk Hitungan
Biaya produksi terdiri atas tiga unsur, dan ketiganya harus masuk. Melewatkan satu unsur saja membuat harga pokok produksi terlihat lebih murah dari kenyataan, dan itu langsung merembet ke harga jual yang terlalu rendah.
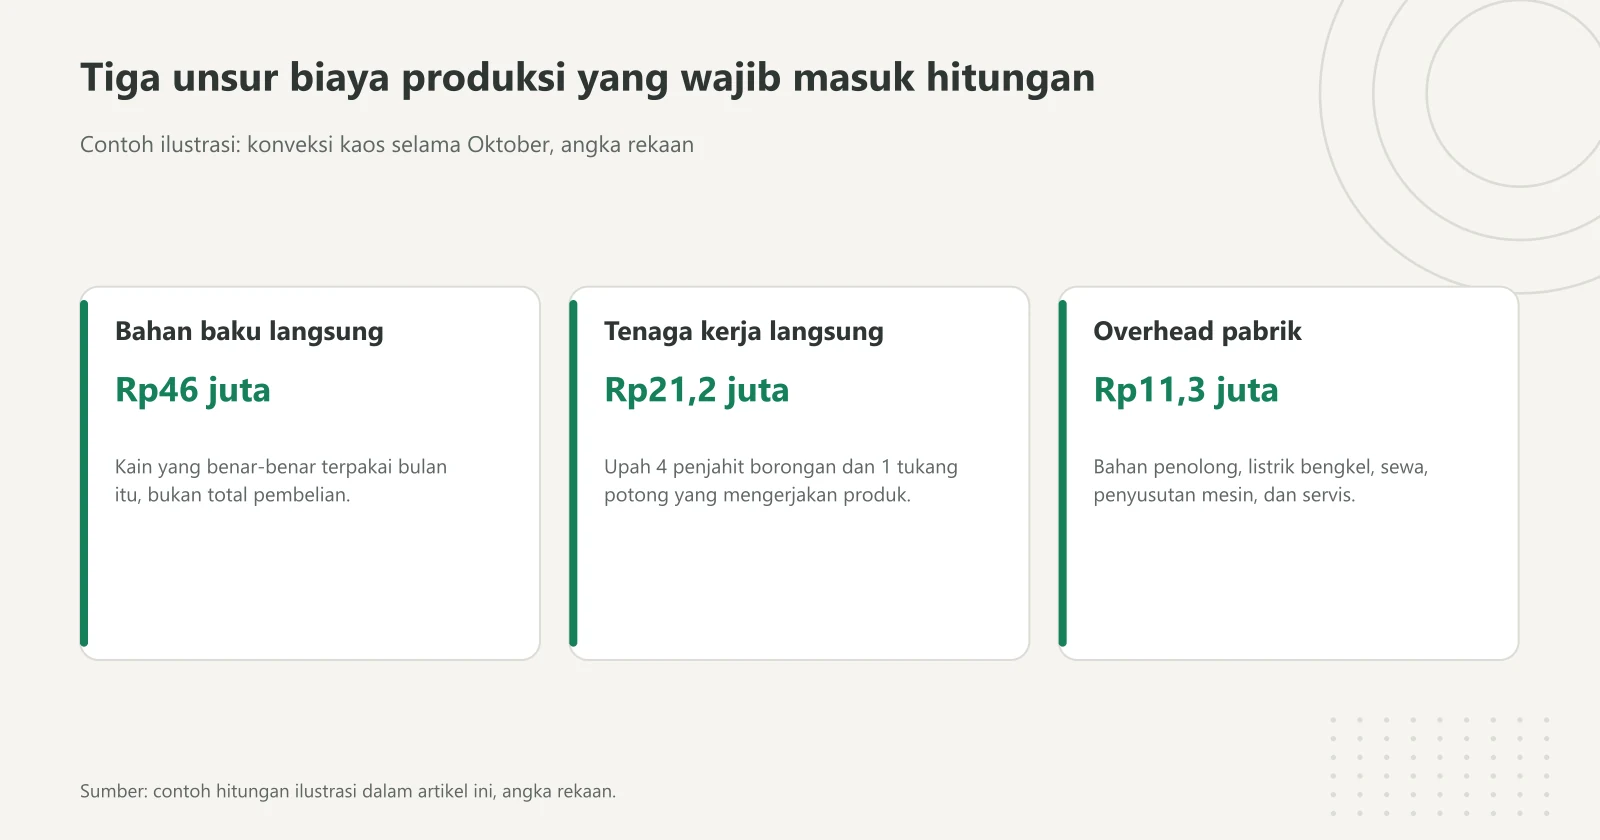
Diagram ini memisahkan tiga unsur biaya produksi pada contoh konveksi kaos, lengkap dengan nilai Oktober masing-masing. Jumlahkan ketiganya untuk mendapat total biaya produksi Rp78,5 juta. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Pertama, bahan baku langsung. Ini bahan yang secara fisik menjadi bagian produk dan nilainya jelas per unit. Di konveksi, kain adalah bahan baku langsung. Di bakery, tepung, gula, telur, dan mentega adalah bahan baku langsung. Kunci yang sering terlewat, yang dihitung bukan pembelian bulan itu, melainkan bahan yang benar-benar terpakai. Kalau Anda memborong kain 100 rol karena diskon tapi hanya memakai 60 rol, yang masuk hitungan hanya 60 rol. Sisanya masih berupa persediaan bahan baku, bukan biaya.
Kedua, tenaga kerja langsung. Ini upah orang yang tangannya langsung mengerjakan produk. Penjahit borongan, tukang potong kain, tukang adon dan tukang oven di bakery, penganyam di usaha kerajinan. Upah borongan per potong paling mudah dihitung, tapi kalau Anda menggaji bulanan, gaji itu tetap masuk tenaga kerja langsung selama orangnya memang mengerjakan produk. Yang tidak masuk adalah gaji admin, kasir, dan sales, karena mereka tidak menyentuh proses pembuatan.
Ketiga, biaya overhead pabrik. Ini semua biaya produksi selain dua unsur di atas, dan inilah pos yang paling sering hilang dari catatan UMKM. Isinya bahan penolong yang nilainya kecil per unit tapi jumlahnya banyak (benang, kancing, label, plastik kemasan, kertas roti), upah tenaga kerja tidak langsung seperti pengawas mutu dan helper gudang, listrik dan air di area produksi, sewa ruang bengkel atau dapur, penyusutan mesin, serta biaya servis dan ganti sparepart. Pembahasan lebih dalam soal cara mengumpulkan dan membebankan pos ini ada di artikel biaya overhead.
Garis pemisah yang perlu Anda pegang, overhead pabrik berhenti di titik barang selesai dibuat. Begitu barang masuk gudang barang jadi, semua biaya setelah itu bukan lagi biaya produksi. Gaji admin, biaya iklan, ongkos kirim ke pembeli, dan komisi marketplace masuk ke biaya operasional, bukan ke harga pokok produksi. Memasukkan ongkos kirim ke HPP produksi membuat nilai persediaan Anda ikut menggelembung padahal barangnya belum tentu terjual.
Untuk penyusutan mesin, ada acuan yang bisa dipakai supaya angkanya tidak asal. Direktorat Jenderal Pajak menetapkan kelompok harta berwujud bukan bangunan beserta masa manfaat dan tarif penyusutannya, di mana Kelompok 1 punya masa manfaat 4 tahun dengan tarif garis lurus 25 persen dan saldo menurun 50 persen (DJP). Memakai acuan yang sama untuk pembukuan internal membuat angka penyusutan Anda konsisten dan tidak perlu dihitung ulang dua versi.
Rumus Lengkap Harga Pokok Produksi Termasuk Barang dalam Proses
Rumus harga pokok produksi bertingkat, tidak bisa dilompati. Banyak versi ringkas yang beredar hanya menyebut tiga unsur biaya lalu berhenti, padahal ada dua penyesuaian persediaan yang menentukan apakah angka Anda benar atau tidak.
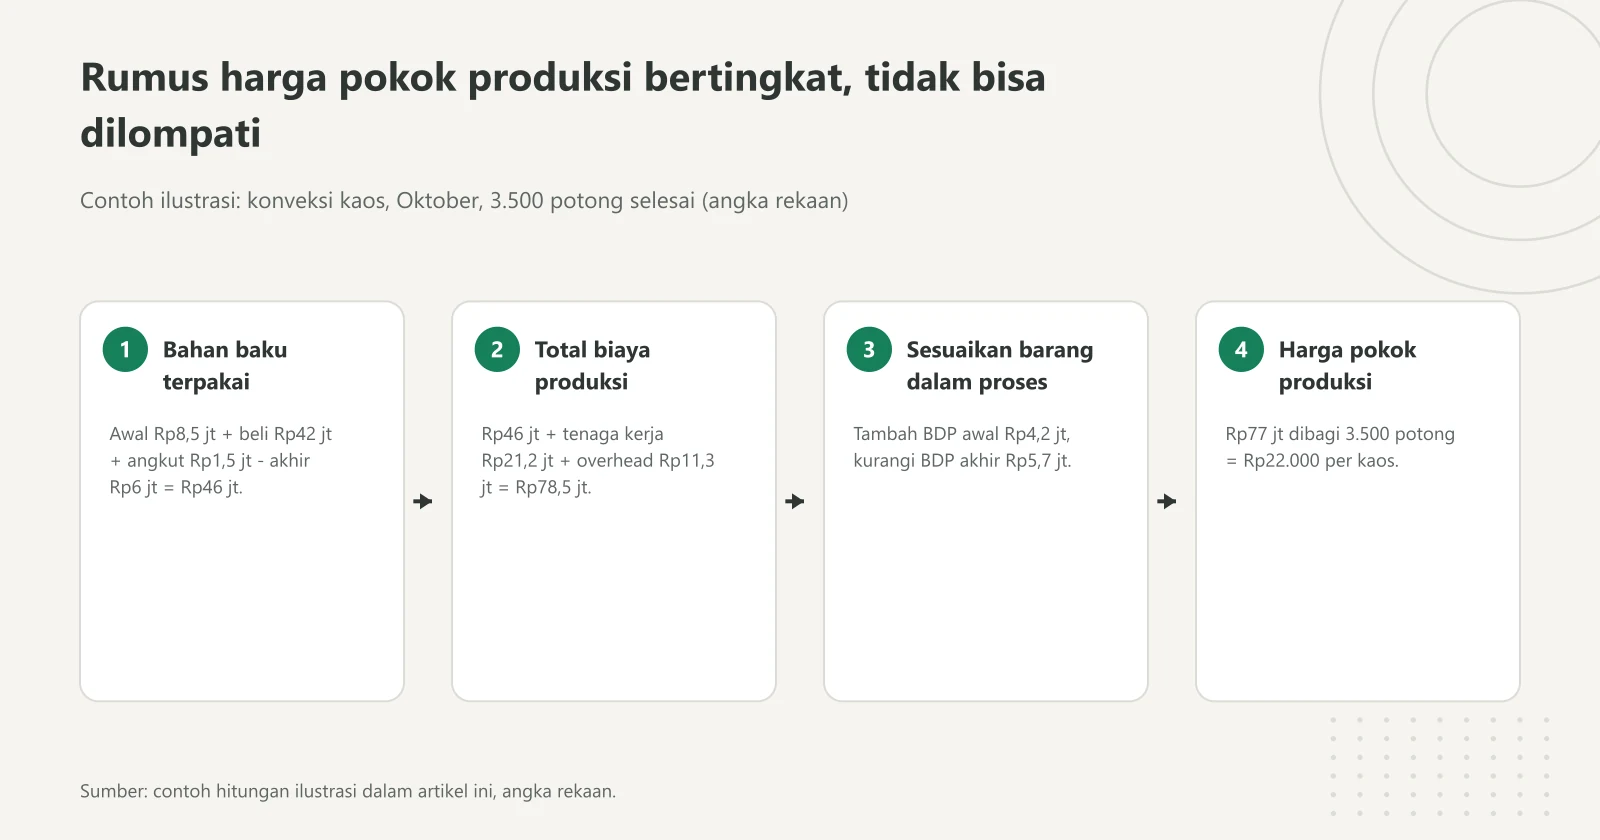
Baca dari kiri ke kanan: setiap tingkat memakai hasil tingkat sebelumnya, sampai ketemu harga pokok produksi per kaos. Langkah ketiga yang sering terlewat adalah penyesuaian barang dalam proses. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Tingkat pertama, hitung bahan baku yang benar-benar terpakai. Bahan baku terpakai = persediaan bahan baku awal + pembelian bahan baku + ongkos angkut pembelian - retur pembelian - persediaan bahan baku akhir.
Tingkat kedua, jumlahkan tiga unsur menjadi total biaya produksi. Total biaya produksi = bahan baku terpakai + tenaga kerja langsung + biaya overhead pabrik.
Tingkat ketiga, sesuaikan dengan barang dalam proses. Harga pokok produksi = total biaya produksi + persediaan barang dalam proses awal - persediaan barang dalam proses akhir.
Barang dalam proses (sering disingkat BDP) adalah barang yang sudah mulai dikerjakan tapi belum selesai di akhir periode. Di konveksi, ini kain yang sudah dipotong dan sebagian sudah dijahit tapi belum diobras dan belum disetrika. Di bakery, ini adonan yang sudah diproofing tapi belum masuk oven saat tutup toko. Barang seperti ini sudah menyerap biaya, tapi belum boleh dihitung sebagai barang jadi.
Logikanya begini. Barang dalam proses awal ditambahkan karena barang itu diselesaikan pada periode ini, jadi biaya yang sudah menempel padanya bulan lalu ikut menjadi bagian barang jadi bulan ini. Sebaliknya, barang dalam proses akhir dikurangkan karena barangnya belum selesai, jadi biayanya belum boleh masuk harga pokok produksi bulan ini dan akan dibawa ke bulan berikutnya.
Kalau usaha Anda memproduksi dalam batch pendek dan selalu selesai di hari yang sama, kedua angka BDP bisa saja nol dan rumusnya menjadi lebih pendek. Tapi begitu Anda menerima pesanan seragam 500 potong yang pengerjaannya melewati akhir bulan, mengabaikan BDP akan membuat harga pokok produksi bulan itu terlihat jauh lebih mahal dari seharusnya, karena seluruh biaya masuk sementara barang yang selesai lebih sedikit.
Contoh Hitung Penuh Satu Konveksi Kaos Selama Sebulan
Berikut contoh ilustrasi dengan angka yang dikarang untuk memperjelas alurnya, bukan data usaha nyata. Anggap sebuah konveksi kaos di Yogyakarta dengan enam mesin jahit, empat penjahit borongan, satu tukang potong, dan satu pengawas mutu merangkap helper gudang. Selama Oktober, konveksi ini menyelesaikan 3.500 potong kaos.
Mulai dari rincian overhead pabriknya dulu, karena pos inilah yang paling sering ditaksir asal.
| Pos overhead pabrik | Jumlah (Rp) | Catatan |
|---|---|---|
| Bahan penolong (benang, kancing, label, plastik kemasan) | 2.800.000 | Menempel ke produk tapi nilainya kecil per potong |
| Upah pengawas mutu dan helper gudang bahan | 2.500.000 | Tenaga kerja tidak langsung |
| Listrik dan air area bengkel jahit | 1.900.000 | Meteran terpisah dari rumah tinggal |
| Sewa ruko bagian bengkel | 3.000.000 | 60 persen dari sewa total Rp 5.000.000 |
| Penyusutan 6 mesin jahit | 500.000 | Rp 24.000.000 disusutkan 4 tahun garis lurus, Rp 6.000.000 per tahun |
| Servis mesin dan ganti sparepart | 600.000 | Rata-rata per bulan |
| Total overhead pabrik | 11.300.000 |
Setelah overhead terkumpul, susun perhitungan bertingkatnya. Format tabel di bawah ini bisa Anda salin apa adanya sebagai kertas kerja bulanan, tinggal ganti angkanya.
| Baris | Komponen | Jumlah (Rp) |
|---|---|---|
| A | Persediaan bahan baku (kain) awal | 8.500.000 |
| B | Pembelian bahan baku | 42.000.000 |
| C | Ongkos angkut pembelian | 1.500.000 |
| D = A + B + C | Bahan baku tersedia dipakai | 52.000.000 |
| E | Persediaan bahan baku akhir | (6.000.000) |
| F = D - E | Bahan baku langsung terpakai | 46.000.000 |
| G | Tenaga kerja langsung (4 penjahit Rp 18.000.000 + tukang potong Rp 3.200.000) | 21.200.000 |
| H | Biaya overhead pabrik (dari tabel di atas) | 11.300.000 |
| I = F + G + H | Total biaya produksi | 78.500.000 |
| J | Persediaan barang dalam proses awal | 4.200.000 |
| K = I + J | Biaya produksi yang diperhitungkan | 82.700.000 |
| L | Persediaan barang dalam proses akhir | (5.700.000) |
| M = K - L | Harga pokok produksi | 77.000.000 |
Dari situ, harga pokok produksi per potong = Rp 77.000.000 dibagi 3.500 potong = Rp 22.000 per kaos. Inilah angka yang menjadi dasar penetapan harga jual, bukan harga kain per potong yang hanya Rp 13.143 (Rp 46.000.000 dibagi 3.500 potong). Selisih Rp 8.857 per potong itu murni tenaga kerja langsung dan overhead pabrik yang selama ini tidak pernah dihitung.
Perhatikan juga bahwa persediaan barang dalam proses akhir (Rp 5.700.000) lebih besar dari yang awal (Rp 4.200.000). Artinya di akhir Oktober ada lebih banyak kaos setengah jadi menumpuk di bengkel dibanding awal bulan, sehingga harga pokok produksi turun Rp 1.500.000 dari total biaya produksinya. Kalau situasinya terbalik, harga pokok produksi justru akan lebih besar dari total biaya produksi bulan itu.
Dari HPP Produksi ke HPP Penjualan Lewat Persediaan Barang Jadi
Harga pokok produksi Rp 77.000.000 tadi belum boleh langsung dipakai sebagai pengurang penjualan di laporan laba rugi. Angka itu masih harus melewati satu tahap lagi, yaitu persediaan barang jadi. Melanjutkan contoh ilustrasi yang sama, anggap konveksi tersebut membuka Oktober dengan sisa stok 500 potong dari produksi September yang biayanya Rp 21.000 per potong, dan menutup bulan dengan sisa stok 600 potong.
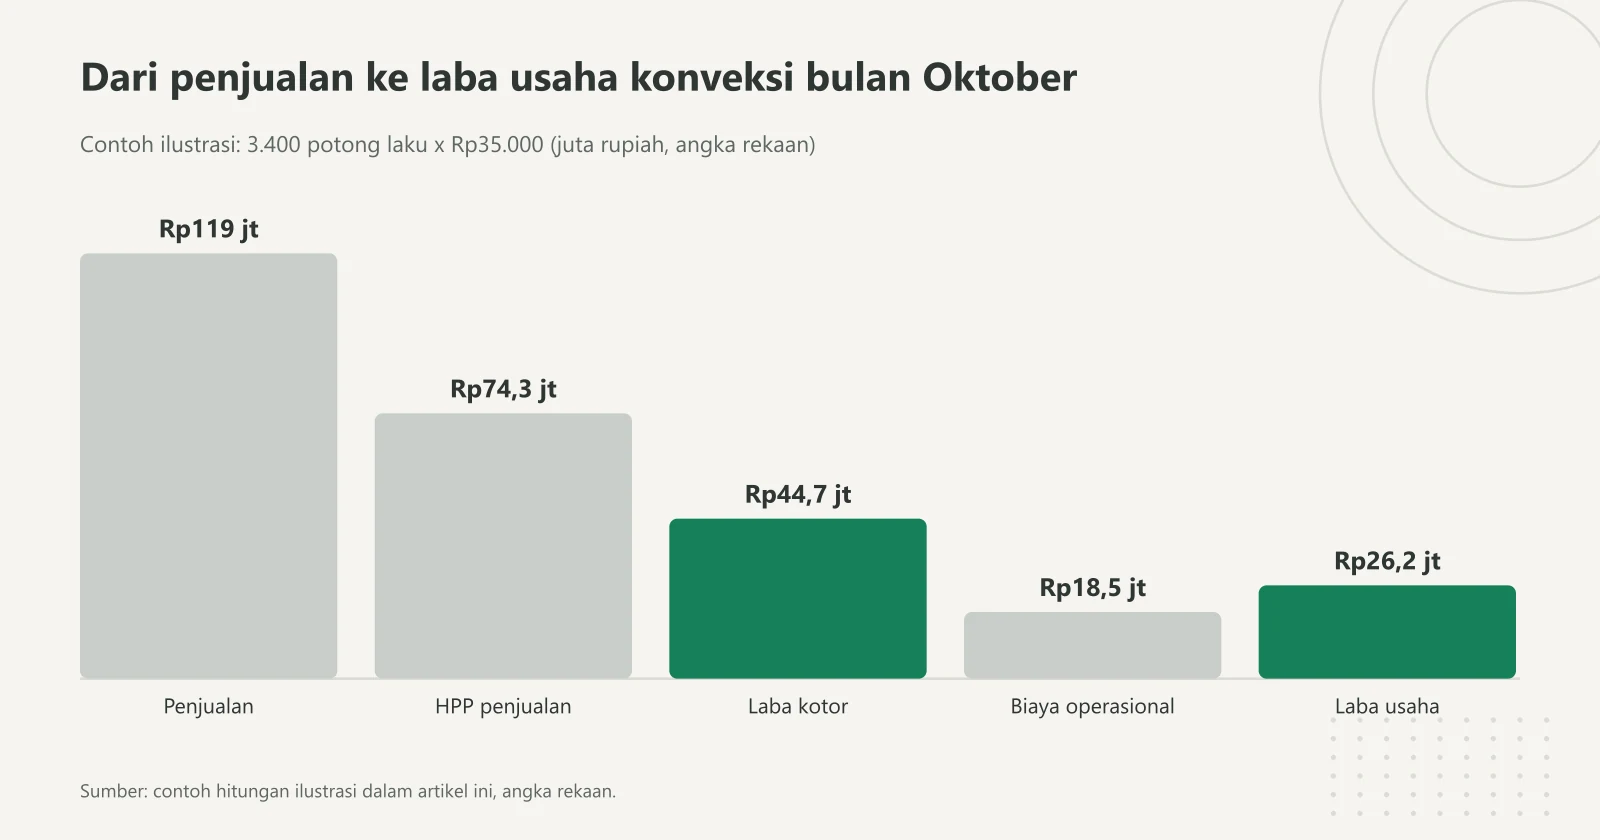
Batang hijau adalah dua angka laba yang dicari: laba kotor setelah harga pokok penjualan, lalu laba usaha setelah biaya operasional. Diagram: Kasirnesia, contoh hitungan ilustrasi.
| Baris | Komponen | Unit | Nilai (Rp) |
|---|---|---|---|
| N | Persediaan barang jadi awal (500 potong x Rp 21.000) | 500 | 10.500.000 |
| M | Harga pokok produksi Oktober (3.500 potong x Rp 22.000) | 3.500 | 77.000.000 |
| O = N + M | Barang jadi tersedia dijual | 4.000 | 87.500.000 |
| P | Persediaan barang jadi akhir (600 potong x Rp 22.000) | 600 | (13.200.000) |
| Q = O - P | Harga pokok penjualan | 3.400 | 74.300.000 |
Angka Rp 74.300.000 itu bisa diuji ulang lewat metode masuk pertama keluar pertama. Dari 3.400 potong yang laku, 500 potong pertama berasal dari stok lama seharga Rp 21.000 (Rp 10.500.000), sisanya 2.900 potong dari produksi Oktober seharga Rp 22.000 (Rp 63.800.000). Totalnya Rp 74.300.000, persis sama. Kalau Anda ingin memahami kenapa urutan keluarnya stok memengaruhi nilai persediaan, penjelasannya ada di artikel metode FIFO.
Sekarang laba kotornya. Dengan harga jual Rp 35.000 per potong, penjualan Oktober = 3.400 potong x Rp 35.000 = Rp 119.000.000. Laba kotor = Rp 119.000.000 dikurangi Rp 74.300.000 = Rp 44.700.000, atau sekitar 37,6 persen dari penjualan. Pembahasan cara membaca dan membandingkan angka persentase seperti ini ada di artikel margin adalah.
Kalau biaya operasional bulan itu (gaji admin, iklan, ongkos kirim, listrik kantor) totalnya Rp 18.500.000, laba usaha sebelum pajak = Rp 44.700.000 dikurangi Rp 18.500.000 = Rp 26.200.000. Susunan bertingkat inilah yang muncul di laporan laba rugi: penjualan, dikurangi harga pokok penjualan, ketemu laba kotor, dikurangi biaya operasional, ketemu laba usaha.
Satu catatan jujur soal pajak. Kalau usaha Anda memakai skema PPh final UMKM, harga pokok produksi tidak mengurangi pajak Anda, karena tarif 0,5 persen dikenakan atas peredaran bruto, bukan atas laba. DJP menyebutkan tarif ini tetap 0,5 persen dan dipermanenkan lewat PP Nomor 20 Tahun 2026 untuk wajib pajak dengan omzet sampai Rp4.800.000.000 dalam satu tahun pajak (DJP). Jadi motivasi menghitung harga pokok produksi bukan penghematan pajak, melainkan supaya harga jual Anda benar. Kasirnesia adalah aplikasi kasir, bukan konsultan pajak, jadi untuk keputusan perpajakan yang spesifik sebaiknya Anda tetap berkonsultasi dengan konsultan pajak terdaftar.
Kesalahan Hitung yang Paling Sering Terjadi di UMKM Produsen
Kesalahan pertama dan paling mahal, menganggap harga pokok produksi sama dengan biaya bahan baku. Pada contoh ilustrasi tadi, pemilik yang berpikir begitu akan memegang angka Rp 13.143 per potong, padahal biaya sebenarnya Rp 22.000. Selisihnya sekitar 40 persen dari biaya yang sesungguhnya. Kalau ia menetapkan harga jual dengan menaikkan 50 persen dari angka salah itu, harga jualnya jadi sekitar Rp 19.700, di bawah biaya produksi sebenarnya. Setiap potong yang terjual menambah rugi sekitar Rp 2.300, dan pada volume 3.400 potong kerugiannya sekitar Rp 7,8 juta dalam sebulan. Cara menyusun harga jual dari angka HPP yang benar dibahas di panduan cara menentukan harga jual.
Kesalahan kedua, menghitung pembelian bahan bukan pemakaian bahan. Bulan ketika Anda memborong kain karena harga sedang turun akan terlihat seolah HPP melonjak, dan bulan berikutnya terlihat seolah HPP anjlok. Padahal produksinya sama saja. Ini sumber grafik biaya yang naik turun tidak masuk akal dan membuat pemilik usaha kehilangan kepercayaan pada laporannya sendiri.
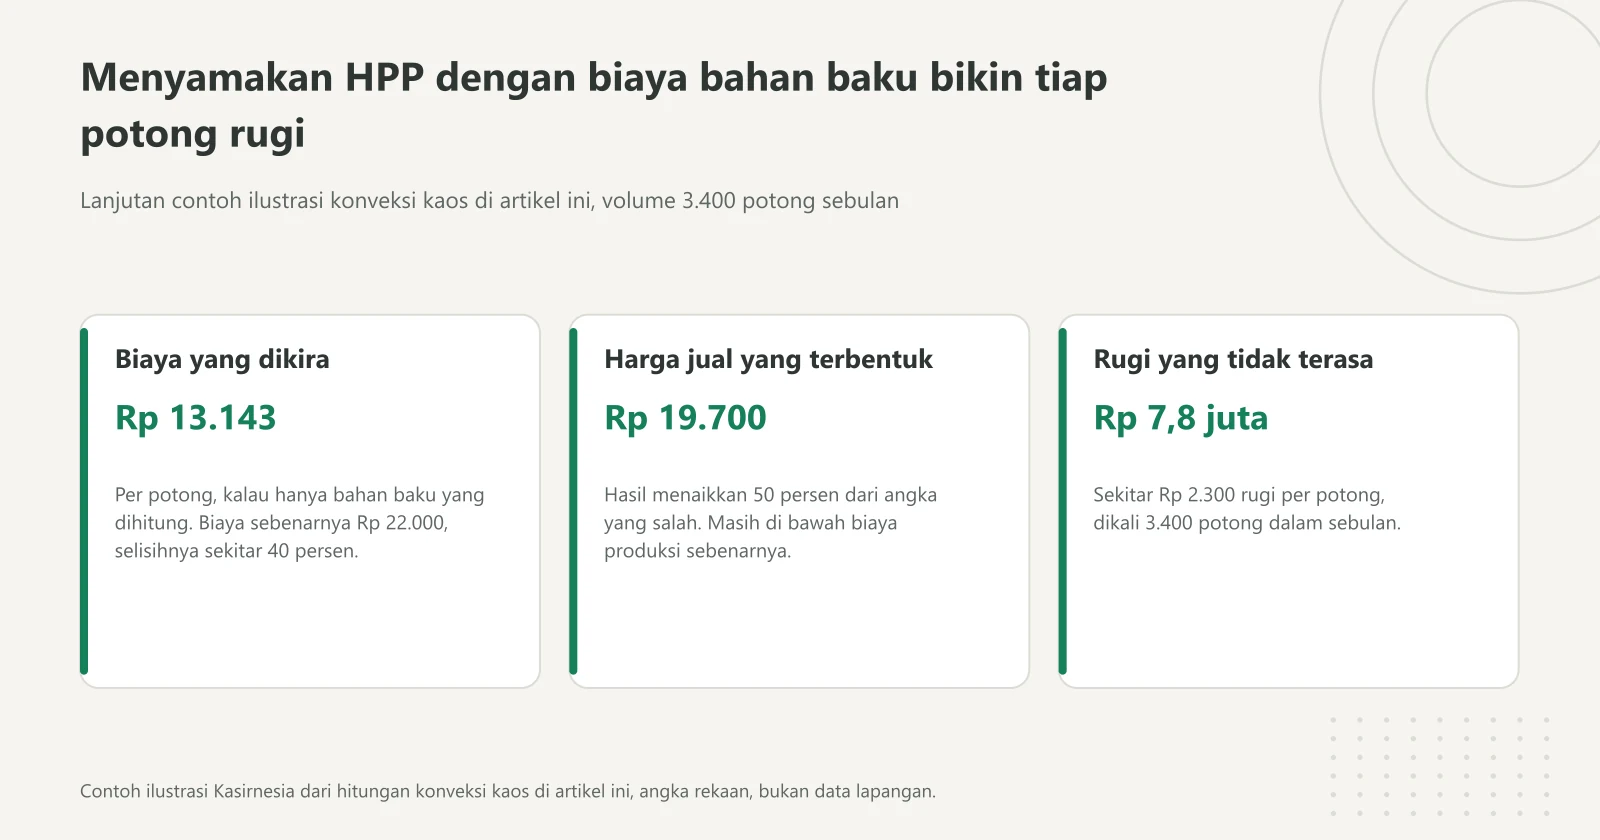
Angka pada kartu ini lanjutan dari contoh konveksi kaos di atas. Kesalahan menghitungnya tidak terlihat di laporan, tetapi terasa di saldo akhir bulan. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Kesalahan ketiga, tidak memisahkan biaya rumah tangga dari biaya usaha. Ini masalah klasik pada usaha rumahan seperti bakery yang memakai dapur rumah. Standar Akuntansi Keuangan Entitas Mikro, Kecil dan Menengah bahkan menempatkan pemisahan ini sebagai syarat dasar, karena untuk menyusun laporan keuangan berdasarkan standar tersebut entitas harus dapat memisahkan kekayaan pribadi pemilik dengan kekayaan dan hasil usaha entitas (IAI). Kalau listrik rumah dan listrik oven masih satu meteran, taksir porsinya dengan dasar yang bisa dijelaskan, misalnya perbandingan daya alat produksi terhadap total daya terpasang, lalu pakai dasar yang sama setiap bulan.
Kesalahan keempat, mengabaikan barang dalam proses karena dianggap merepotkan. Untuk produsen yang mengerjakan pesanan besar melewati akhir bulan, ini membuat laba bulan berjalan terlihat jeblok lalu bulan berikutnya melonjak, padahal ritme kerjanya normal. Menghitung BDP tidak harus rumit, cukup catat jumlah unit setengah jadi dan taksir persentase penyelesaiannya, misalnya kain sudah dipotong dan dijahit tapi belum finishing dianggap 70 persen selesai.
Kesalahan kelima, tidak menghitung ulang setelah biaya berubah. Harga kain naik, upah borongan naik, atau volume produksi turun sehingga overhead per unit membengkak, semuanya mengubah harga pokok produksi. Menetapkan harga jual sekali di awal tahun lalu membiarkannya sampai Desember adalah cara paling pelan untuk kehabisan margin tanpa sadar.
Cara Merapikan Pencatatan Supaya HPP Produksi Bisa Dihitung Tiap Bulan
Semua rumus di atas tidak berguna kalau datanya tidak tersedia. Yang dibutuhkan sebenarnya tidak banyak, hanya empat aliran data yang dicatat konsisten setiap bulan: pembelian dan sisa bahan baku, jumlah unit selesai, upah tenaga kerja langsung, dan rekap pos overhead pabrik.
Mulai dari stock opname bahan baku di tanggal yang sama setiap bulan, misalnya tanggal terakhir. Tanpa angka persediaan bahan baku awal dan akhir, baris A dan E pada tabel tadi tidak bisa diisi dan seluruh rantai perhitungan gagal sejak langkah pertama. Sesudah itu, catat jumlah unit yang benar-benar selesai dan masuk gudang barang jadi, terpisah dari jumlah unit yang terjual. Dua angka ini sering dicampur, padahal justru selisihnya yang menghubungkan harga pokok produksi dengan harga pokok penjualan.
Untuk overhead, buat daftar pos tetap yang sama setiap bulan supaya tidak ada yang terlewat, lalu isi nilainya. Daftar yang sudah baku membuat Anda cepat sadar kalau ada pos yang lupa dicatat. Penyusutan mesin cukup dihitung sekali lalu dipakai berulang setiap bulan sampai masa manfaatnya habis.
Dari sisi kewajiban, pembukuan yang rapi memang bukan pilihan bebas untuk pelaku usaha. Undang-Undang Nomor 28 Tahun 2007 menyatakan bahwa Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan Wajib Pajak badan di Indonesia wajib menyelenggarakan pembukuan, dan pembukuan itu sekurang-kurangnya terdiri atas catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian (DJP). Kabar baiknya, data yang diminta itu beririsan hampir sepenuhnya dengan data yang Anda butuhkan untuk menghitung harga pokok produksi, jadi merapikan satu hal sekaligus menyelesaikan dua kebutuhan.
Untuk standarnya sendiri, entitas mikro kecil dan menengah bisa memakai SAK EMKM yang dibuat sederhana karena dasar pengukurannya murni menggunakan biaya historis, sehingga cukup mencatat aset dan liabilitas sebesar biaya perolehannya, dan standar ini berlaku efektif per 1 Januari 2018 (IAI). Dasar biaya perolehan inilah yang membuat perhitungan harga pokok produksi di atas bisa dikerjakan dengan angka nota belanja biasa, tanpa perlu penilaian yang rumit.
Secara praktis, bagian yang paling sering bikin macet bukan rumusnya, tapi data penjualan dan stok yang tidak tercatat rapi. Kalau penjualan harian dan pergerakan stok sudah tercatat otomatis, Anda tinggal menambahkan catatan bahan baku dan overhead di sisi produksi. Kasirnesia membantu di sisi pencatatan penjualan dan stok barang jadi lewat fitur kasir dan laporannya, dan Anda bisa mencobanya dulu lewat paket gratis sebelum memutuskan berlangganan. Untuk sisi bahan baku dan barang dalam proses, kertas kerja bulanan seperti tabel di artikel ini sudah cukup untuk kebanyakan UMKM produsen.
FAQ: Pertanyaan Umum seputar Harga Pokok Produksi
Apa itu harga pokok produksi?
Harga pokok produksi adalah total biaya yang dikeluarkan untuk mengubah bahan baku menjadi barang jadi yang selesai dalam satu periode. Isinya tiga unsur, yaitu bahan baku langsung yang terpakai, tenaga kerja langsung, dan biaya overhead pabrik. Angkanya juga disesuaikan dengan persediaan barang dalam proses awal dan akhir, karena tidak semua barang yang mulai dikerjakan bulan ini pasti selesai bulan ini.
Apa bedanya harga pokok produksi dan harga pokok penjualan?
Harga pokok produksi menjawab berapa biaya membuat barang yang selesai diproduksi pada periode itu, sedangkan harga pokok penjualan menjawab berapa biaya barang yang benar-benar laku terjual pada periode itu. Keduanya dihubungkan oleh persediaan barang jadi. Harga pokok produksi ditambah persediaan barang jadi awal lalu dikurangi persediaan barang jadi akhir menghasilkan harga pokok penjualan yang muncul di laporan laba rugi.
Apa rumus lengkap harga pokok produksi?
Rumusnya bertingkat. Pertama, bahan baku terpakai sama dengan persediaan bahan baku awal ditambah pembelian bersih dikurangi persediaan bahan baku akhir. Kedua, total biaya produksi sama dengan bahan baku terpakai ditambah tenaga kerja langsung ditambah overhead pabrik. Ketiga, harga pokok produksi sama dengan total biaya produksi ditambah persediaan barang dalam proses awal dikurangi persediaan barang dalam proses akhir.
Apa saja yang masuk biaya overhead pabrik?
Overhead pabrik adalah semua biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Contohnya bahan penolong seperti benang dan kemasan, upah tenaga kerja tidak langsung seperti pengawas mutu, listrik dan air di area produksi, sewa ruang bengkel atau dapur produksi, penyusutan mesin, serta biaya servis mesin. Gaji admin, biaya iklan, dan ongkos kirim ke pembeli tidak termasuk overhead pabrik karena terjadi setelah barang selesai dibuat.
Apakah toko yang hanya kulakan lalu menjual lagi punya harga pokok produksi?
Tidak. Toko kelontong, agen, atau reseller yang membeli barang jadi lalu menjualnya kembali tanpa mengolah apa pun hanya punya harga pokok penjualan. Harga pokok produksi baru relevan kalau ada proses mengubah bahan menjadi barang lain, misalnya konveksi menjahit kain jadi kaos, bakery mengolah tepung jadi roti, atau produsen keripik mengemas hasil gorengan sendiri.
Seberapa sering harga pokok produksi perlu dihitung ulang?
Minimal sebulan sekali supaya harga jual tidak ketinggalan dari kenaikan biaya. Hitung ulang lebih cepat kalau ada perubahan besar, misalnya harga kain atau tepung naik di atas sepuluh persen, upah borongan berubah, mesin baru dibeli sehingga penyusutan bertambah, atau volume produksi turun drastis sehingga overhead per unit melonjak.
Apakah menghitung harga pokok produksi bisa mengurangi pajak UMKM?
Kalau usaha Anda memakai skema PPh final UMKM, tidak. Tarif 0,5 persen dikenakan atas peredaran bruto, bukan atas laba, dan menurut DJP tarif ini dipermanenkan lewat PP Nomor 20 Tahun 2026 untuk wajib pajak dengan omzet sampai Rp4.800.000.000 dalam satu tahun pajak. Jadi motivasi menghitung harga pokok produksi adalah supaya harga jual Anda benar, dan untuk keputusan perpajakan yang spesifik sebaiknya tetap berkonsultasi dengan konsultan pajak terdaftar.
Masih bingung memisahkan mana yang masuk overhead pabrik dan mana yang masuk biaya operasional di usaha produksi Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu petakan pos biayanya sebelum Anda menyusun kertas kerja bulanan.