Faktur penjualan adalah dokumen tagihan yang Anda terbitkan untuk memberi tahu pembeli berapa yang harus dibayar atas barang atau jasa yang sudah diserahkan, lengkap dengan rinciannya dan tanggal jatuh temponya. Dokumen ini urusan dagang antara Anda dan pembeli. Tidak ada kantor yang menjatah nomornya, tidak ada syarat status pajak untuk membuatnya, dan tidak ada sanksi perpajakan kalau formatnya berbeda dari milik toko sebelah.
Kesalahpahaman yang paling sering terjadi, dan sekaligus alasan halaman ini ditulis, adalah menyamakan faktur penjualan dengan faktur pajak hanya karena keduanya memakai kata "faktur". Dua dokumen itu berbeda pembuatnya, berbeda dasar aturannya, dan berbeda akibatnya kalau salah. Salah paham di titik ini membuat sebagian pemilik usaha kecil takut menerbitkan tagihan sama sekali, dan sebagian lagi nekat mencetak dokumen yang sebenarnya tidak boleh mereka buat.
Daftar Isi
- Faktur Penjualan Adalah Tagihan yang Belum Tentu Dibayar
- Faktur Penjualan Bukan Faktur Pajak dan Bedanya Bukan Soal Nama
- Isi Faktur Penjualan yang Menutup Alasan Pembeli Menunda Bayar
- Contoh Faktur Penjualan Lengkap yang Bisa Anda Salin
- Cara Menomori Faktur Penjualan Supaya Mudah Dicocokkan
- Mencatat Faktur Penjualan di Pembukuan dan Memantau Piutangnya
- Kesalahan yang Membuat Faktur Penjualan Sulit Ditagih
- FAQ: Pertanyaan Umum seputar Faktur Penjualan
Faktur Penjualan Adalah Tagihan yang Belum Tentu Dibayar
Cara paling jujur menjelaskan faktur penjualan adalah dengan menyebut apa yang belum terjadi saat dokumen itu dibuat. Barangnya mungkin sudah pindah tangan, jasanya mungkin sudah selesai dikerjakan, tetapi uangnya belum masuk. Faktur adalah pernyataan tertulis Anda bahwa pembeli berutang sejumlah tertentu, atas apa, dan sampai kapan.
Karena itulah faktur penjualan hanya relevan begitu usaha Anda mulai menjual dengan tempo. Warung yang seluruh transaksinya tunai di tempat tidak memerlukannya, karena struk sudah menyelesaikan semuanya dalam satu lembar. Kebutuhan itu muncul ketika Anda mulai menyetok ke warung lain, melayani pesanan katering kantor, atau mengirim ke toko yang membayar mundur dua minggu. Di titik itu, ingatan tidak lagi cukup jadi alat tagih.
Inilah yang membedakan faktur penjualan dari kwitansi. Kwitansi menyatakan bahwa sejumlah uang sudah benar-benar diterima, dibuat oleh pihak yang menerima uang, dan terbit setelah uangnya berpindah. Faktur menyatakan bahwa sejumlah uang seharusnya dibayar, dibuat oleh pihak yang menagih, dan terbit sebelum uangnya berpindah. Satu penjualan bertempo bisa menghasilkan satu faktur dan dua kwitansi sekaligus, yaitu kwitansi uang muka dan kwitansi pelunasan.
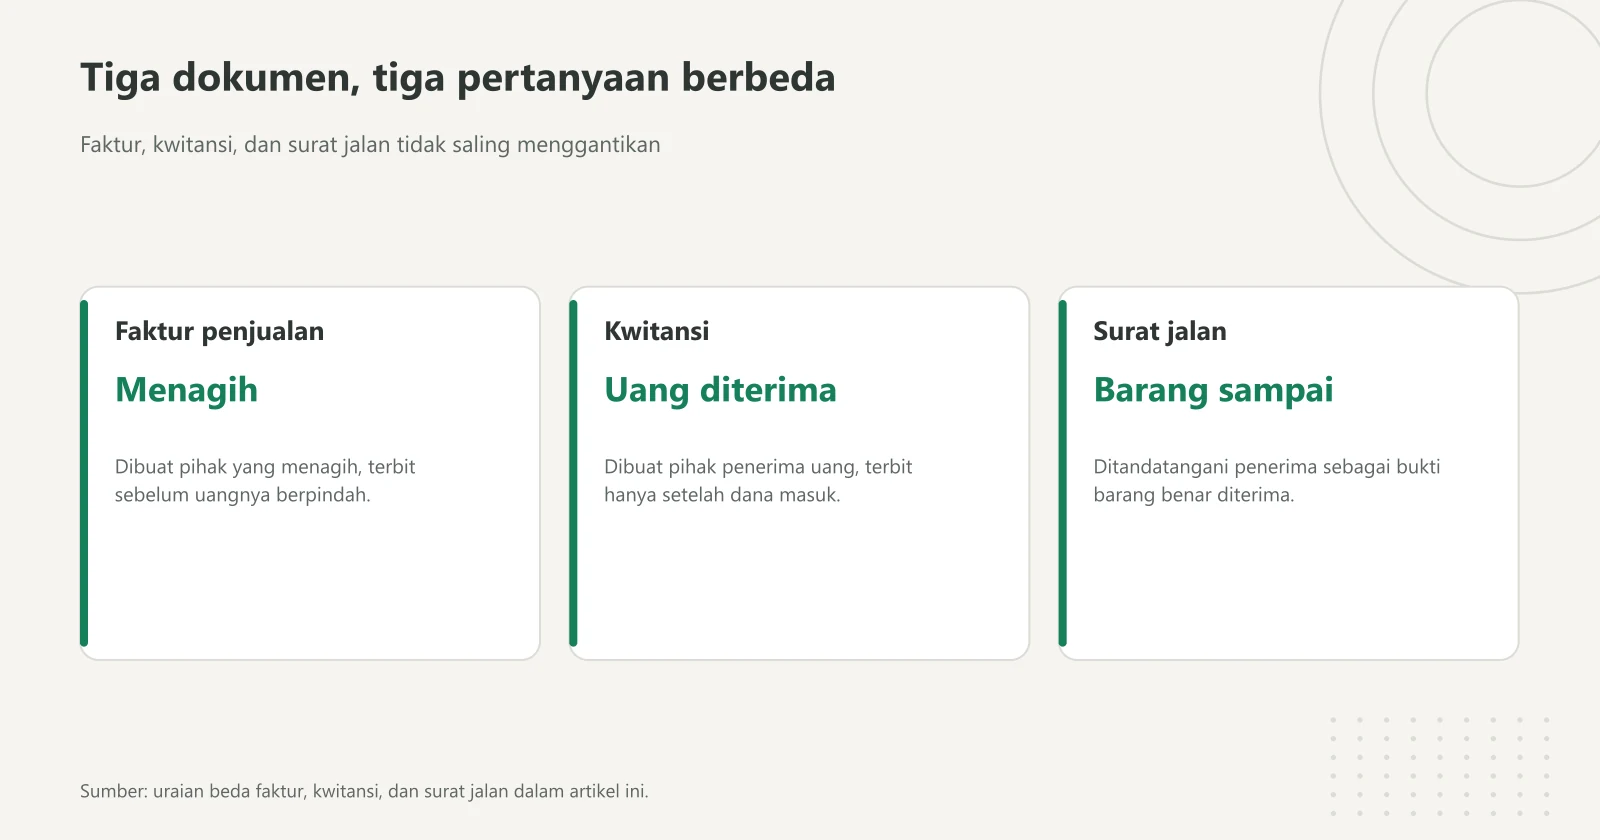
Tiap dokumen menjawab satu pertanyaan: faktur menagih, kwitansi mengakui uang sudah masuk, surat jalan membuktikan barang sampai. Menggabungkan fungsinya ke satu lembar adalah sumber sengketa. Diagram: Kasirnesia, diolah dari uraian artikel ini.
Praktik yang berbahaya dan cukup sering saya temui adalah menyerahkan kwitansi bersamaan dengan barang, sebelum uangnya diterima, dengan alasan "biar sekalian". Begitu kwitansi ada di tangan pembeli, dokumen itu jadi bukti bahwa Anda sudah menerima uang. Kalau kemudian ada perselisihan, posisi Anda melemah karena bukti tertulisnya berkata sebaliknya. Yang benar adalah menyerahkan faktur saat menagih, dan menerbitkan kwitansi hanya setelah dana masuk rekening atau uang tunai diterima.
Satu lagi yang sering tertukar, terutama untuk pesanan yang diantar. Faktur penjualan tidak membuktikan barangnya sampai. Yang membuktikan itu surat jalan yang ditandatangani penerima. Kalau usaha Anda mengirim barang, sediakan dua dokumen terpisah, karena keduanya menjawab pertanyaan yang berbeda dan sering ditanyakan pada waktu yang berbeda pula.
Poin Penting: Faktur menagih, kwitansi mengakui uang sudah diterima, surat jalan membuktikan barang sudah sampai. Ketiganya tidak saling menggantikan. Menggabungkan fungsinya ke satu lembar terasa praktis di hari pertama dan jadi sumber sengketa di bulan ketiga.
Faktur Penjualan Bukan Faktur Pajak dan Bedanya Bukan Soal Nama
Bagian ini yang paling perlu Anda pahami, karena kesalahan di sini bukan sekadar salah istilah. Faktur pajak punya definisi resmi. Undang-Undang Nomor 42 Tahun 2009 yang mengubah Undang-Undang PPN menyebutkan bahwa "Faktur Pajak adalah bukti pungutan pajak yang dibuat oleh Pengusaha Kena Pajak yang melakukan penyerahan Barang Kena Pajak atau penyerahan Jasa Kena Pajak" (DJP). Kalimat itu sudah menutup pertanyaan siapa yang boleh membuatnya.
Pasal 13 undang-undang yang sama menyatakan Pengusaha Kena Pajak wajib membuat Faktur Pajak untuk setiap penyerahan Barang Kena Pajak dan Jasa Kena Pajak, dan faktur itu harus dibuat pada saat penyerahan, atau pada saat penerimaan pembayaran bila pembayaran terjadi lebih dulu. Pasal yang sama juga mengunci isinya, mulai dari nama, alamat, dan NPWP kedua pihak, jenis barang, harga jual, PPN yang dipungut, sampai kode, nomor seri, dan tanda tangan yang berhak. Tidak ada satu pun dari daftar itu yang bisa Anda karang sendiri.
Faktur penjualan berdiri di ruang yang sama sekali berbeda. Ia dokumen dagang. Formatnya mengikuti kebutuhan Anda dan pembeli. Anda boleh menomorinya sendiri, mencetaknya dari buku nota, atau membuatnya dari aplikasi kasir. Tabel berikut merangkum perbedaan yang paling sering ditanyakan.
| Aspek | Faktur penjualan | Faktur pajak |
|---|---|---|
| Sifat dokumen | Komersial, kesepakatan dagang penjual dan pembeli | Perpajakan, bukti pungutan PPN |
| Siapa yang boleh menerbitkan | Semua penjual, tanpa syarat status pajak | Hanya Pengusaha Kena Pajak |
| Dasar aturan | Kebutuhan pembukuan dan kebiasaan dagang | Undang-Undang PPN, khususnya Pasal 13 |
| Nomor dokumen | Anda tentukan formatnya sendiri | Nomor seri dijatah Direktorat Jenderal Pajak |
| Isi | Bebas, asalkan jelas dan lengkap | Ditetapkan pasal, termasuk NPWP dan PPN yang dipungut |
| Waktu pembuatan | Saat Anda menagih pembeli | Saat penyerahan, atau saat pembayaran bila lebih dulu |
| Dibuat di mana | Buku nota, spreadsheet, atau aplikasi kasir | Sistem resmi milik otoritas pajak |
| Risiko kalau keliru | Tagihan sulit ditagih dan pembukuan kacau | Konsekuensi perpajakan bagi kedua pihak |
Dari tabel itu, satu hal perlu ditegaskan. Kalau usaha Anda belum berstatus Pengusaha Kena Pajak, Anda tetap boleh dan sebaiknya menerbitkan faktur penjualan, tetapi Anda tidak berada dalam posisi menerbitkan faktur pajak. Penjelasan lengkap soal status itu, ambang omzetnya, serta untung ruginya untuk usaha kecil ada di panduan terpisah tentang PKP. Urusan penomoran resmi faktur pajak, syarat, dan masa berlakunya juga sudah kami uraikan di panduan nomor seri faktur pajak, jadi tidak diulang di sini.
Pertanyaan turunan yang hampir selalu menyusul adalah soal pajak di baris tagihan. Kalau usaha Anda belum wajib memungut PPN, jangan menuliskan baris PPN di faktur penjualan Anda. Menambahkan baris itu supaya terlihat "resmi" justru menciptakan masalah, karena pembeli akan mengira ada pajak yang dipungut dan bisa meminta dokumen pendukung yang tidak bisa Anda berikan. Duduk perkara tarif dan siapa yang menanggungnya sudah dibahas di artikel PPN. Kasirnesia sendiri adalah aplikasi kasir, bukan konsultan pajak, jadi untuk kepastian kasus Anda, tanyakan langsung ke kantor pajak setempat.
Isi Faktur Penjualan yang Menutup Alasan Pembeli Menunda Bayar
Karena tidak ada pasal yang mengatur isinya, patokan yang lebih berguna bukan "apa yang wajib" melainkan "alasan apa yang bisa dipakai pembeli untuk menunda bayar". Setiap unsur di bawah menutup satu alasan. Faktur yang bocor di satu unsur biasanya bocor juga di tanggal terimanya uang.
| Unsur di faktur | Alasan menunda yang ditutup |
|---|---|
| Nomor faktur yang unik | "Sudah saya bayar kok, yang mana ya yang belum" |
| Tanggal terbit dan tanggal jatuh tempo | "Kan belum ada batas waktunya" |
| Nama dan alamat lengkap kedua pihak | "Bukan atas nama saya, itu tagihan cabang lain" |
| Rincian per baris beserta harga satuan | "Harganya kok beda dari yang disepakati" |
| Jumlah unit dan satuannya | "Yang datang cuma delapan, bukan sepuluh" |
| Subtotal, potongan, dan total akhir | "Totalnya salah hitung, saya bayar versi saya" |
| Nomor pesanan atau nomor surat jalan | "Saya tidak pernah memesan sebanyak itu" |
| Cara bayar dan nomor rekening tujuan | "Saya bingung transfer ke mana" |
| Uang muka yang sudah diterima dan sisanya | "Saya sudah bayar DP, kenapa ditagih penuh" |
| Nama dan tanda tangan penerbit | "Ini kertas siapa, tidak ada yang bertanggung jawab" |
Dua unsur di daftar itu paling sering dilupakan usaha kecil dan justru paling menentukan. Pertama, nomor rujukan ke dokumen lain. Kalau pembeli mengirimkan pesanan resmi, cantumkan nomornya di faktur, karena bagian keuangan pembeli akan mencocokkan tagihan Anda dengan pesanan itu sebelum mencairkan dana. Alurnya sendiri sudah dibahas terpisah di panduan purchase order. Kedua, uang muka yang sudah diterima. Faktur yang menampilkan total penuh tanpa mengurangi uang muka membuat pembeli merasa ditagih dua kali, dan tagihan seperti itu hampir pasti mengendap di meja sampai diklarifikasi.
Satu hal yang tidak perlu Anda kejar adalah desain. Logo besar, warna, dan kop mewah tidak memperpendek waktu bayar. Yang memperpendek waktu bayar adalah angka yang konsisten dengan pesanan, tanggal jatuh tempo yang tertulis jelas, dan nomor yang bisa disebut ulang lewat pesan singkat tanpa membuka arsip.
Contoh Faktur Penjualan Lengkap yang Bisa Anda Salin
Berikut satu contoh utuh untuk penjualan grosir dengan tempo, plus satu contoh rekap bulanan untuk pesanan yang berulang. Semua angka di bawah adalah contoh ilustrasi, bukan data usaha nyata, tetapi aritmetikanya dibuat benar supaya bisa Anda telusuri ulang.
Contoh pertama, Toko Berkah Jaya menyetok barang ke Warung Bu Ratna dengan tempo 14 hari. Bagian kepala fakturnya seperti ini.
| Bagian | Isi |
|---|---|
| Judul dokumen | FAKTUR PENJUALAN |
| Nomor faktur | FJ/2026/11/0043 |
| Tanggal faktur | 9 November 2026 |
| Jatuh tempo | 23 November 2026 (14 hari) |
| Penjual | Toko Berkah Jaya, Jl. Kaliurang Km 7 No. 21 Sleman, 0812-3456-7890 |
| Ditagihkan kepada | Warung Bu Ratna, Jl. Melati No. 4 Depok Sleman |
| Rujukan pesanan | PO/BR/2026/11/007 |
| Rujukan surat jalan | SJ/2026/11/0051 tanggal 9 November 2026 |
| Cara bayar | Transfer BCA 1234567890 a.n. Toko Berkah Jaya, atau tunai di toko |
Rincian barangnya ditulis satu baris per jenis, dengan harga satuan yang terlihat, bukan hanya total.
| No | Nama barang | Jumlah | Harga satuan (Rp) | Total (Rp) |
|---|---|---|---|---|
| 1 | Beras premium kemasan 5 kg | 20 sak | 68.000 | 1.360.000 |
| 2 | Minyak goreng pouch 2 liter | 24 pouch | 34.500 | 828.000 |
| 3 | Gula pasir kemasan 1 kg | 40 pak | 17.500 | 700.000 |
| 4 | Telur ayam curah | 15 kg | 29.000 | 435.000 |
| Subtotal | 3.323.000 | |||
| Potongan langganan | (100.000) | |||
| Total tagihan | 3.223.000 | |||
| Uang muka diterima 5 Nov 2026 (kwitansi KW/2026/11/018) | (1.000.000) | |||
| Sisa yang harus dibayar | 2.223.000 |
Di bawah tabel, tambahkan tiga baris penutup yang sering dianggap sepele. Pertama, terbilang, yaitu "dua juta dua ratus dua puluh tiga ribu rupiah", supaya angka yang tercoret atau terbaca keliru punya pembanding. Kedua, catatan syarat, misalnya "pembayaran setelah tanggal jatuh tempo dikenakan pengaturan sesuai kesepakatan awal". Ketiga, nama terang dan tanda tangan Anda beserta kolom kosong untuk tanda terima pembeli.
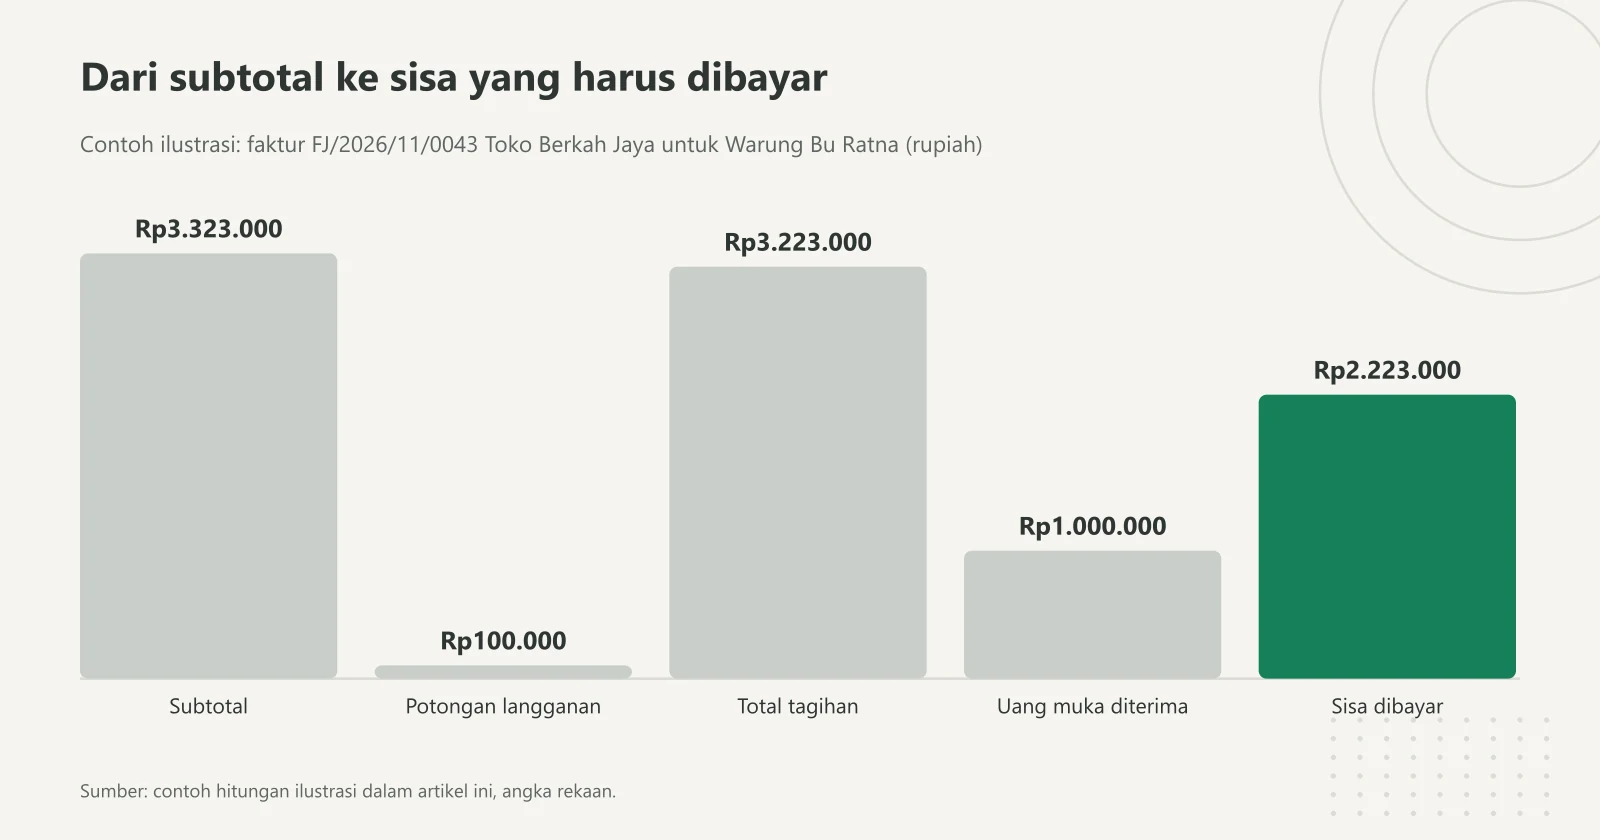
Baca dari kiri ke kanan: subtotal dikurangi potongan menjadi total tagihan, lalu dikurangi uang muka yang sudah diterima. Batang hijau adalah angka yang benar-benar ditagih. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Contoh kedua untuk pesanan berulang. Kopi Lestari melayani konsumsi rapat sebuah kantor sepanjang November, lalu menagih sekali di akhir bulan dengan tempo 30 hari. Faktur FJ/2026/11/0044 tanggal 30 November 2026, jatuh tempo 30 Desember 2026, ditagihkan kepada PT Sinar Karya.
| Tanggal pesanan | Rincian | Jumlah | Harga satuan (Rp) | Total (Rp) |
|---|---|---|---|---|
| 4 Nov 2026 | Snack box rapat mingguan | 25 box | 25.000 | 625.000 |
| 12 Nov 2026 | Nasi kotak ayam bakar | 30 box | 38.000 | 1.140.000 |
| 19 Nov 2026 | Snack box rapat mingguan | 25 box | 25.000 | 625.000 |
| 26 Nov 2026 | Coffee break termos besar | 3 termos | 150.000 | 450.000 |
| Subtotal | 2.840.000 | |||
| Ongkos antar 4 kali | 25.000 | 100.000 | ||
| Total tagihan | 2.940.000 |
Model rekap seperti ini mengurangi jumlah dokumen yang beredar dan memudahkan bagian keuangan pembeli memprosesnya sekali jalan. Syaratnya satu, setiap pengiriman harian tetap punya bukti terima sendiri, karena rekap yang tidak bisa dipecah kembali ke tanggal pengiriman akan berhenti di meja verifikasi.
Cara Menomori Faktur Penjualan Supaya Mudah Dicocokkan
Nomor faktur bukan sekadar penanda urutan. Nomor itulah yang akan diketik pembeli di kolom berita transfer, disebut di pesan penagihan, dan dicari saat Anda menutup buku akhir bulan. Karena fungsinya sebagai kata kunci pencarian, dua sifat yang harus dipenuhi adalah cukup pendek untuk diketik ulang tanpa salah, dan cukup unik untuk tidak pernah kembar seumur hidup usaha Anda.
| Format | Contoh | Cocok untuk | Yang perlu diwaspadai |
|---|---|---|---|
| Urut lurus tanpa periode | FJ-0043 | Usaha yang faktur per tahunnya masih puluhan | Setelah beberapa tahun sulit menebak tahun terbitnya tanpa membuka arsip |
| Kode, tahun, bulan, urut | FJ/2026/11/0043 | Sebagian besar usaha kecil yang menagih rutin | Harus jelas apakah nomor urut direset tiap bulan atau berlanjut setahun |
| Kode pelanggan di tengah | FJ/BR/2026/0043 | Usaha dengan sedikit pelanggan tetap bervolume besar | Rawan kembar kalau dua seri per pelanggan dijalankan paralel |
Untuk mayoritas warung, toko, dan kafe, format kedua yang paling nyaman. Nomor urutnya sebaiknya berlanjut sepanjang satu tahun, bukan direset tiap bulan, supaya FJ/2026/11/0043 berarti faktur ke-43 tahun itu dan Anda bisa tahu volume tagihan hanya dari nomor terakhir.
Ada empat aturan yang membuat penomoran faktur berbeda tuntutannya dari penomoran dokumen lain. Pertama, faktur yang sudah dikirim ke pembeli tidak boleh diedit diam-diam. Kalau ada koreksi harga atau jumlah, terbitkan faktur baru dengan nomor baru yang menyebut nomor lama sebagai rujukan, lalu tandai faktur lama sebagai diganti. Mengedit isi faktur yang sudah beredar membuat dua versi dokumen dengan nomor sama, dan itu persis situasi yang bikin pembayaran tertahan.
Kedua, satu faktur sebaiknya menagih satu pelanggan dan satu periode. Menggabungkan dua pelanggan dalam satu nomor terdengar hemat tetapi merusak pencocokan pembayaran, karena pembayaran datang terpisah sementara nomornya cuma satu.
Ketiga, jangan pernah menjalankan dua seri sekaligus. Ini yang paling sering terjadi saat usaha mulai memakai aplikasi kasir tetapi buku nota lama masih dipakai untuk pesanan mendadak. Dua seri berarti dua nomor 0043 yang berbeda isinya. Pilih satu sumber penomoran, lalu pindahkan seluruh penerbitan ke sana pada tanggal yang Anda tetapkan sendiri.
Keempat, faktur yang batal tetap disimpan. Beri tanda batal di lembarnya dan catat alasannya, tetapi jangan hapus nomornya dari urutan. Nomor yang hilang tanpa penjelasan selalu memancing pertanyaan yang tidak bisa Anda jawab setahun kemudian, baik dari pembeli maupun dari siapa pun yang memeriksa pembukuan Anda.
Mencatat Faktur Penjualan di Pembukuan dan Memantau Piutangnya
Faktur yang terbit tetapi tidak dicatat membuat laporan Anda terlihat lebih miskin dari kenyataan. Penjualan sudah terjadi, barang sudah keluar, tetapi karena uangnya belum masuk, banyak pemilik usaha kecil memilih tidak mencatat apa pun sampai transfer datang. Akibatnya omzet bulan itu tercatat terlalu kecil, dan siapa yang masih berutang jadi mengandalkan ingatan.
Pencatatannya sendiri terjadi dalam dua tahap. Saat faktur terbit, Anda mencatat Piutang Usaha di sisi debit dan Penjualan di sisi kredit sebesar total tagihan. Saat pembayaran masuk, Anda mencatat Kas atau Bank di sisi debit dan Piutang Usaha di sisi kredit sebesar uang yang benar-benar diterima, lalu terbitkan kwitansinya. Kalau pembeli membayar sebagian, catat sebesar yang dibayar saja, sehingga sisa piutangnya tetap terlihat. Logika debit dan kredit ini dibahas dari nol, lengkap dengan contoh transaksi toko, di panduan jurnal umum.
Yang jarang dilakukan padahal murah adalah membuat satu daftar pantauan faktur yang belum lunas. Cukup satu halaman, diperbarui saat ada faktur baru terbit dan saat ada pembayaran masuk. Berikut contohnya per 30 November 2026, angka contoh ilustrasi dengan aritmetika yang bisa Anda periksa sendiri.
| Nomor faktur | Pelanggan | Tanggal | Jatuh tempo | Total (Rp) | Dibayar (Rp) | Sisa (Rp) | Status |
|---|---|---|---|---|---|---|---|
| FJ/2026/10/0031 | Warung Bu Ratna | 12 Okt 2026 | 26 Okt 2026 | 1.850.000 | 1.000.000 | 850.000 | Lewat tempo 35 hari |
| FJ/2026/11/0038 | Katering Bu Nia | 3 Nov 2026 | 17 Nov 2026 | 2.400.000 | 0 | 2.400.000 | Lewat tempo 13 hari |
| FJ/2026/11/0043 | Warung Bu Ratna | 9 Nov 2026 | 23 Nov 2026 | 3.223.000 | 1.000.000 | 2.223.000 | Lewat tempo 7 hari |
| FJ/2026/11/0044 | PT Sinar Karya | 30 Nov 2026 | 30 Des 2026 | 2.940.000 | 0 | 2.940.000 | Belum jatuh tempo |
| Total | 8.413.000 |
Dari total sisa Rp 8.413.000 itu, Rp 5.473.000 sudah lewat jatuh tempo dan hanya Rp 2.940.000 yang memang belum waktunya. Angka pertama itulah yang menentukan urutan kerja Anda hari itu, bukan perasaan siapa yang paling sering telat. Daftar semacam ini juga menjawab pertanyaan yang lebih penting, yaitu apakah uang yang Anda kira ada di usaha sebenarnya sedang berada di tangan orang lain.
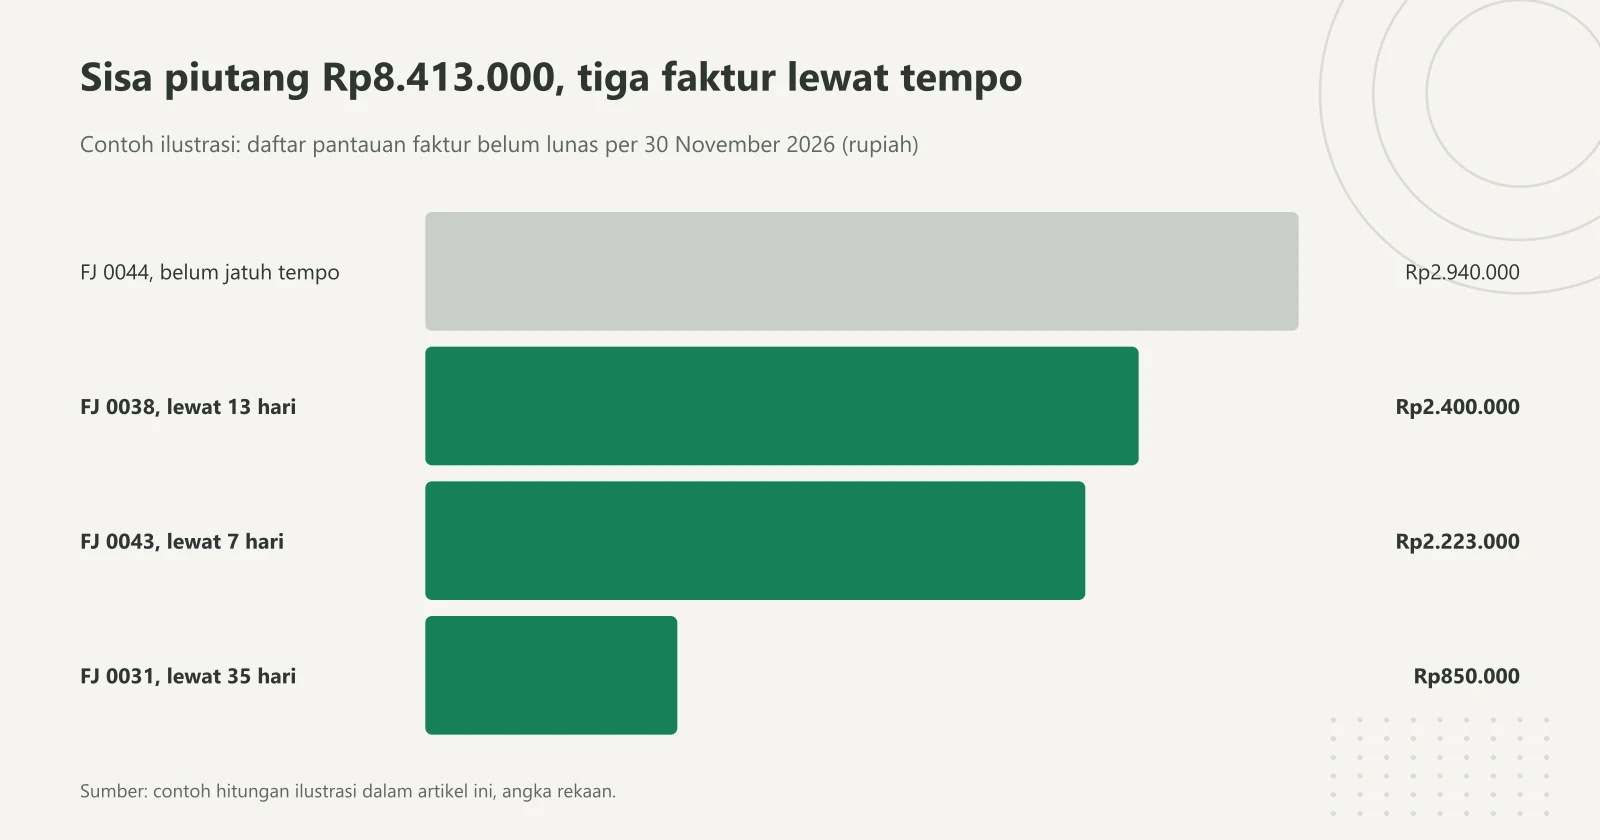
Batang hijau adalah faktur yang sudah lewat jatuh tempo, totalnya Rp5.473.000, dan itulah urutan kerja penagihan hari ini. Batang abu-abu belum waktunya ditagih. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Soal penyimpanan, ada satu batas waktu yang layak Anda tahu. Undang-Undang Nomor 28 Tahun 2007 menyatakan bahwa "Buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan dan dokumen lain termasuk hasil pengolahan data dari pembukuan yang dikelola secara elektronik atau secara program aplikasi on-line wajib disimpan selama 10 (sepuluh) tahun di Indonesia" (DJP). Faktur penjualan termasuk dokumen yang menjadi dasar pencatatan itu. Karena itu, foto atau salinan digital tiap faktur, diberi nama file persis nomornya, jauh lebih realistis dijaga sepuluh tahun daripada tumpukan kertas di laci.
Kesalahan yang Membuat Faktur Penjualan Sulit Ditagih
Kesalahan paling mahal adalah menerbitkan faktur tanpa dokumen pendukung yang bisa dirujuk. Faktur yang berdiri sendiri, tanpa nomor pesanan dan tanpa bukti terima barang, hanya berisi klaim sepihak. Selama pembeli beritikad baik, itu tidak masalah. Begitu ada pergantian orang di sisi pembeli, klaim tanpa rujukan adalah dokumen paling mudah ditolak.
Kesalahan kedua, membiarkan tanggal jatuh tempo kosong atau menulisnya sebagai "secepatnya". Tempo yang tidak bertanggal tidak pernah lewat, jadi Anda kehilangan dasar untuk menagih. Tulis tanggal spesifik, bukan jumlah hari saja, karena hitungan hari selalu jadi bahan perdebatan soal dihitung dari kapan.
Kesalahan ketiga, menambahkan baris pajak yang tidak Anda pungut. Sudah dibahas di bagian sebelumnya, tetapi perlu diulang karena akibatnya berlapis. Baris itu membuat total tagihan naik tanpa dasar, dan membuat pembeli meminta dokumen yang tidak bisa Anda terbitkan.
Kesalahan keempat, menempelkan meterai asal-asalan supaya faktur terlihat kuat. Direktorat Jenderal Pajak menyebut objek bea meterai antara lain "Dokumen yang menyatakan jumlah uang dengan nilai nominal lebih dari Rp5.000.000,00 (lima juta rupiah)" yang menyebutkan penerimaan uang atau berisi pengakuan bahwa utang seluruhnya atau sebagiannya telah dilunasi, dengan tarif Rp 10.000 sejak 1 Januari 2021 (DJP). Faktur yang masih berstatus tagihan tidak menyatakan penerimaan uang. Yang perlu Anda perhatikan justru sebaliknya, kalau Anda membubuhkan pengakuan lunas di lembar faktur bernilai di atas ambang itu, sifat dokumennya bergeser. Jalan yang lebih rapi adalah menerbitkan kwitansi terpisah saat pelunasan, sesuai ketentuan yang dibahas di panduan kwitansi.
Kesalahan kelima, tidak menyimpan salinan yang bisa dicari. Faktur yang hanya ada satu lembar dan sudah diserahkan ke pembeli berarti Anda menagih dari ingatan. Simpan salinannya, entah tembusan karbon atau file digital, dan namai dengan nomor fakturnya.
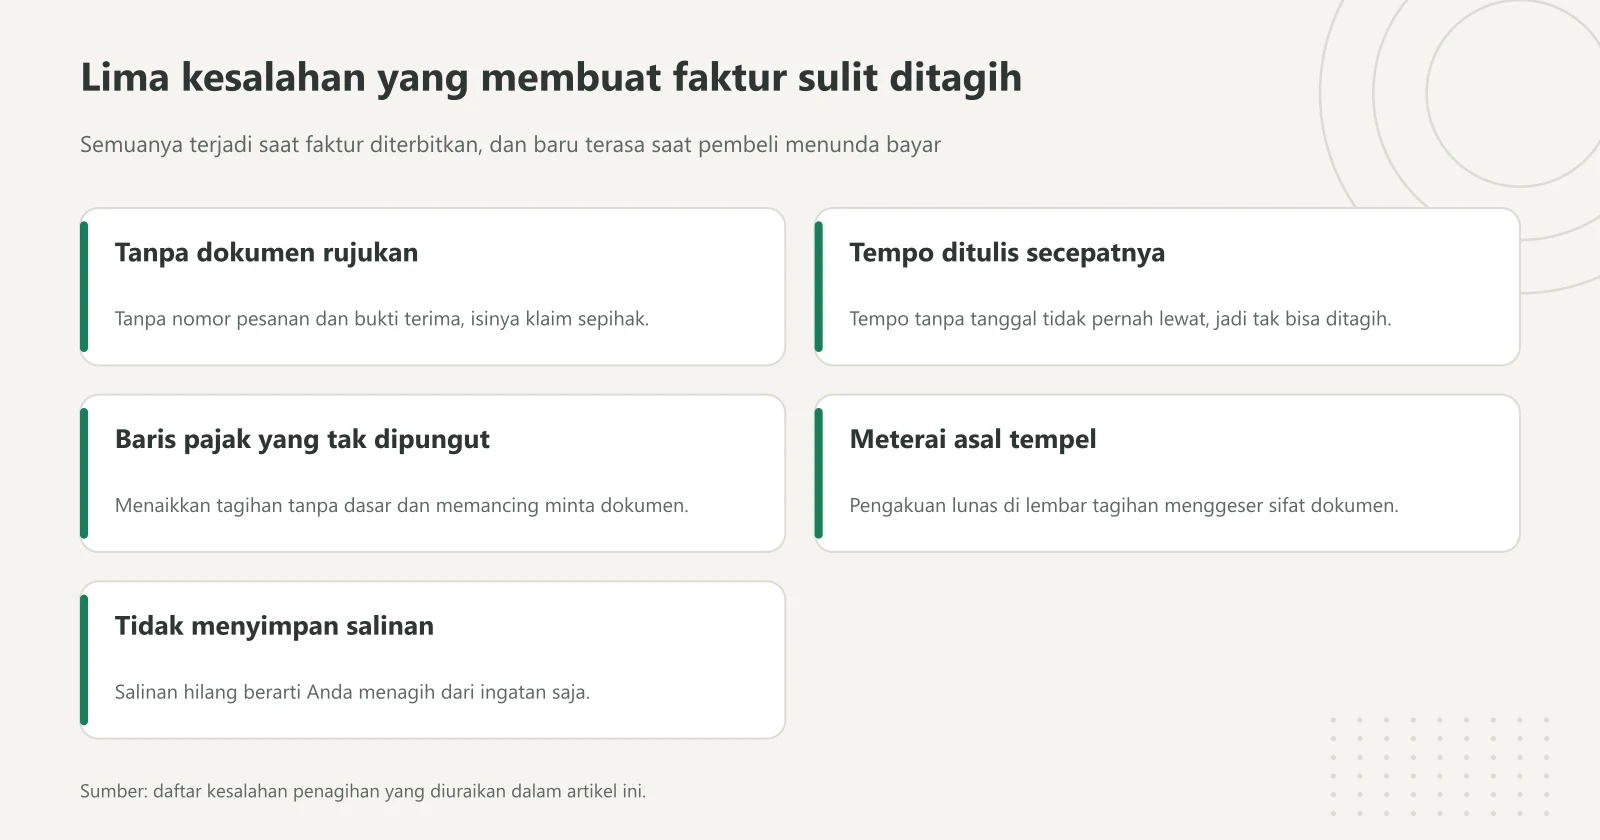
Benang merah kelimanya sama: yang hilang selalu rujukan atau tanggal, dua hal yang paling murah ditulis saat faktur dibuat dan paling mahal dicari saat menagih. Diagram: Kasirnesia, diolah dari uraian artikel ini.
Kalau usaha Anda sudah rutin menerbitkan tagihan bertempo, menomori manual akan makin sulit dijaga seiring bertambahnya pelanggan. Aplikasi kasir seperti Kasirnesia menomori transaksi secara berurutan dan menyimpan riwayatnya, jadi Anda tidak perlu mengingat nomor terakhir yang dipakai. Anda bisa mencobanya lebih dulu lewat paket gratis dan menilai sendiri apakah alur penagihan usaha Anda memang cocok dipindahkan ke sana.
FAQ: Pertanyaan Umum seputar Faktur Penjualan
Apa itu faktur penjualan?
Faktur penjualan adalah dokumen tagihan yang diterbitkan penjual untuk memberi tahu pembeli berapa jumlah yang harus dibayar atas barang atau jasa yang sudah diserahkan, beserta rinciannya dan tanggal jatuh temponya. Sifatnya komersial, artinya isinya mengikuti kesepakatan dagang dan kebutuhan pembukuan Anda sendiri. Semua penjual boleh membuatnya, tanpa syarat status pajak tertentu.
Apa bedanya faktur penjualan dan faktur pajak?
Faktur penjualan adalah dokumen tagihan dagang yang boleh dibuat penjual mana pun dengan format bebas. Faktur pajak adalah dokumen perpajakan yang menurut Undang-Undang PPN merupakan bukti pungutan pajak dan dibuat oleh Pengusaha Kena Pajak yang melakukan penyerahan Barang atau Jasa Kena Pajak. Nomor seri faktur pajak dijatah Direktorat Jenderal Pajak, isinya diatur pasal, dan pembuatannya lewat sistem resmi. Faktur penjualan tidak punya satu pun syarat itu.
Apakah usaha kecil yang belum PKP boleh membuat faktur penjualan?
Boleh, dan memang seharusnya kalau Anda menjual dengan tempo pembayaran. Faktur penjualan tidak terikat status Pengusaha Kena Pajak karena bukan dokumen perpajakan. Yang terikat status PKP adalah faktur pajak, dan itu dokumen yang berbeda. Warung, toko kelontong, katering, maupun laundry boleh menerbitkan faktur penjualan dengan format sendiri.
Apa bedanya faktur penjualan dan kwitansi?
Faktur penjualan adalah tagihan, jadi terbit saat uangnya belum tentu masuk. Kwitansi adalah bukti bahwa sejumlah uang benar-benar sudah diterima, jadi terbit setelah uangnya berpindah. Satu penjualan dengan tempo bisa menghasilkan satu faktur dan satu atau beberapa kwitansi, misalnya kwitansi uang muka lalu kwitansi pelunasan. Menyerahkan kwitansi sebelum uang masuk adalah kesalahan yang merugikan penjual.
Apakah faktur penjualan perlu dibubuhi meterai?
Faktur yang masih berstatus tagihan tidak menyatakan penerimaan uang, sehingga secara umum berbeda dari dokumen yang disebut Direktorat Jenderal Pajak sebagai objek bea meterai. DJP menyebut objek itu mencakup dokumen bernilai lebih dari Rp5.000.000 yang menyebutkan penerimaan uang atau berisi pengakuan bahwa utang telah dilunasi. Kalau Anda menuliskan pengakuan lunas di lembar faktur untuk nilai di atas ambang itu, sifat dokumennya berubah, jadi lebih aman menerbitkan kwitansi terpisah. Untuk kepastian kasus Anda, tanyakan ke kantor pajak setempat.
Bagaimana cara menomori faktur penjualan yang benar?
Pakai satu seri nomor untuk seluruh usaha, berurutan tanpa loncat, dan jangan pernah memakai ulang nomor yang sudah terbit. Format yang mudah dipakai usaha kecil adalah kode dokumen, tahun, bulan, lalu nomor urut, misalnya FJ/2026/11/0043. Faktur yang batal tetap disimpan dengan tanda batal supaya urutannya tidak berlubang, dan revisi diterbitkan sebagai nomor baru yang merujuk nomor lama.
Bagaimana cara mencatat faktur penjualan yang belum dibayar di pembukuan?
Pencatatannya dua tahap. Saat faktur terbit, catat Piutang Usaha di sisi debit dan Penjualan di sisi kredit sebesar total tagihan. Saat pembayaran masuk, catat Kas atau Bank di sisi debit dan Piutang Usaha di sisi kredit sebesar uang yang benar-benar diterima, lalu terbitkan kwitansinya. Kalau pembeli membayar sebagian, catat sebesar yang dibayar saja supaya sisa piutangnya tetap terlihat di daftar pantauan faktur yang belum lunas.
Masih ragu menyusun faktur untuk pelanggan yang membayar mundur? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menata urutan dokumen dan penomorannya.